投稿

--
听澜321
·
--
米国株の決算シーズンが、もうすぐ賑やかになりそうです。
S&P500の予想は利益成長23%以上、8四半期連続で二桁成長。
でも僕の見解はシンプルです:数字が良ければ良いほど、もっと注意が必要。
理由は実に簡単:
エヌビディアは「仕手(ディーラー)」であって、普通の会社じゃない。
先日、追加で1500億ドルの自社株買いを発表し、買い戻しの上限(承認枠)を2350億ドルまで引き上げました。自社株買いって何?=会社が「株価はかなり割安」と判断しているってこと。よく考えてみてください😂 年成長70%の怪物が「自分は割安だ」って言う…
ただ僕個人の見立てでは、エヌビディアの最大リスクは業績ではなく、AIエコシステムをガチガチに囲い込んでいることです。OpenAIへの保証、neocloudのローンに対する保険までやって、さらにAIチップの担保ローンのリスクを保険会社に振り替えようとしている🤐
それはもう「チップを売る」話ではなく、業界全体の信用を後ろ盾にする動きです。規模が大きすぎて、どこかで転んだらシステムリスクになり得る~
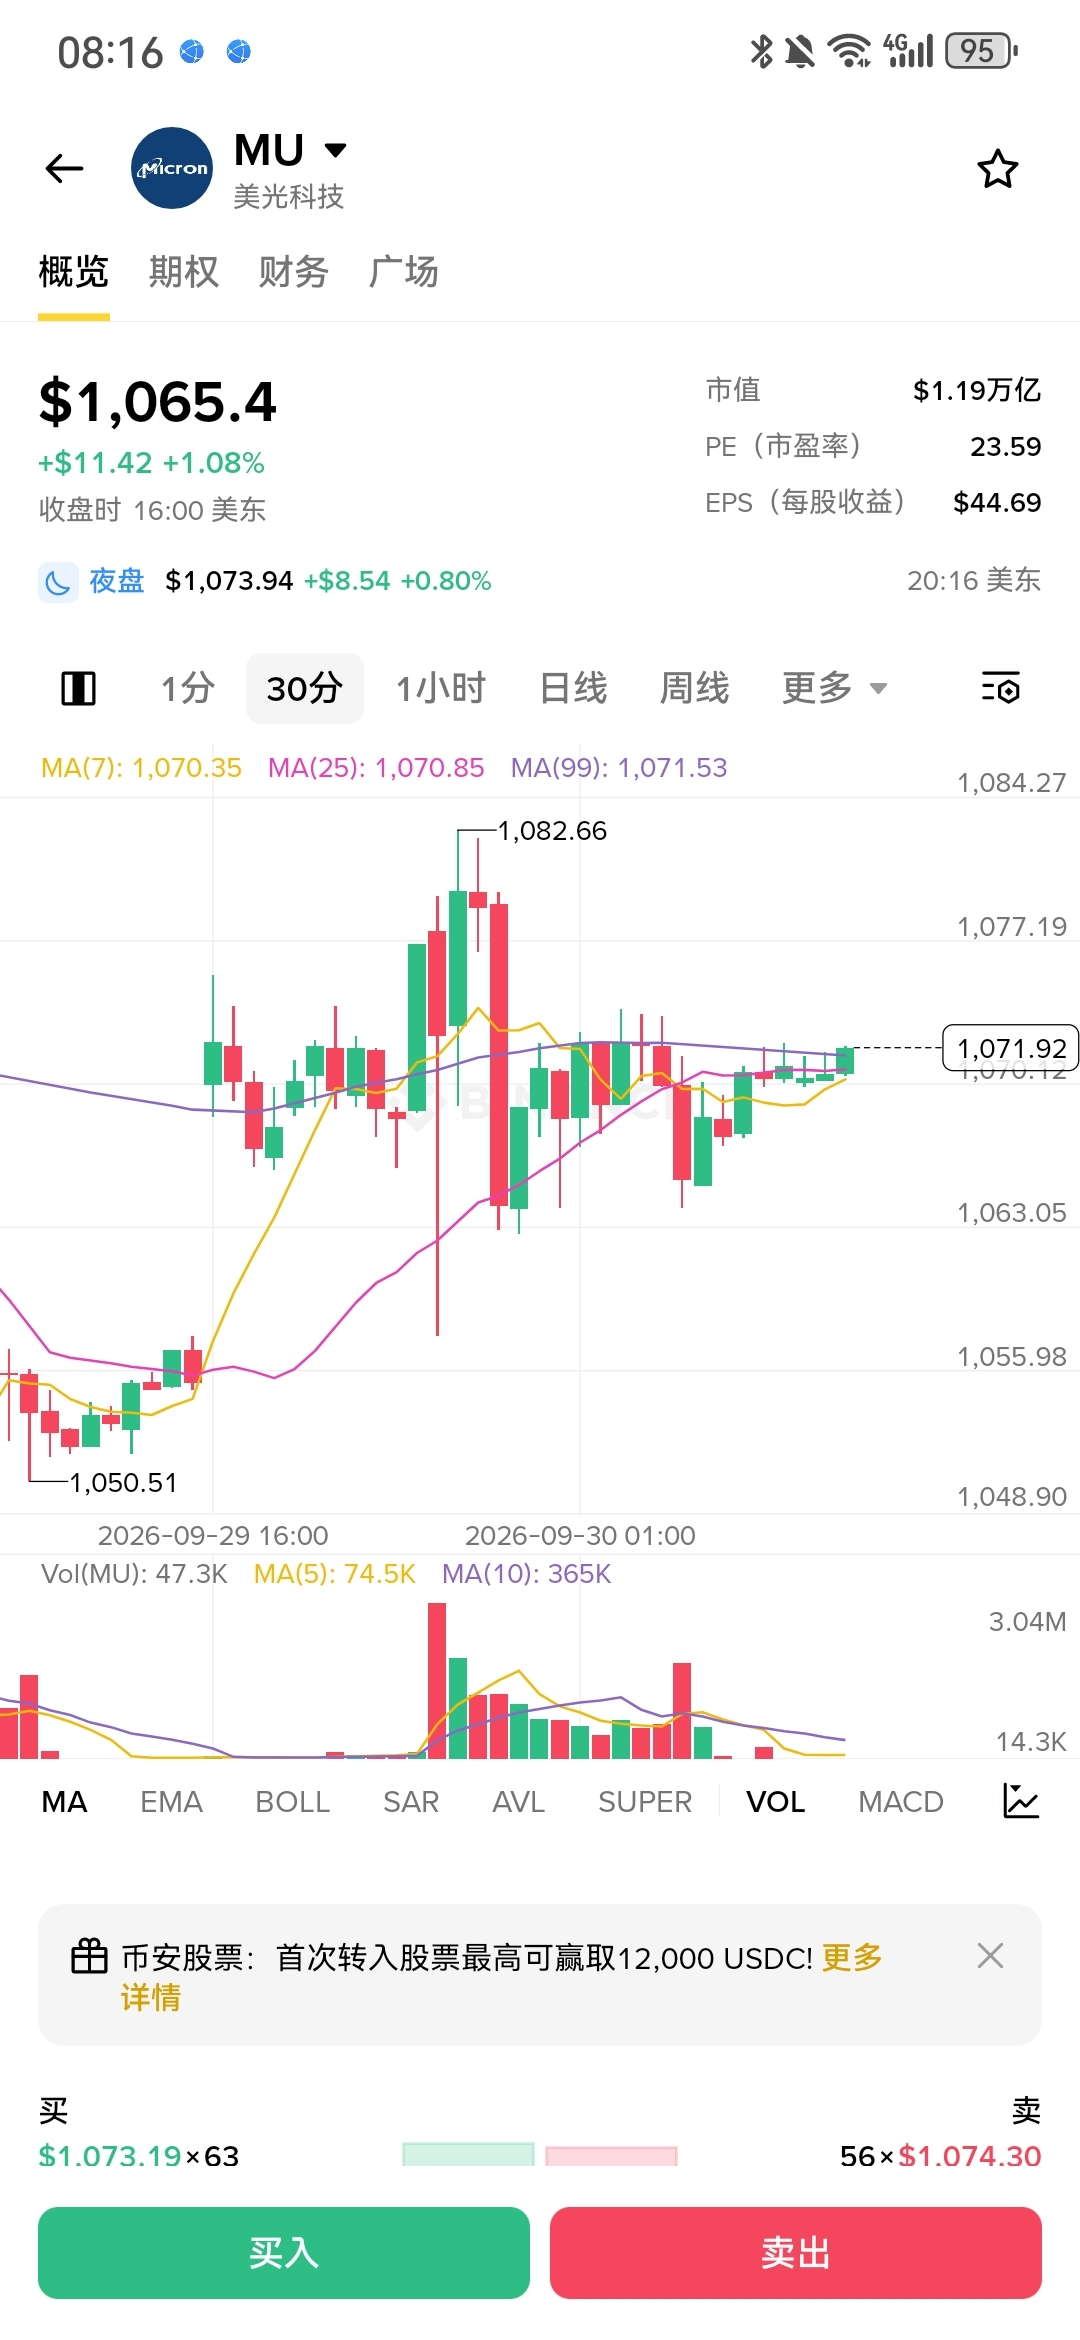
$MU は「景気循環が成長に変わる賭け」枠で、意見の分かれ方が最大。
今夜の決算、予想は売上509億、EPS31.49で、前年同期比+342%。
モルスタ(大摩)が先に冷水を浴びせて「EPSは31.2くらいかも」って言ってました😂でも大事なのは今四半期ではなく、2027会計年度のガイダンスです。
マイクロンは今、2027年の利益に対して6.8倍でしか取引されていません。市場はこのメモリーの追い風が続くことを、明らかに信じていない。
僕の考え:
今夜のマイクロンのガイダンスが「AI需要で“周期”が“成長”に変わる」と証明できれば、今はまさに拾い時。もしガイダンスが普通なら、好材料は出尽くし…
$SNDK は「最も上振れ(弾性)が大きい」一本ですが、上昇率に騙されないでください~
1年で1663%上昇!時価総額は66億から2660億へ。さらに140億の自社株買いも発表しました。
ただしサンディスクがやっているのはNANDで、マイクロンのDRAMより周期性がさらに強い。
僕個人の見解:16倍も上がった後に「強気」を語るのは、並大抵の勇気じゃない😂
アナリスト平均の目標株価は2136ドルで、まだ余地があるように見えます。けれど、もしNANDの価格が反転すれば、バリュエーション(株価評価)を一気に潰す下げ方になり得る。NANDは“レースに賭ける”人向きで、じっくり持ち続けたい人には向きません~
もう一言:期待はすでに最大まで引き上げられている。
決算シーズン最大の罠は「予想超え」そのものです。
すべてのアナリストが数字を上方修正し続けているなら、会社が良い決算を出しても、たいていは“出尽くし”になってしまう可能性が高い…
皆さんの他の見方も、ぜひコメント欄で聞かせてください~
#股票财报季