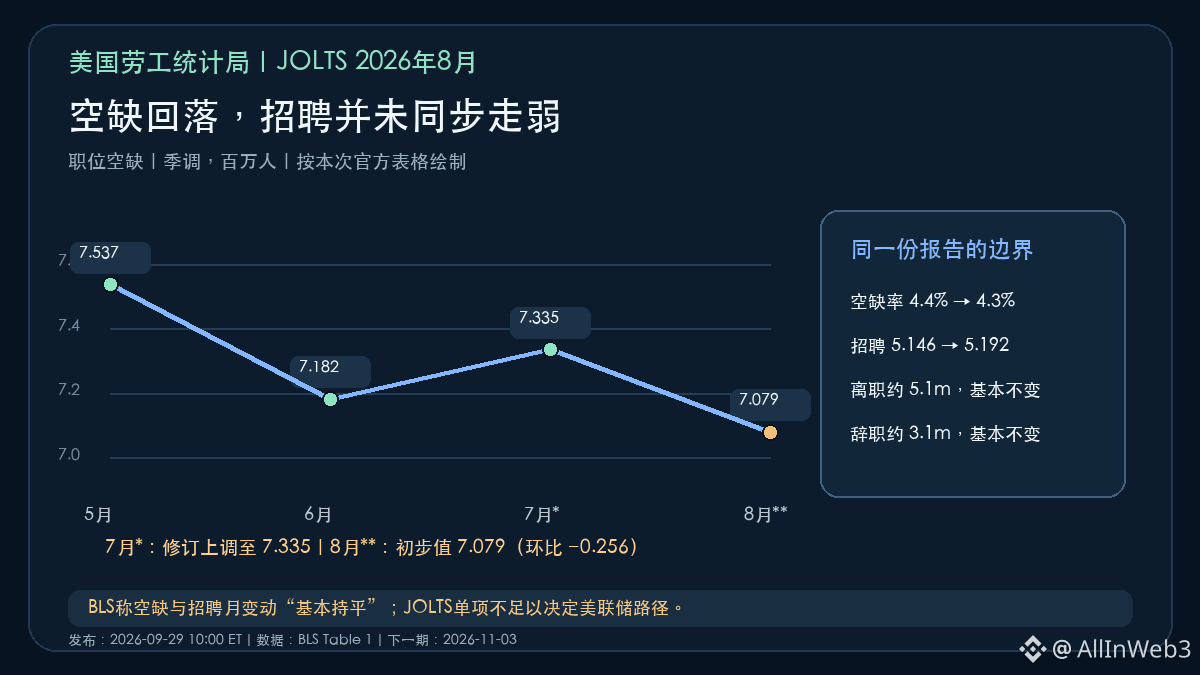
#米国8月JOLTS:求人(職種別の空き)が約710万に低下、ただしBLSは月次変化を「ほぼ横ばい」と説明。両者は矛盾していません。季節調整後の求人は、7月の改定値733.5万から707.9万へと25.6万減少。求人率は4.4%から4.3%へ低下。「熱榜」の「5か月ぶりの底」は横の目安としては使えますが、採用が突然崩壊したと直接翻訳することはできません。
タイムラインで見落としやすいのが改定です。7月の求人は、6.4万を上方に修正して733.5万でした。したがって最新月の変化を見るとき、基準はそれより前の古い推計ではありません。8月の採用(雇用)は519.2万で、改定後の7月514.6万からはわずかに高い。総離職は約507.0万で、BLSは「ほぼ不変」としています。自発的な離職も約310万で、基本的に変わりません。求人は下向きでも採用はなお堅調で、労働力需要の減速の兆しを示唆しますが、このレポートは全面的な採用凍結の証拠までは提示していません。取り扱い上、求人(job openings)は各月の最終営業日にも開いているポストの「在庫」です。一方、採用は給与台帳に計上された「月中の新規人数」を集計します。片方は時点の在庫、もう片方は月次のフローであり、その差を失業者数や純雇用の変化として直接扱うことはできません。
産業別の観点では、BLSによれば8月の各業種の求人は総じて大きくは変わっていません。したがってより妥当なのは、「総量は落ちたが、内訳はまだ足並みをそろえて急ブレーキがかかってはいない」という表現です。もしその後も採用が継続して低下し、離職/解雇に明確な変化が出てくるなら、「需要がさらに弱まっている」ことの証拠としての重みが高まります。金利や暗号資産について言えるのは、これはあくまでマクロ入力ということです。求人の下落は賃金や需要への圧力を和らげる可能性はありますが、JOLTSの単一項目でFRBの道筋は決められず、単独でコイン価格を説明することもできません。次は賃金・雇用者数・インフレデータで交差検証し、金利とドルがどう反応するかを見る必要があります。今回のBLS公表は、米東時間9月29日10:00(北京時間22:00)。データは速報推計です。次回のJOLTS発表は11月3日。出所:米国労働統計局の8月JOLTS原資料(プレスリリース)および表。