マイクロンの第4四半期決算:メモリ・スーパーサイクルは続くのか? $MU
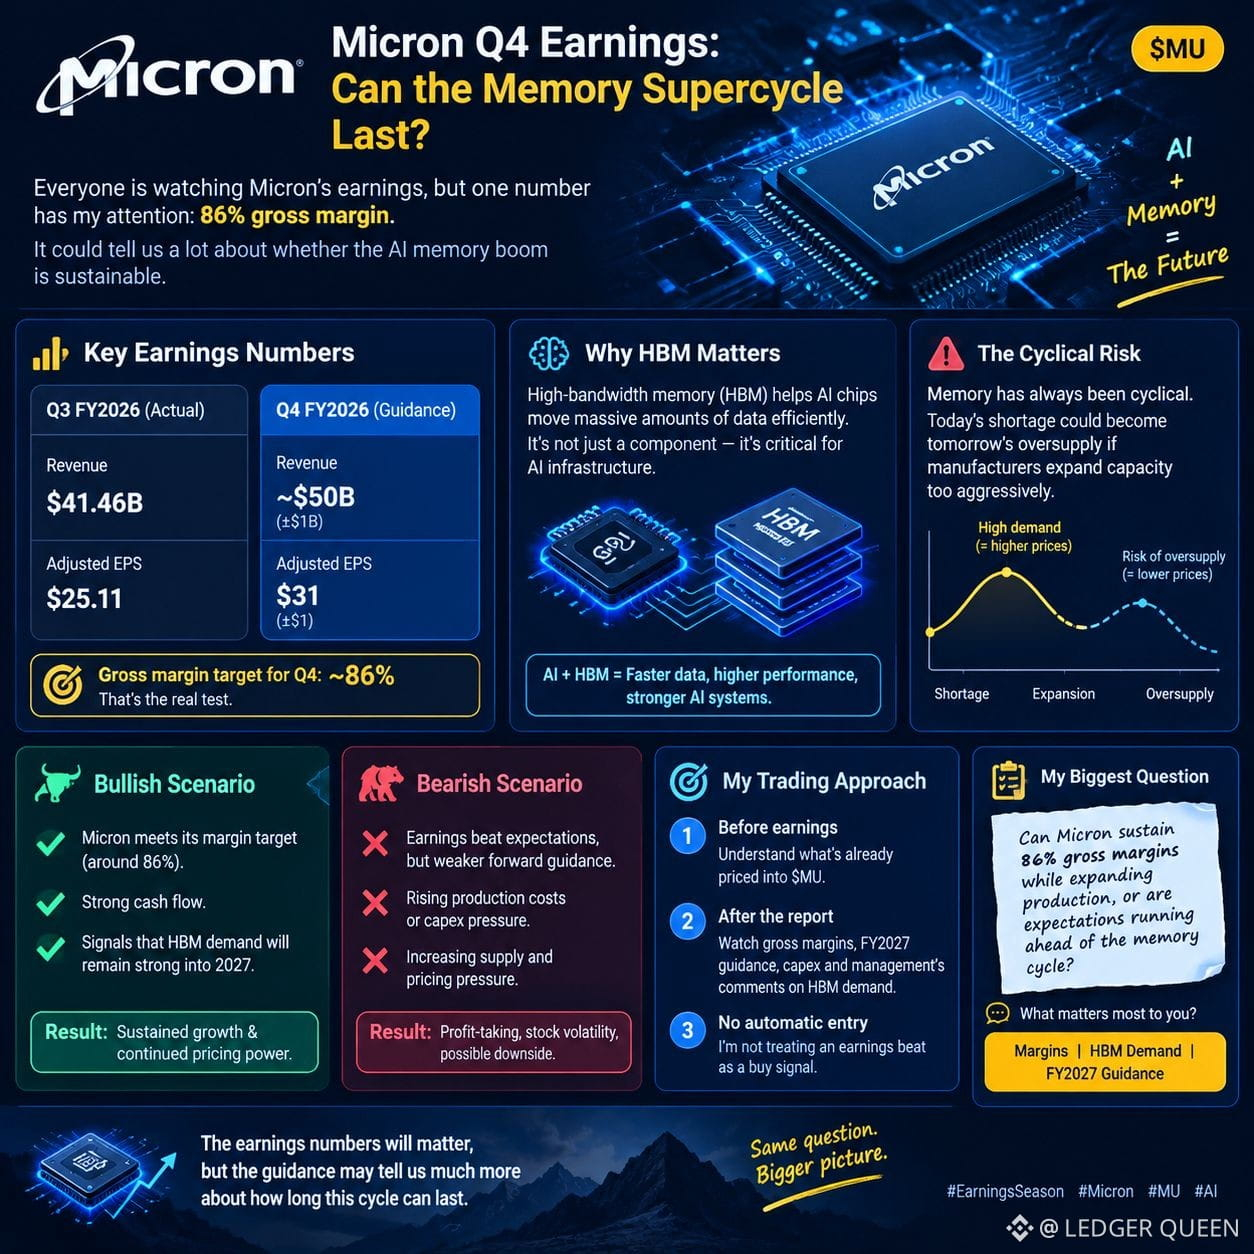
誰もがマイクロンの決算に注目しているが、私が気になっているのはある数字だ――粗利益率86%だ。
マイクロンの第3四半期の売上高は414.6億ドルに達し、調整後EPSは25.11ドルだった。2026会計年度第4四半期について、経営陣は売上高を約500億ドル、調整後EPSを31ドルと見込むガイダンスを提示している。
これは大きな期待だ。しかしマイクロンは達成できるのか?
🧠 なぜHBMが重要なのか
AIチップには、大量のデータを効率よく処理するために、高帯域幅メモリ(HBM)が必要だ。AIインフラが拡大するにつれ、メモリは業界全体の中で重要な要素になってきている。
ただし、メモリは常に景気循環型だ。今日の供給不足は、メーカーが能力増強をやりすぎれば、明日の供給過剰に変わり得る。
📊 強気(ブル)と弱気(ベア)のシナリオ
強気:マイクロンがマージン目標を達成し、強いキャッシュフローを示し、さらにHBM需要が2027年まで強い状態が続くことを示唆する。
弱気:決算は市場予想を上回るが、弱い見通し(フォワード・ガイダンス)、生産コストの上昇、または供給圧力の強まりが市場を失望させる。
素晴らしい決算は、それだけで株価が上がることを自動的に意味するわけではない。結果と同じくらい期待が重要だ。
🎯 私の方針
決算前は、すでに$MU に織り込まれているものを見ている。決算後は、粗利益率、2027会計年度のガイダンス、設備投資(キャピタル・エクスペンディチャー)、そしてHBM需要に関する経営陣のコメントに注目する。
私は、決算の上振れを自動的なエントリー・シグナルとして扱わない。
最大の疑問はこれだ:マイクロンは、生産を拡大しながらも粗利益率86%を維持できるのか?それとも、期待がメモリの景気循環よりも先行しているのか?
あなたにとって最も重要なのは何か:マージン、HBM需要、または2027会計年度のガイダンス?
#EarningsSeason
$OG
$CRV