
$MU に強気:メモリのスーパーサイクルはピークを迎えているわけではなく、むしろ強さを増している。
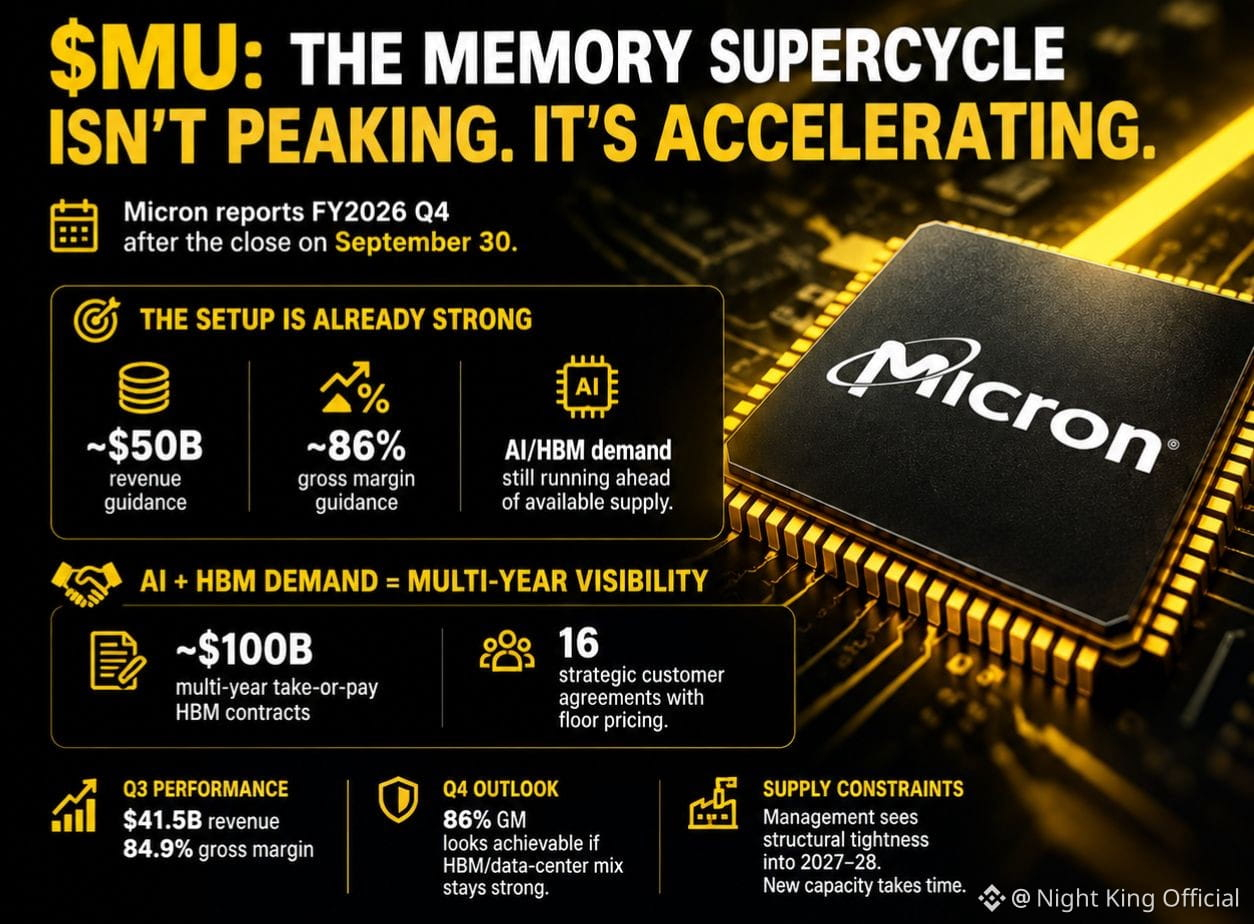
MUは9月30日のクローズ後にFY2026 Q4の数値を発表する。ガイダンスはすでに売上500億ドル、売上総利益率86%に設定されている。市場は(良くない展開の)織り込みを入れているようで、状況は堅実に見える。
なぜ自分はまだ強気なのか:
AI+HBMの需要は供給を引き続き上回っている。マイクロンは、複数年のテイク・オア・ペイ型HBM契約で約1000億ドルを確保しており、さらに床(最低)価格付きの戦略的顧客契約を16件結んでいる。これにより、物価(サイクル)要因だけの話から、契約による見通しが効く話へと変わる。
Q3では売上415億ドルで売上総利益率84.9%をすでに達成している。HBM/データセンター寄りのミックスが維持され、価格が保たれるなら、Q4で86%をクリアするのは十分に現実的だ。
経営陣は、供給制約が2027〜28年にかけて構造的に続きそうだと言い続けている。新規能力は“すぐに”立ち上がらない。
本当の論点は、Q4が強いかどうかではない。このスーパーサイクルが、最終的に供給(能力)が追いつくまで、どれくらい長く走れるかだ。
決算後、みなさんはMUをどこまで狙っている?押し目でまだ買い増し?それとも一部利確している?
#EarningsSeason #MU