
米国債の利回りが急騰し、米株はどうして横ばい、さらには過去最高を更新できるのか?
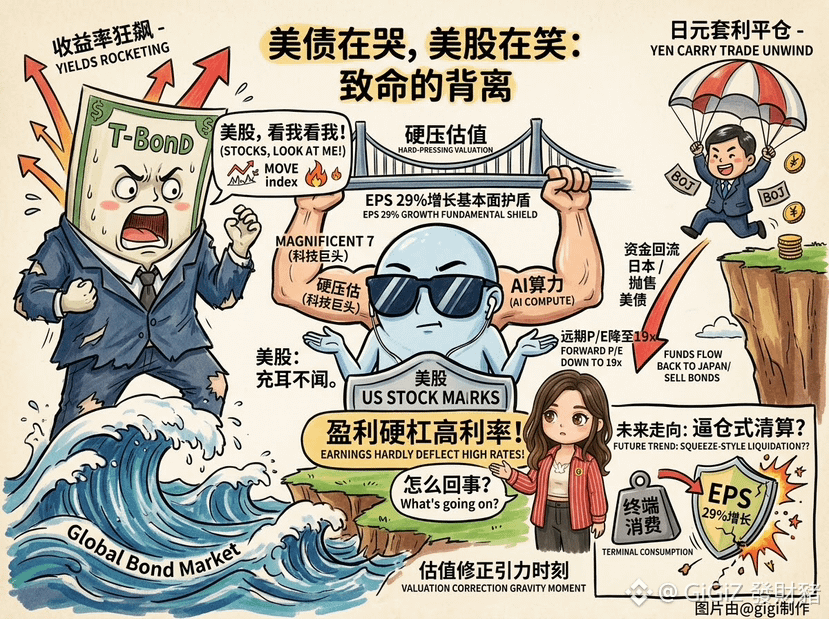
伝統的な金融理論では、金利は資産価格の錨(いかり)です。債券市場の利回りが急上昇すれば、必然的に株式市場から流動性が吸い上げられます。今回のズレは、一見すると不合理に見えますが、利益が評価額を強引に押し下げ(圧縮し)ており、さらに市場は過激なオプションの駆け引きをしているからです。
皆さんは、フォワードP/Eが19倍まで下がったことから、EPSが29%増えたことで盤石な土台ができたと考えています。しかし、米国株はテック巨大企業によって性質が根本から変わりました。
潤沢なキャッシュフローを持つこれらの巨頭は、高金利への耐性がほぼありません。むしろ高金利を利用して利息収益を得ることさえできます。彼らがEPS増分の大半を獲得し、ひとりでマーケット全体を支え、小型・中型の株が高金利に苦しめられているという現実を隠しています。
円キャリー取引の清算は、いつ爆発してもおかしくない“隠れた伝播経路”のようなものです。日銀の利上げが資金を日本へ引き戻すことで米国債が売られ、利回りは押し上げられますが、債券市場から出てきた国際資金はリスク資産から逃げるのではなく、逆に米国株の中でも最も確実性の高いAI計算力の中核銘柄に、ついでのように投下されます。米国株は、世界的な流動性収縮の波の中で最後の“安全な避難港”になっているのです。
ただし、この平穏がずっと続くことはありません。これから市場は、追い詰め型の強制清算(ショートスクイーズのようなもの)に直面する可能性が高いです。10年物米国債利回りが臨界点を突破すると、借入コストは実体経済の企業へ加速度的に波及します。
最終消費が一度でも圧迫されれば、EPS成長の見通しにひびが入ります。利益という“土台”が緩むと、抑え込まれていた金利の引力が瞬時に爆発し、米国株はおそらく急速なバリュエーション(評価額)の修正を迎えるでしょう。
DYOR
#股票财报季