$MU は売上総利益率86%を維持できるのか?T4(FY2026)決算前に僕の意見を言うね #EarningsSeason
*1. 決算後は強気か弱気か?*
僕は中期では強気、短期は慎重。$MU はYTDで+500%で、オプションは明日9月30日の値動きを\pm7%(982ドル - 1127ドル)と見込んでる。たとえ決算が良くても、ガイダンス次第でsell-the-news(材料出尽くし)リスクがある。
僕のプランは:決算前に50%を安全側で確保。もしビート&ガイダンスでHBM4の上方修正があれば、1127ドル超で買い直す。ミスなら980ドル待ち。
*2. T4で粗利率は86%超え可能?*
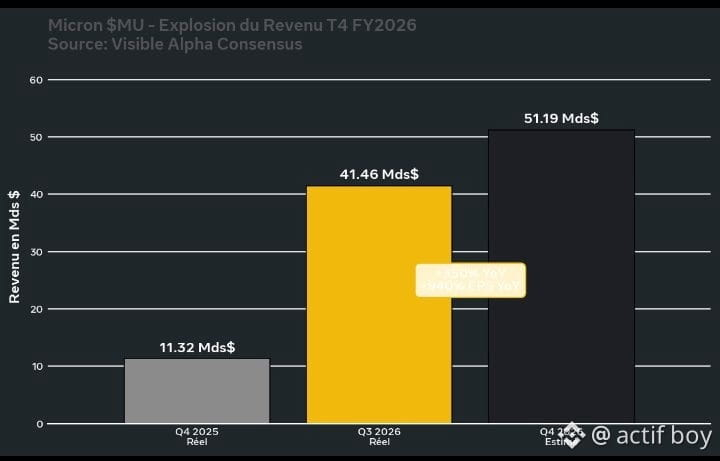
はい、可能だと思う。公式ガイダンスは86%±1.5%。T3では粗利率42.6%、売上収益は41.46 Mds$で前年比+346%。
ドライバーはHBM:データセンター売上の61%を占め、DDR5より3倍高い価格で売れる。UBSによると、DRAMの供給不足は2027年まで続く見通し=最大のプライシングパワー。
コンセンサスT4:EPS 31.46$ / 売上収益 51.19 Mds$ vs 昨年は3.03$ / 11.32 Mds$(EPSは+940%)。
*3. このスーパ―サイクルはどれくらい続く?*
僕の見立てでは、2027年の半ばまで続くはず。NVIDIAとハイパースケーラーがHBMを買い続ける限り、供給が追いついてこない。月曜の、OpenAIが一時停止するという噂の後の-2%は脆さを示していて(真剣に受け止めるべき)。
あなたたちの分析だと、$MU は決算後どれくらいまで行くと思う?86%を上回れる?
#MU #EarningsSeason