$MU FY2026 Q4 決算 — 強気だが、注目はガイダンスが試金石
私見:決算後のMUは強気。ただし条件が1つあります。ミクロンは、AIメモリ・サイクルがまだ拡大していることを証明する必要があり、記録的なマージンでピークアウトしてしまっては困るのです。
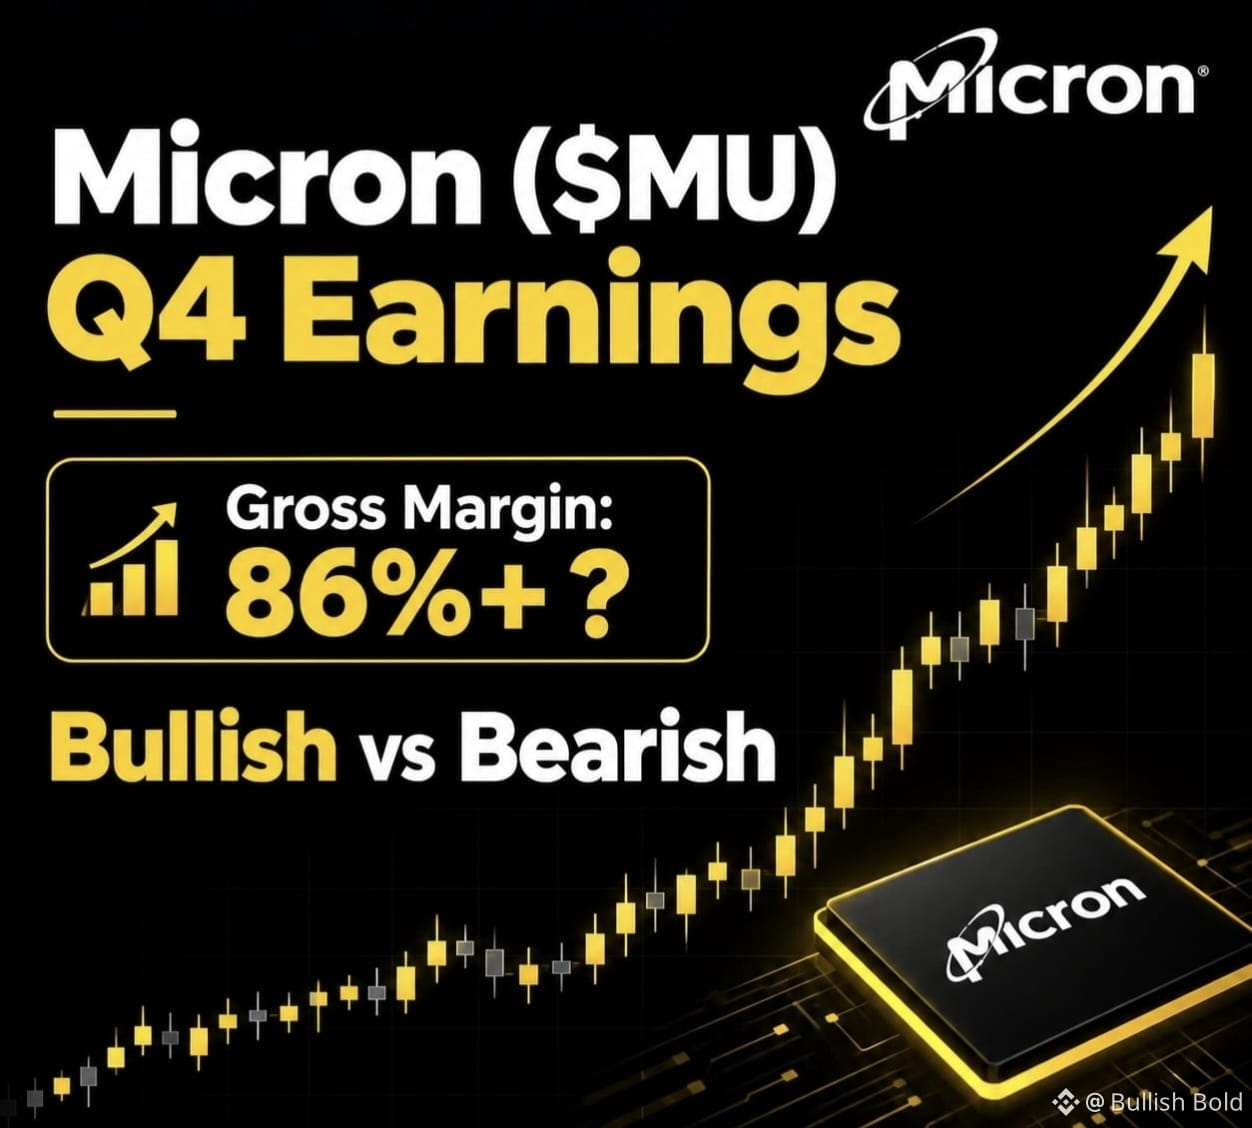
Q4の見立て:ミクロンは売上高が500億ドル±10億ドル、粗利益率は約86%をガイダンス。Q3では非GAAPの粗利益率が84.9%でした。市場はすでに大きな上振れを織り込んでいます。
粗利益率は86%を超えられるか?DRAMの価格と高付加価値のAI製品の需給がタイトな状態が続けば、86%は上回れると思います。ゴールドマン・サックスはQ4で87.3%を想定したと報じられています。より重要な問いは、供給が拡大する中でマージンがFY2027に向けて高水準を維持できるかどうかです。
メモリ・スーパーサイクル:ミクロンは、DRAMおよびNANDの需給環境が2027年以降もタイトな状態が続く見通しを示しており、より長期のAI主導メモリ・サイクルを示唆しています。
HBM4レース:ミクロンはすでにHBM4を大量出荷しており、HBM4の12-high立ち上げはHBM3Eより2倍速いと述べています。さらに、>$1BのHBM4売上を出荷済み。
競争は依然として激しい:Q2のHBM売上シェアは、おおむねSK hynix 50%、Samsung 33%、Micron 18%でした。
結論:
強気の論拠は、ミクロンが>86%のGMを達成し、FY2027の見通しが強く、HBM4の供給能力が加速していけば一段と強まります。最大のリスクは弱い四半期そのものではなく、強い結果の後に前倒しで期待が下がるような見通しになることです。
あなたは決算の値動きに取引しますか?それともレポート発表中はMUを保有しますか?まずガイダンスを見てから判断しますか?
#EarningsSeason #MU