

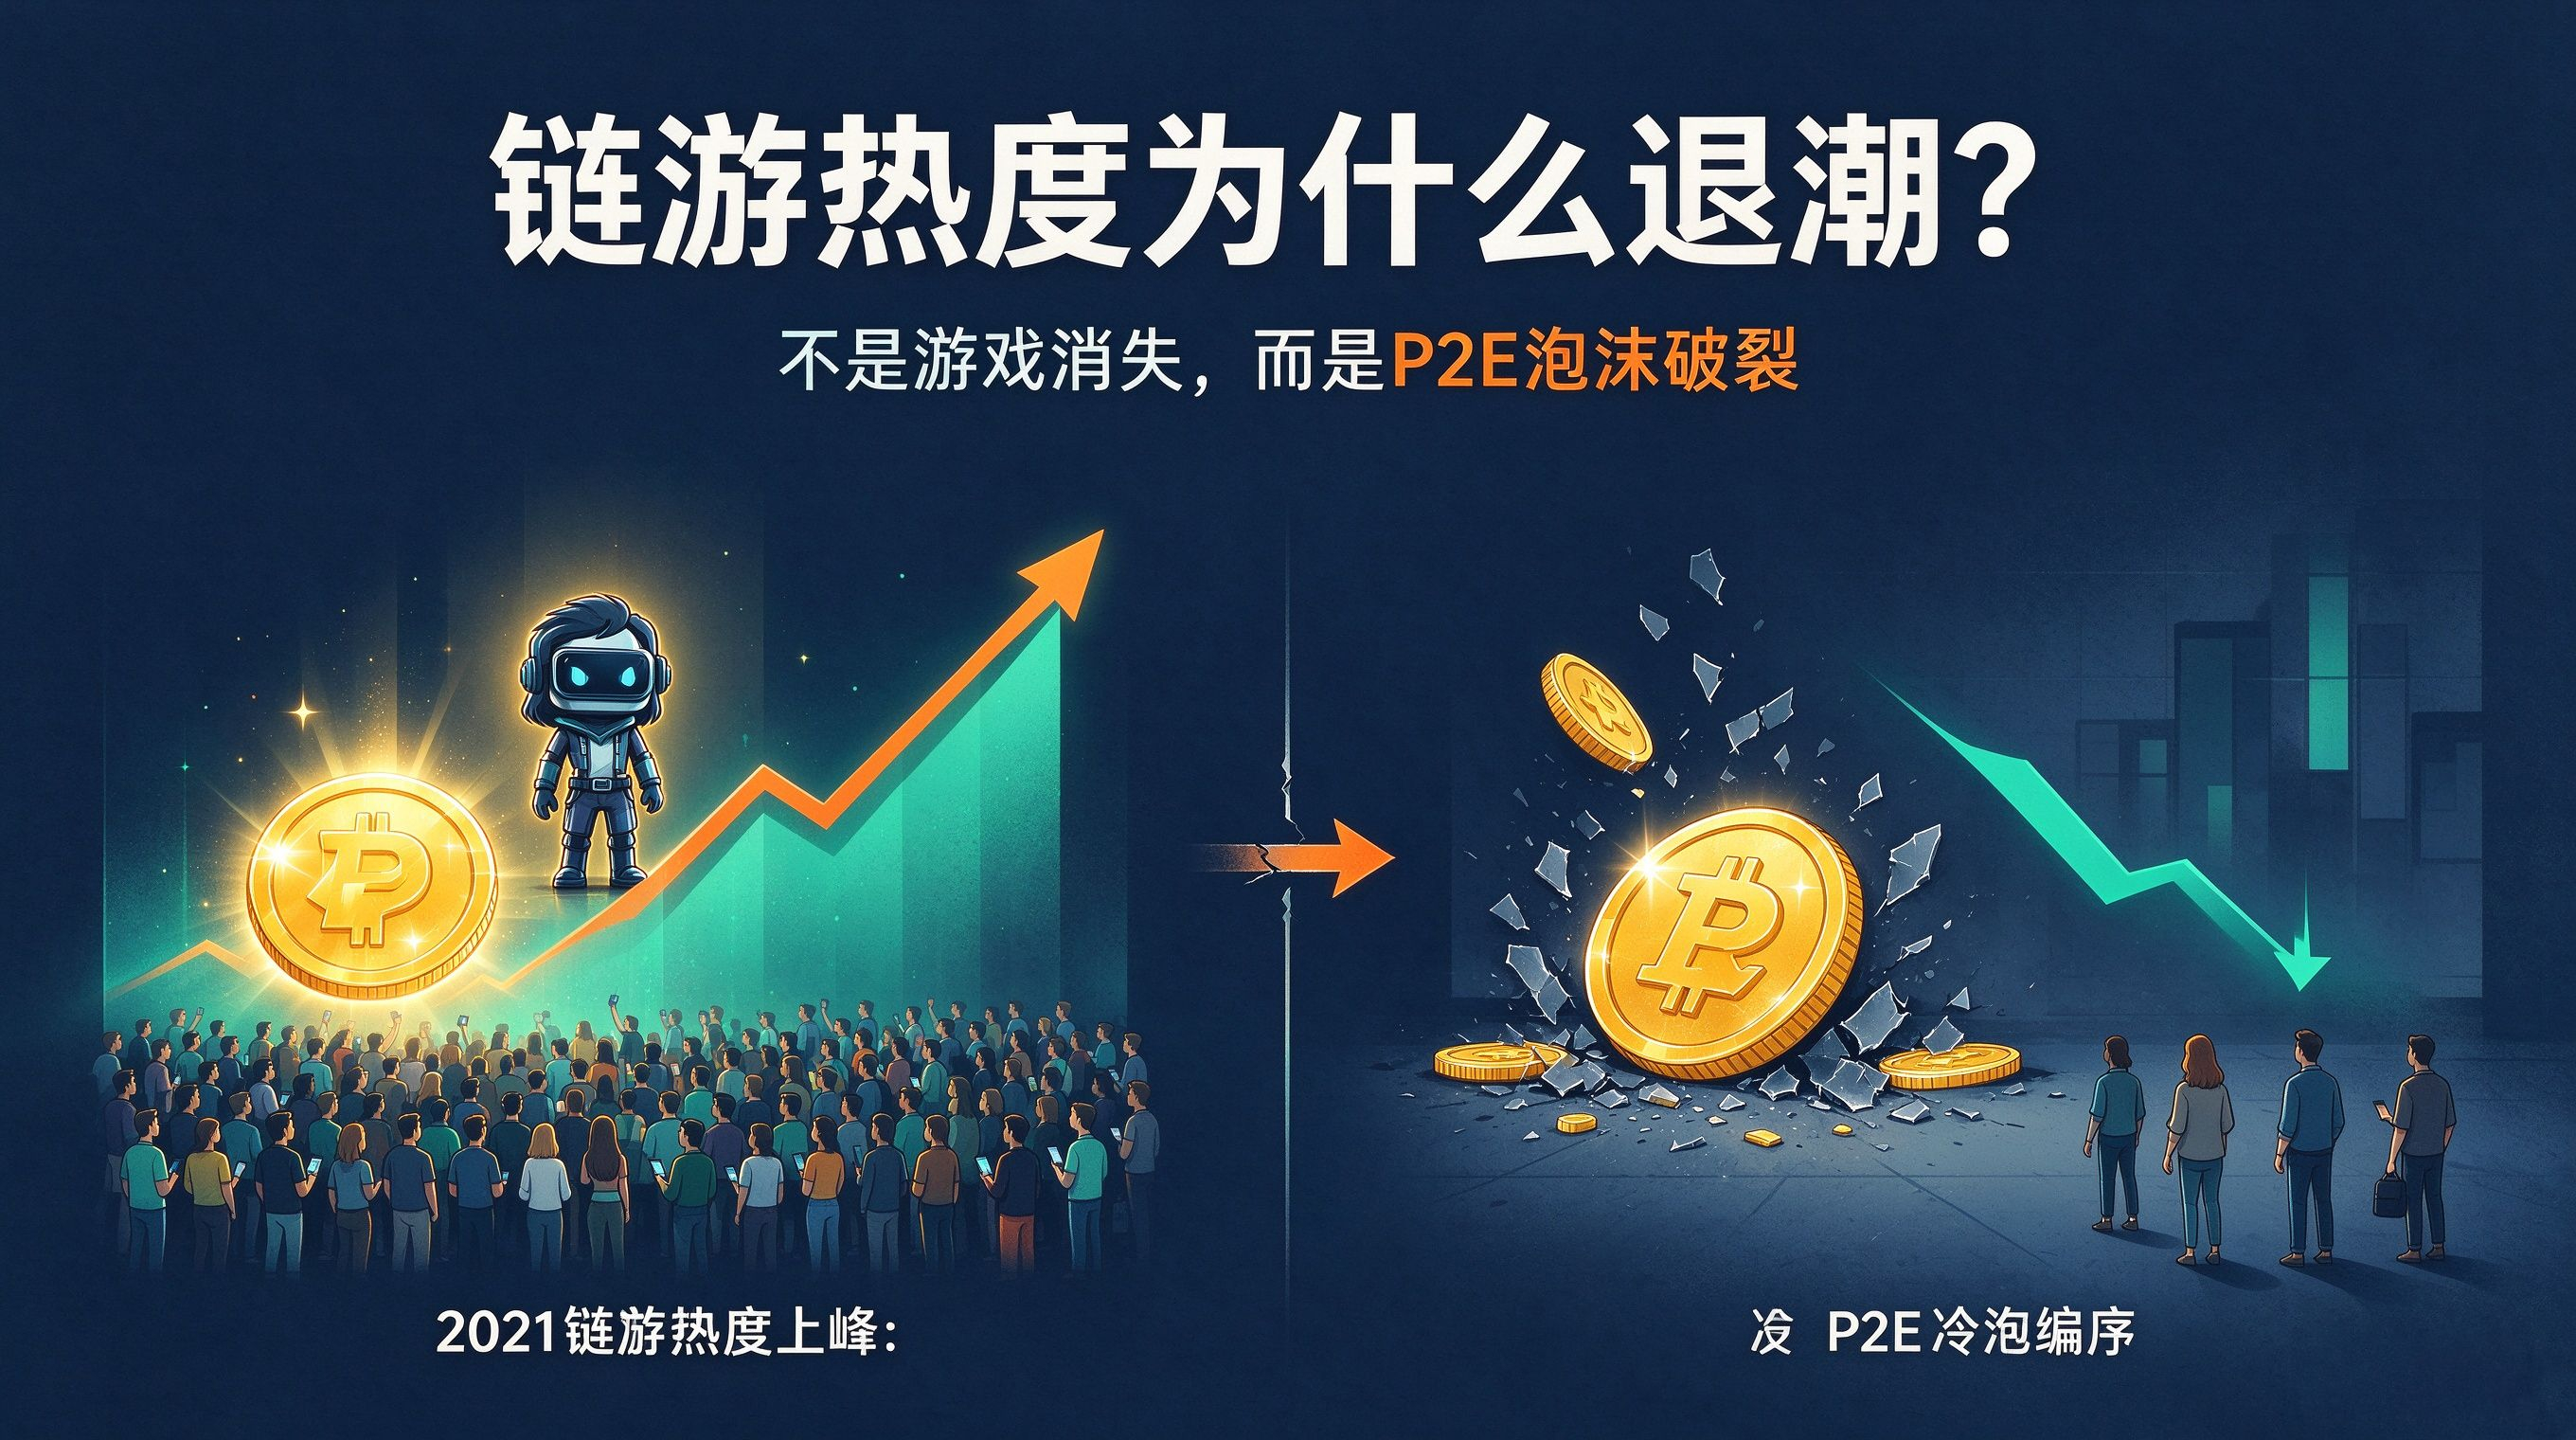
不少人还记得 2021 年链游(GameFi)的盛况,Axie Infinity 引爆 P2E 边玩边赚浪潮,大量玩家涌入游戏打金,资本扎堆押注链游赛道,新项目层出不穷,社群讨论热度居高不下。但短短两年过去,链游的热度快速降温,曾经火爆的项目大多沉寂,很多人感慨链游 “不火了”。
链游遇冷,并不是区块链和游戏结合的思路被证伪,而是早期 P2E 模式的泡沫彻底破裂。过去大量链游本质是披着游戏外壳的金融产品,这套模式的底层逻辑,建立在源源不断的新玩家入场接盘之上。玩家需要购买 NFT 角色才能进入游戏,通过重复刷任务产出游戏代币,再把代币卖出换取收益。
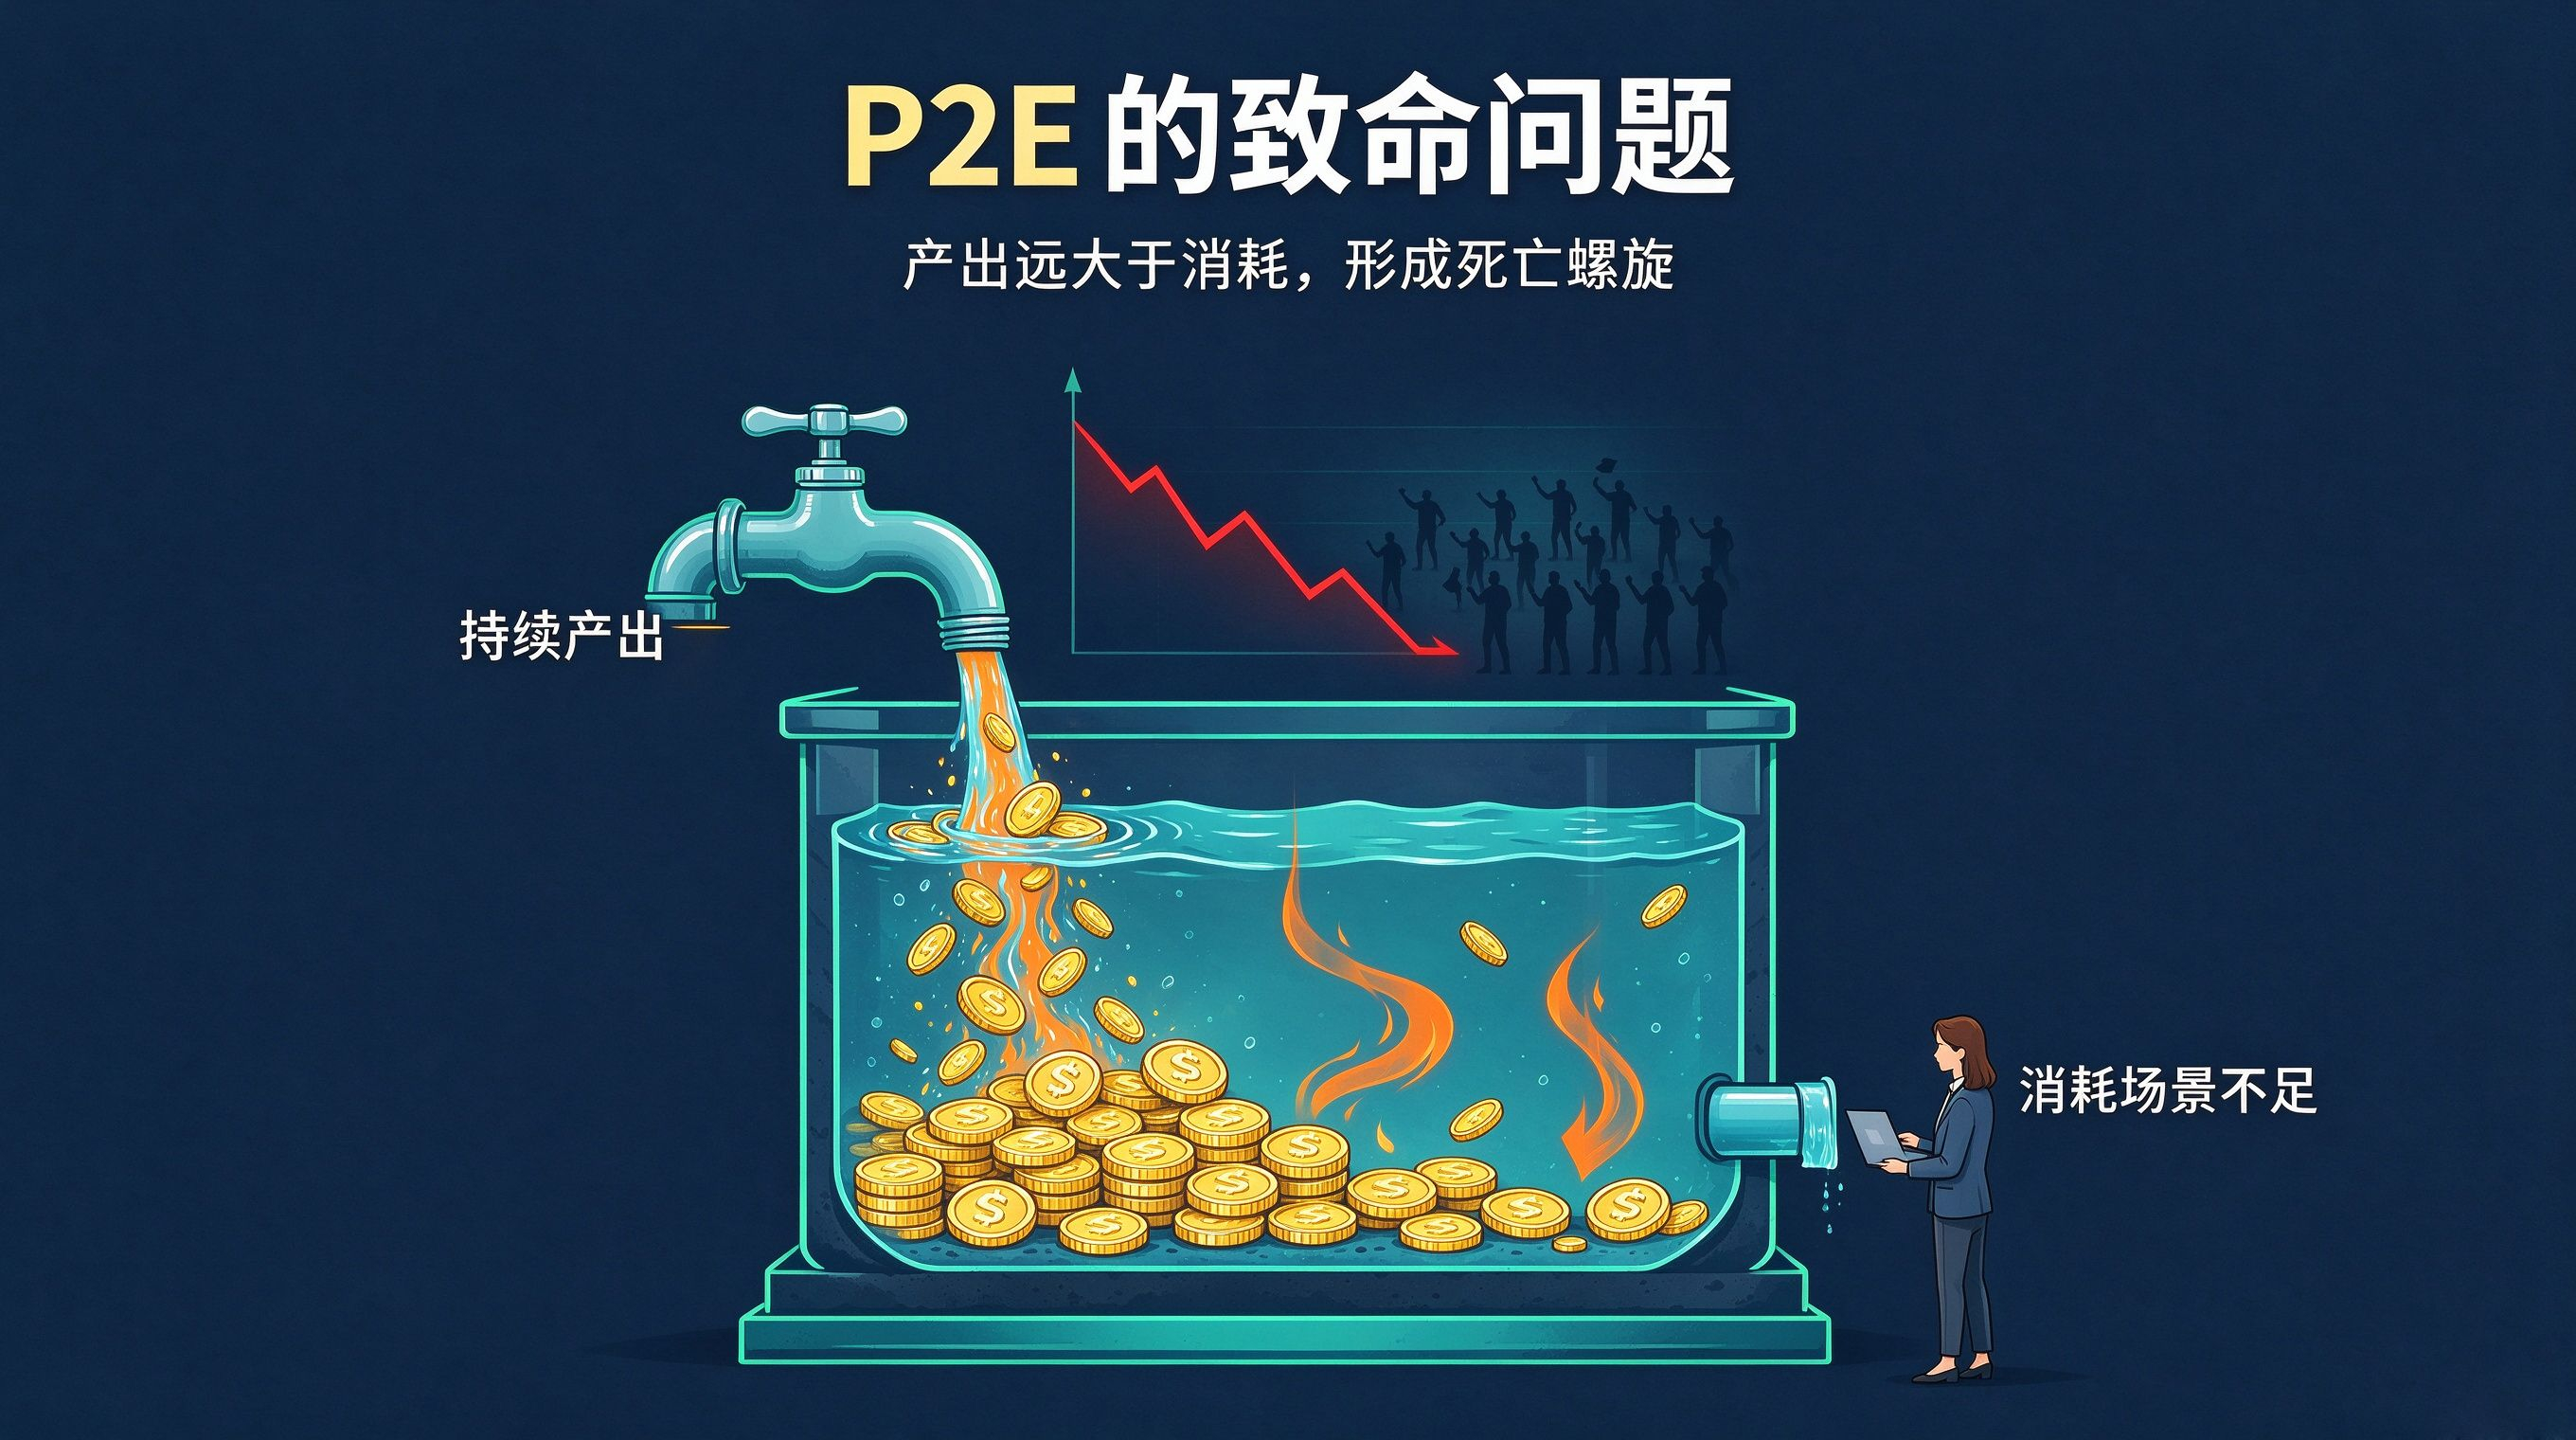
这套经济体系有一个致命缺陷:代币持续产出,但游戏内真实消耗场景严重不足,代币供给永远大于消耗。一旦新增玩家增长放缓,没有新资金进场承接,代币就会进入通胀下跌通道。收益缩水之后,打金玩家会集中抛售代币离场,进一步压低币价,形成难以逆转的死亡螺旋。
这也和我们前面聊到的代币设计逻辑高度契合。很多链游项目在设计代币时,上来就敲定总发行量,却没有认真思考代币在游戏内的真实用途、消耗场景与分配释放规则。代币仅仅作为给打金玩家发放的 “工资”,没有足够的消耗池对冲抛压。当所有人的目标都是代币套现,没有人愿意长期持有,生态自然无法持续。
除了代币经济模型的先天缺陷,早期链游在游戏产品层面,几乎放弃了游戏本身。绝大多数项目把重心放在代币挖矿机制设计,剧情、美术、玩法都十分粗糙,大多是简单重复的挂机刷怪。传统游戏玩家追求的是娱乐体验,而进入早期链游的用户,目标只有赚钱。一旦收益消失,玩家会立刻集体撤离,用户留存极差。
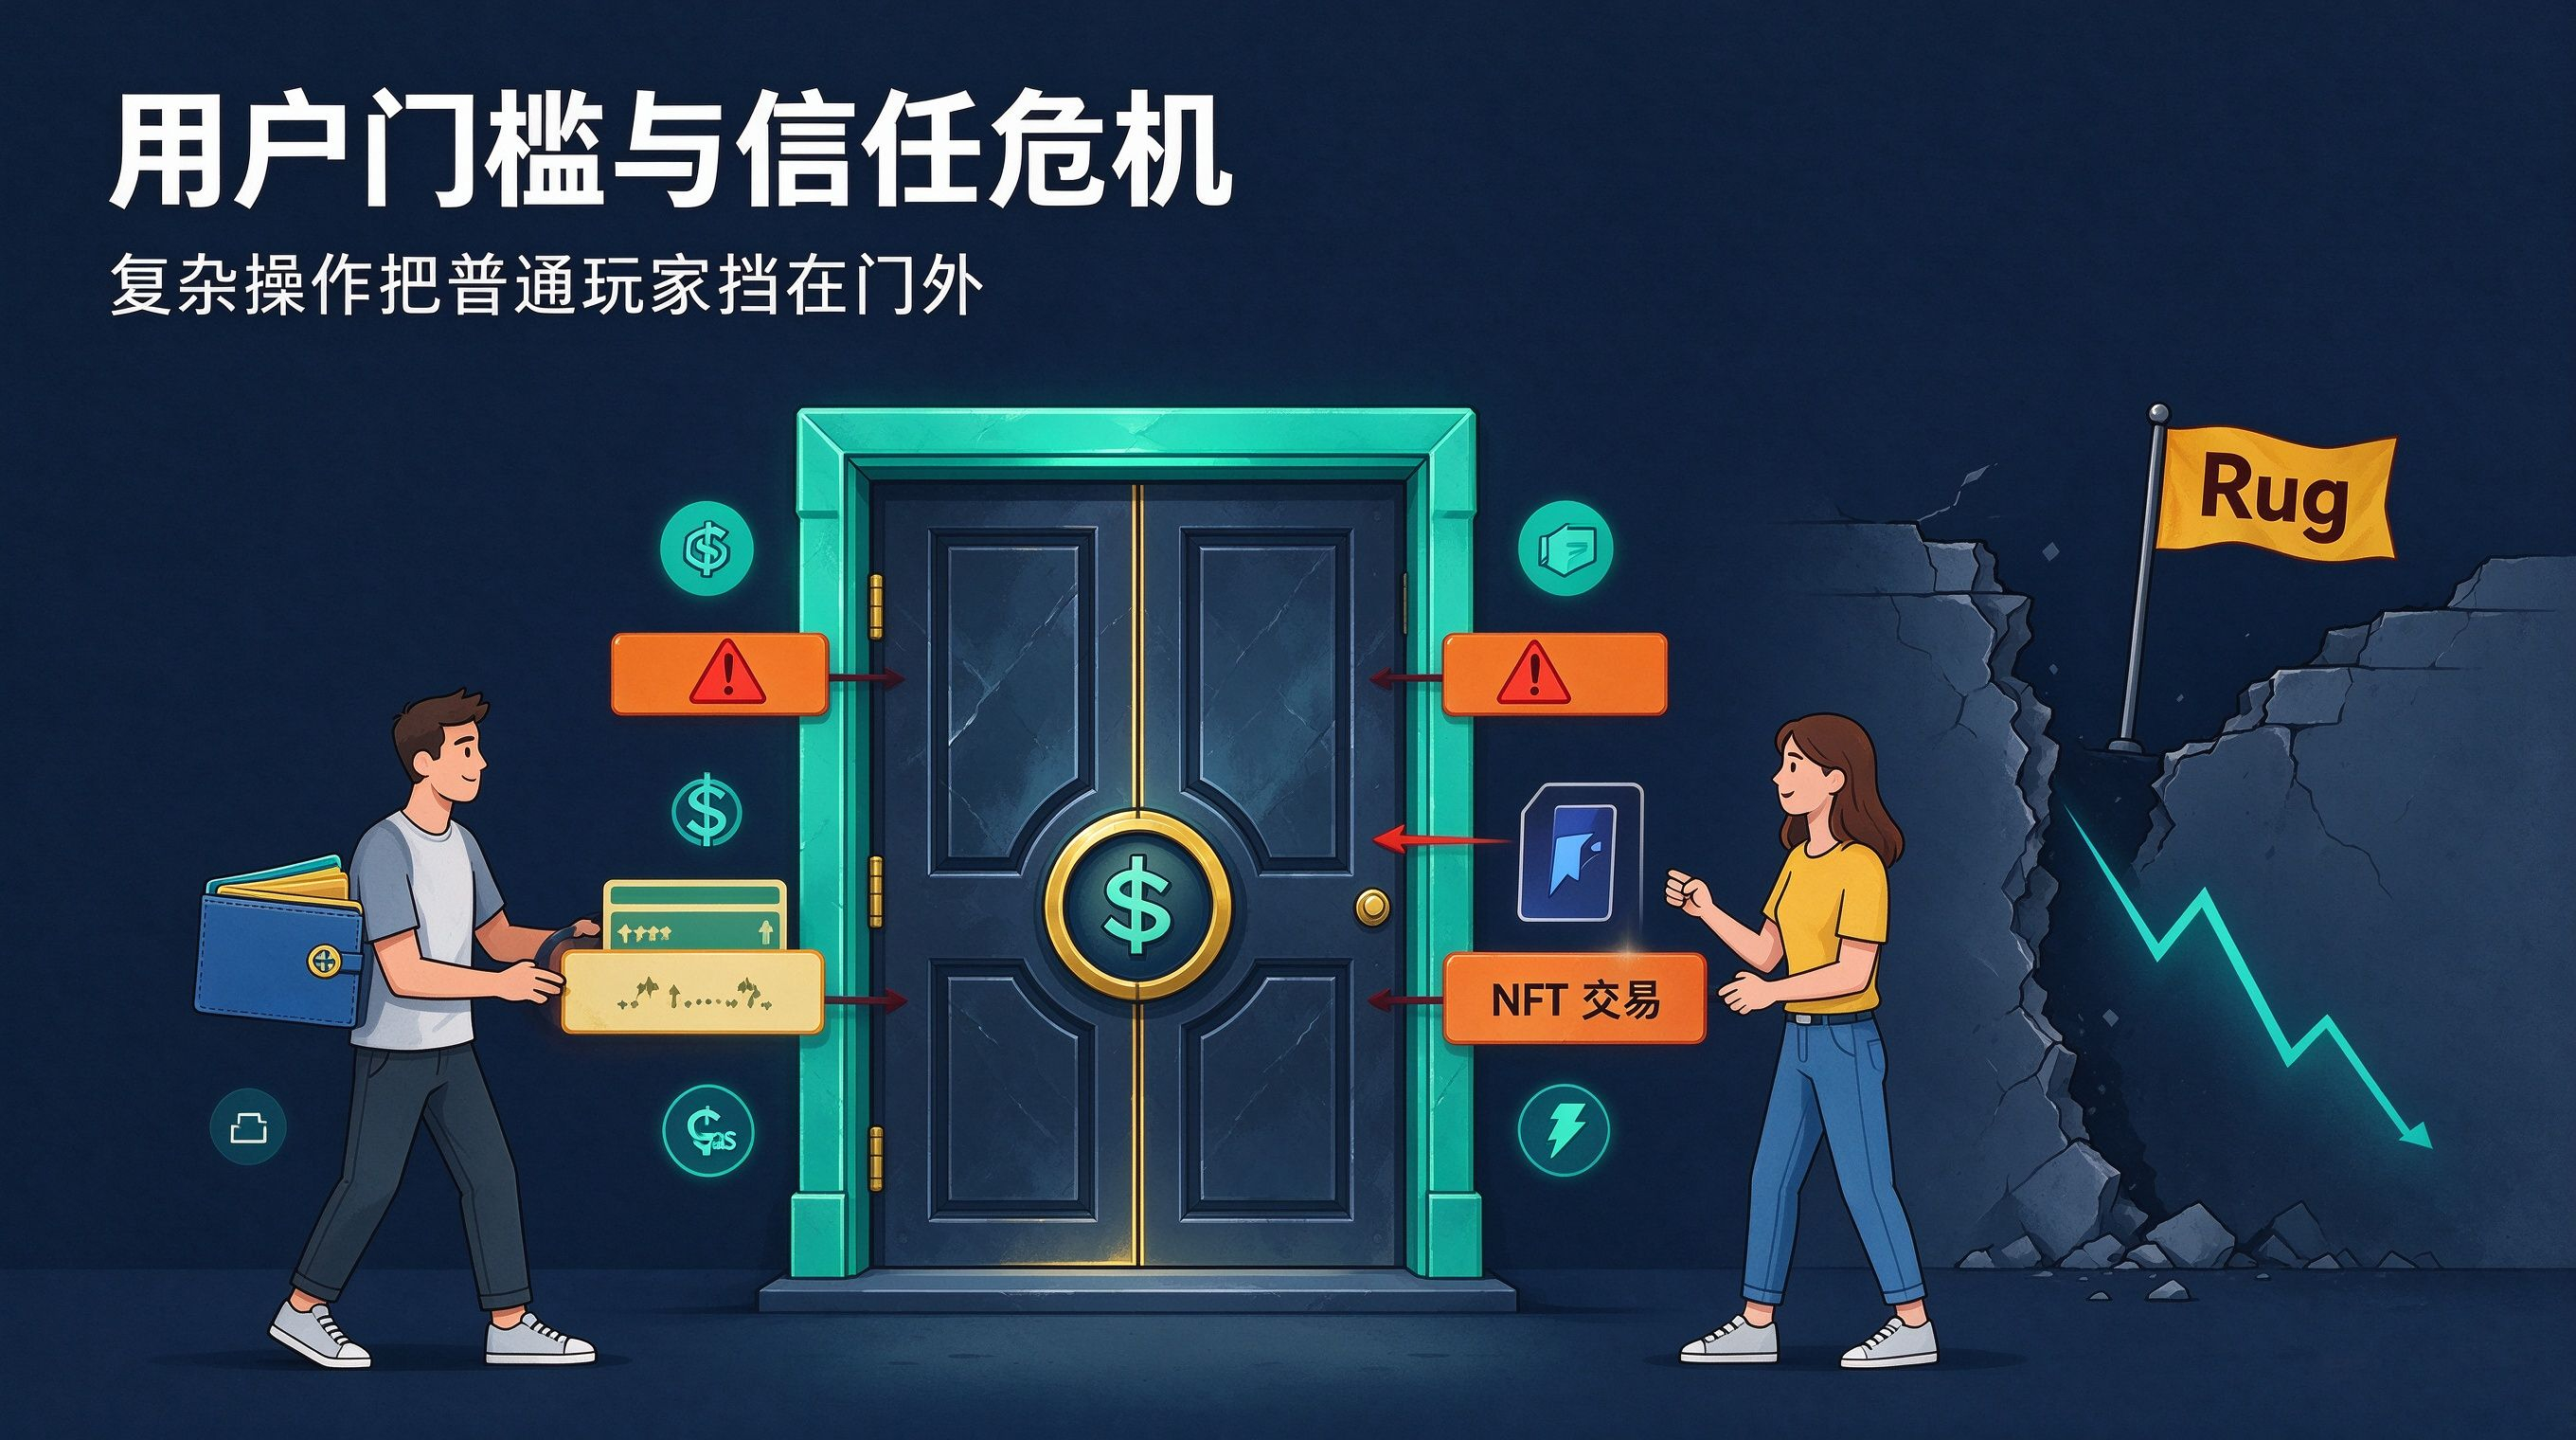
同时,区块链带来的使用门槛,直接把海量普通玩家挡在门外。想要玩链游,用户需要创建钱包、保管助记词、处理 Gas 费,还要理解 NFT 买卖、代币兑换等一系列复杂操作。对比手机、PC 端一键点开就能玩的传统游戏,这套流程对普通用户极不友好。再加上 Steam 等主流游戏平台限制带有 NFT、可交易代币的游戏上架,链游失去了触达大众玩家最重要的分发渠道,只能局限在加密小圈子内部循环。
资本风向的转变,进一步加速了赛道降温。2021 至 2022 年,大量 Web3 风险资本涌入 GameFi 赛道;随着熊市到来,资金快速撤离,转向 AI、RWA、Layer2 基础设施等新叙事。一级市场融资规模大幅收缩,新项目缺少充足资金打磨产品,大量半成品项目上线不久就被迫关停。层出不穷的项目 Rug 跑路事件,不断消耗市场信任,大众慢慢形成刻板印象:链游等于资金盘。
监管层面的不确定性,也给链游发展戴上枷锁。全球各国针对加密资产的监管政策持续收紧,欧盟 MiCA 法案落地,美国 SEC 也多次将游戏代币判定为证券。打金变现这种 P2E 核心玩法,在很多地区面临合规风险,项目方的合规成本急剧上升,很多曾经流行的模式已经无法继续推广。再加上加密大盘进入熊市,市场整体风险偏好下降,投资者不再愿意为链游 NFT 和代币承担高风险。
当然,链游赛道并没有彻底消亡,只是告别了全民炒币的泡沫时代,进入去投机、重产品的重构阶段。行业已经抛弃了旧 P2E “边玩边赚” 的叙事,转向 Play and Own(玩即拥有)的新思路。
新一代链游把游戏体验放在第一位,区块链变成底层隐形工具,不再主打 “打金赚钱”。NFT 是游戏内道具,代币不再大量产出,重点搭建游戏内消耗场景,降低代币的投机属性。同时,账户抽象等技术正在简化钱包操作,让玩家几乎感知不到区块链的存在,降低入门门槛。资本评判项目的标准,也从代币短期交易量,转向传统游戏的留存、活跃等产品数据。
简单来说,新旧链游有着本质区别:旧链游,赚钱是目的,游戏只是包装;新链游,好玩是核心,链上资产只是附加权益。
过去的火爆,是金融泡沫催生的短期狂欢;如今的冷清,是行业挤掉水分,回归游戏本身。链游想要真正破圈,不能再依靠代币炒作吸引短期打金用户,只有打磨好玩法、搭建健康可持续的代币经济模型,吸引真正喜欢游戏的玩家,才有可能迎来长期发展。