


オリジナル記事 IOSG Ventures IOSG Ventures 2026年9月28日 21:48 広東
本文は学習・情報交換のみを目的としたものであり、いかなる投資助言も構成しません。転載の際は出典を明記のうえ、許諾および転載に関する注意事項についてIOSGチームにお問い合わせください。記事内で言及されているプロジェクトは、いずれも推奨または投資助言を意味するものではありません。
著者|Darko @IOSG
誰もがステーブルコインを発行する企業に注目しています。しかし、ビジネスモデルの観点から本当に注目すべきなのは、流通チャネルを誰が握っているかです。
暗号資産業界は10年にわたり、業界外の人々も使うような製品を探し続けてきました。その答えがステーブルコインです。昨年、ようやく大手金融機関もその価値を理解しました。
重要な変化は技術ではなく、機関の姿勢にあります。2025年7月18日に署名・発効した(GENIUS法)によって、米国で初めて決済用ステーブルコインの連邦規制枠組みが整備されました。それ以降、OCCはCircle、Ripple、Paxosの国法信託銀行認可を相次いで進め、または承認しました。2026年6月にはVisaやMastercardなどが140社以上で構成されるOpen Standardに参加し、Open USDを立ち上げました。米ドル建てトークンは2014年から問題なく機能しており、技術に突然のブレークスルーがあったわけではありません。本当の「Aha!」の瞬間は、銀行やカードネットワークがようやくステーブルコインの可能性を理解したことです。
2026年9月28日時点で、DefiLlamaによるとステーブルコインの時価総額は約3,066億ドルで、USDTが約1,837億ドル、USDCが約754億ドルです。原文で採用された2026年7月中旬のデータと比べると、総額はわずかに増加し、USDCも増えています。Citiの基本予測は引き続き、2030年に1兆9,000億ドルに達するというものです。
熱狂の先に、見極めるべきことが2つあります。
第一に、見出しで使われる取引量は実際の利用を大幅に過大評価しています。BCGとAlliumの推計によると、2025年のステーブルコイン総送金額は約62兆ドルでした。ボット取引、ルーティング、内部送金を除くと42,000億ドルにとどまり、そのうち商品やサービスの購入に実際に使われた金額は約3,500億〜5,500億ドルです。実際の決済規模は、見出しの数字より1〜2桁小さいのです。
第二に、供給の縮小と利用の過去最高記録は同時に起こり得ます。2026年6月、ステーブルコインの供給量は77億ドル減少し、2022年以来最大の月間減少となりました。しかし減少率はわずか2.4%で、ペッグも外れませんでした。同月、調整後の送金額は1兆7,900億ドルに達し、前年同月比63%増となりました。ドル建てトークンは減った一方で、流通速度は上がりました。
背景には3つの理由があります。
暗号資産市場がリスクを縮小しています。
BTCとETHが下落し、現物ビットコインETFからの資金流出は40億ドルを超えました。トレーダーはレバレッジを解消する際に取引担保を償還しますが、企業の給与や運転資金が同じように消えるわけではありません。
市場は(GENIUS法)による保有者への利息支払い制限を先取りして動いています。
関連する制限は2027年1月18日に発効します。資金の一部は、引き続き直接利回りを提供できるトークン化米国債に移っています。2026年9月24日時点で、トークン化米国債の規模は約149億ドルで、7月末の約160億ドルを下回っています。したがって、「資金がステーブルコインからトークン化米国債へ継続的に流れている」という方向性は注目に値しますが、直近のデータが一方的な増加を示しているわけではありません。
通貨の流通速度が上昇しています。
Standard Charteredの推計によると、ステーブルコインの月間平均回転数は約6回で、2年前の2倍です。同じ決済量を実現するのに、今では同じ量のステーブルコイン残高を滞留させる必要がありません。
最初の点だけが、ステーブルコイン需要は依然として暗号資産市場のサイクルに左右されることを示しています。ただし、それが最も重要な要因とは限りません。
第三の点が最も重要です。発行体の利益と完全には一致しないからです。発行収入はおおむね「滞留資金×利回り」で決まります。決済が普及するほど資金の回転は速くなり、決済額1ドル当たりに必要なステーブルコイン残高はむしろ少なくなります。
取引担保はそこにとどまり、発行体に継続的な収入をもたらします。一方、運転資金は常に動いており、滞留資金から得られる収益への貢献は小さくなります。決済に関する仮説が正しければ、発行体は利用量を増やせても、利用1単位当たりの収益が増えるとは限りません。
したがって、問題はステーブルコインが成長するかどうかではなく、次の点です。
ステーブルコインがインターネット上のドルの標準的な送金手段になるとしたら、どのレイヤーが利益を手元に残せるのでしょうか?
発行が収益プールを生み、流通がその分配方法を決める。

1枚のステーブルコイン、その資金はどこから来て、誰が手にするのか?
ステーブルコインのエコシステムでは、5つの層の参加者が収益を得ており、ビジネスモデルは3種類あります。準備金利息は金利ビジネス、資金移動手数料は取引量ビジネス、インフラはSaaSビジネスです。
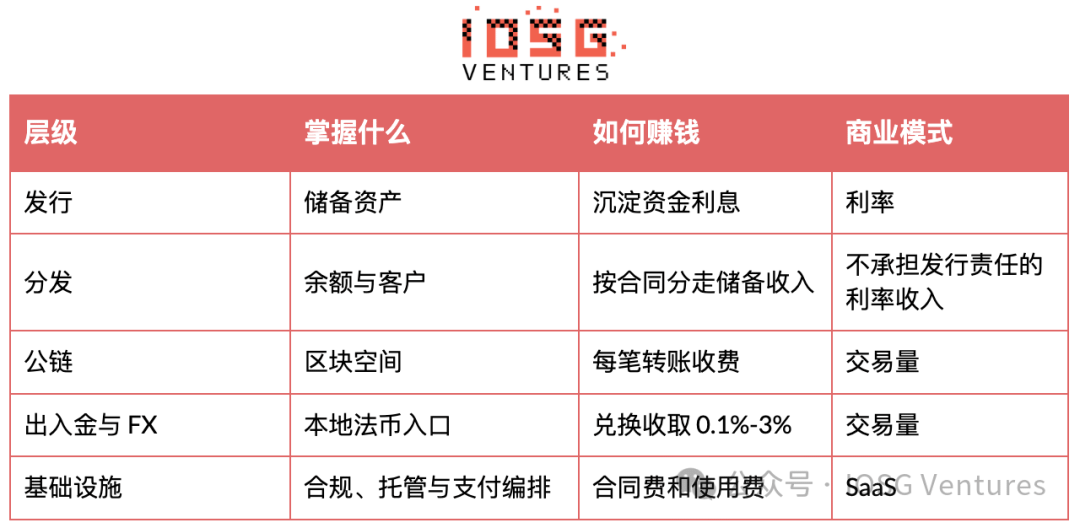
ここには大きな非対称性があります。発行レイヤーが最大の利益プールを生み、流通レイヤーが資金の滞留先を決める一方、実際に送金を担うパブリックチェーンは、バリュースタックの中で最も安価な層です。

発行体は利息で稼ぐが、利益をすべて手元に残せるわけではない
Circleは上場企業で開示も最も充実しているため、分析対象として適しています。
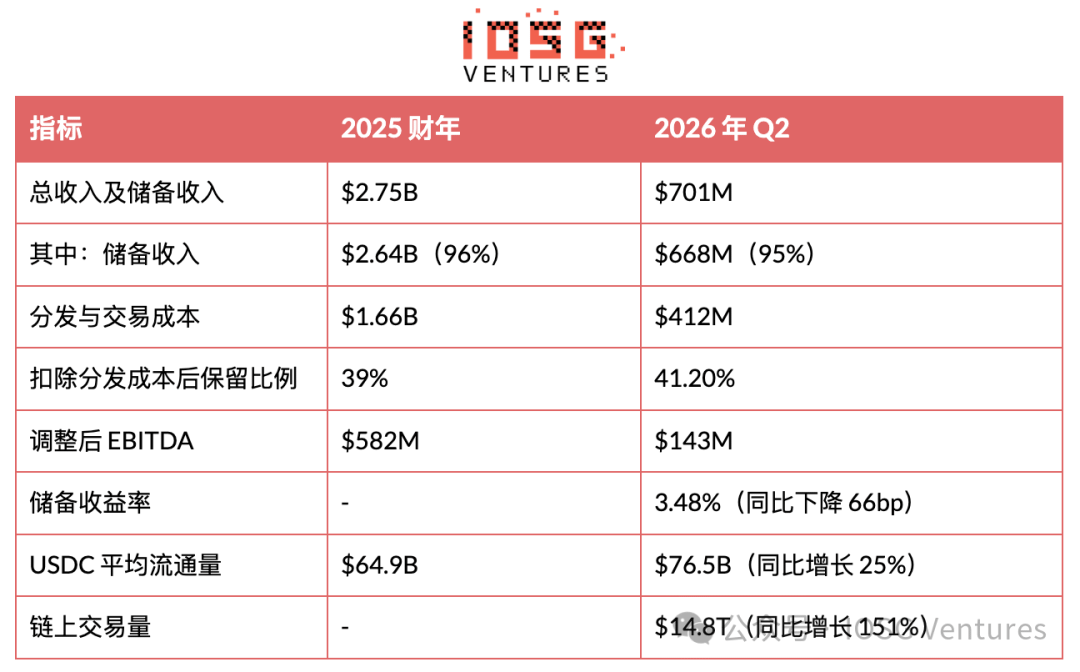
これらの数字から、3つのことが分かります。
収入は決済量ではなく、滞留資金に連動します。
Circleが稼ぐのは残高が滞留している間の利息であり、ドルが動く際の手数料ではありません。2026年第2四半期、USDCのオンチェーン取引量は151%増加しましたが、準備金収入が直接増えることはありませんでした。
収入を制約しているのは競争ではなく、金利です。
USDCの平均流通量は25%増加しましたが、準備金収入の伸びは5%にとどまりました。準備金利回りが66bp低下し、残高増加による増収の大半を相殺しました。これはUSDCが競合にシェアを奪われたというより、SOFRの低下による影響と考える方が自然です。
発行体に残るのは半分にも満たない。
Circleが流通コスト控除後に手元に残した割合は、2025年の39%から2026年第2四半期には41.2%へ上昇しました。流通事業者が受け取る割合はさらに増えていませんが、分配対象となる収益プールは金利低下に伴って縮小しています。

ユーザーを握る者が、収益分配を握る
以下の4つのデータは、後に進むほど発行体にとって警戒すべき内容になります。
Circleは認可を取得したが、Coinbaseは1ドルも譲らなかった
2023年の契約に基づき、Coinbaseは自社プラットフォーム上のUSDCから生じる準備金収益の大部分を受け取り、プラットフォーム外のUSDCから生じる準備金収益の一部も受け取れます。Circleが2026年第2四半期にCoinbaseへ支払った関連流通コストは3億2,460万ドルで、2025年通年に主要な流通事業者へ支払ったコストは約16億6,000万ドルでした。
この3年契約は2026年8月に更新期間に入りました。Circleは8月5日の決算説明会で、契約が従来の条件のまま2029年まで更新されたと確認しました。
これが本稿で最も強力な証拠です。当時、Circleはすでに連邦信託銀行の認可を取得し、決済ネットワークも成長していました。また、市場には準備金収益の90〜100%を流通チャネルに譲る複数の提携事例がありました。2カ月前にはCoinbaseがUSDCと競合するOpen USDの連合に加わり、Circleの株価はその日に約17%下落しました。それでも、更新条件は何も変わりませんでした。
理由は簡単です。顧客を握っているのは流通事業者だからです。契約の更新可否も主に業績基準によって決まり、発行体が再価格設定を主導できることを意味しません。
2026年第2四半期、Coinbaseの製品におけるUSDCの平均残高は過去最高の200億ドルとなり、四半期末のUSDC流通量の30%以上を占めました。Circleの収入基盤の約3分の1が単一の取引相手のプラットフォームに集中しており、次の本格的な契約更新期間は2029年まで来ません。
Hyperliquid:自らトークンを発行して利息を得ようとしたが、結局USDCに戻った
2025年9月、HyperliquidはUSDHをローンチし、プラットフォーム上にある数十億ドルのUSDCに対応する準備金収益を自社に残そうとしました。USDHの規模は最大でも約2,100万ドルにとどまり、2026年6月20日に運用を終了しました。
その後の仕組みはさらに興味深いものです。Hyperliquid上には約60億ドルのUSDCがあります。Coinbaseはそれをプラットフォーム内残高として計上し、対応する準備金収入を得たうえで、その約90%をHyperliquidに還元します。なぜCircleが直接行わず、間にCoinbaseが入るのでしょうか。Coinbaseには譲渡可能な流通チャネルの利益があるからです。残高をプラットフォーム内資金と見なすことで、Coinbaseはまずより大きな割合の収益を得て、その後Hyperliquidに還元する余地も確保します。Circleの経済的な取り分はどちらの場合もほぼ一定で、更新後はさらに3年間固定されました。
USDGは発行で稼ぐのではなく、利益を流通チャネルに譲る
PaxosはGlobal Dollarを発行し、Robinhood、Kraken、Galaxy、Mastercardなどを含むパートナーネットワークと連携しています。パートナーは準備金収益の大部分を保持でき、残高が自社プラットフォームにとどまる場合、その割合は最大100%に達します。ここでの発行体は、利益の中心というよりサービス事業者に近い存在です。
このモデルは自己強化的です。Robinhood Chainは2026年7月1日にローンチし、USDGを唯一のネイティブステーブルコインに設定しました。初週に1億7,800万ドルを発行し、これを基盤に7%のEarn商品を提供しています。流通チャネルが利益を手元に残せるなら、自社のチェーンや証券事業、2,700万口座を、最も積極的に対価を支払うステーブルコインへ誘導するのは自然なことです。
Open USD:140社以上が連携し、ステーブルコインを流通チャネルのビジネスに
Open USDは2026年6月にローンチし、Visa、Mastercard、Coinbaseを含む140社以上が参加しています。管理手数料を差し引いた準備金収益を流通チャネルに分配します。USDGは、チャネルが契約によって収益を獲得できることを示しています。Open USDはその仕組みを製品設計に直接組み込み、さらに大手カードネットワークも参加しています。
CoinbaseはUSDC最大の流通事業者として更新を完了する一方、Open USDにも参加しました。同社の開示によると、2026年上半期にはUSDCとCoinbase提携ステーブルコインがステーブルコイン取引量の合計79%を占め、2025年の55%から上昇しました。流通チャネルは通貨に対して中立でいられますが、発行体にはそれができません。

金利が300bp低下すると、発行利益は約8割消失
発行体の収入は、滞留資金×利回りから、契約で定められた流通チャネルへの分配金と比較的固定的な運営コストを差し引いたものとして、簡略化できます。
ある発行体の滞留資金が1,000億ドルで、利回りの50%を流通チャネルに分配し、年間運営コストが6億ドルだと仮定します。
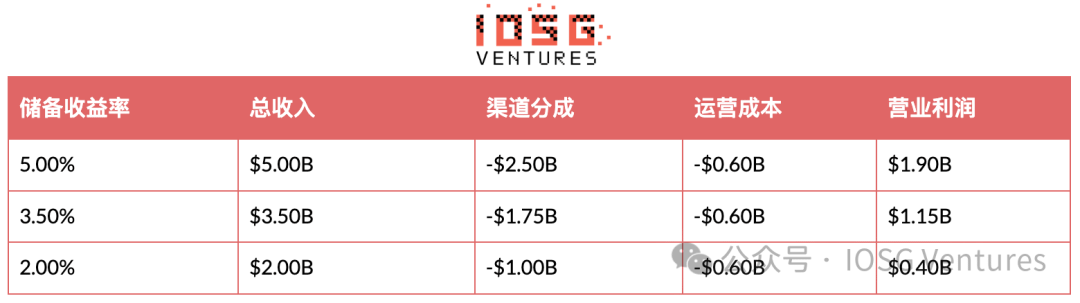
滞留資金が変わらない場合、利回りが300bp低下すると営業利益の約79%が失われます。利回り2%の環境でも19億ドルの利益を維持するには、滞留資金を約2,500億ドルまで増やす必要があります。つまり、利益を元の水準に戻すだけでも、規模を150%拡大しなければなりません。
これはもはや仮定ではありません。Circleの2026年第2四半期の実際の準備金利回りは3.48%で、ちょうど2行目付近に当たります。流通チャネルへの分配を50%とする想定でさえ、保守的と言えます。当四半期の総収入は7億100万ドル、流通・取引その他のコストは4億1,200万ドルでした。
もちろん、Circleも何もしていないわけではありません。
四半期末、Circle Payments Networkの年率換算取引量は147億ドルに達し、前四半期比で76%増加しました。7月31日までに230億ドルへと増加しています。同社は年間の非準備金収入ガイダンスを3億1,000万〜3億3,000万ドルに引き上げました。ただし、そのうち2億4,200万ドルは一度限りのトークン先行販売によるもので、持続可能な収入ではありません。当時、決済ネットワークはまだ手数料の徴収を始めていませんでした。したがって、本当に注目すべきなのは取引量ではなく手数料率です。
Circleも下流へと事業を拡大しています。原文執筆時点ではArcは9月16日のローンチを予定していましたが、本稿の更新日現在、Arcのパブリックメインネットは予定どおりローンチし、初日には100社を超える機関やエコシステム構築者が参加しました。BlackRock、DTCC、ICE、Mastercard、Standard Chartered、Visaなどが、バリデーターや統合パートナーとして参加しています。Circleは、まだ十分にある滞留資金収入を使って、決済レイヤーの地位を確保しようとしています。
Tetherは例外のように見えますが、2026年第2四半期のデータが示すように、直接比較すると誤解を招きます。Tetherは同四半期の営業利益を約15億ドル、USDTの発行残高を約1,846億ドルと報告し、約1,150億ドルの米国債を保有しています。また、Circleのような巨額の流通チャネル分配金もありません。しかし、同社が強調する営業利益には、自己保有する金とビットコインの時価変動が含まれておらず、これら2種類の資産は当四半期に大きく下落しました。超過準備金は82億3,000万ドルから41億1,000万ドルへと減少しました。供給は増えた一方、資産価格の変動によってバッファーは半減しました。
同じ会計基準によって、よく引用される2024年の利益も大きく見えます。当時報告された130億ドルの利益のうち、約50億ドルは未実現益でした。資産のプラスとマイナスの時価変動をどちらも除けば、Tetherは四半期ごとに10億〜15億ドルを稼ぐ国債利ざやビジネスに近い存在です。規模は大きく、金利に敏感で、規制対象の発行体には通常取れないバランスシートリスクを負っています。
本当の分かれ目は「規制対象かオフショアか」ではなく、自社の流通網を持つか、他社の流通網を借りるかです。Circleは流通チャネルを借りており、条件は2029年まで固定されています。Tetherは規制時代が訪れる前にネットワークを構築しました。顧客を直接掌握する銀行や決済会社は、通常、41%を大きく上回る利益を手元に残せます。

パブリックチェーンがどれほど速く動いても、通常稼げるのはわずかな取り分にすぎない
SolanaやBaseでの送金コストは、多くの場合1セント未満です。準備金を1ドル、1年間保有して得られる利息と比べると、送金手数料はほとんど無視できます。パブリックチェーンが課金できるのは資金が動くときだけですが、発行体は残高が存在する毎日、収益を得ます。
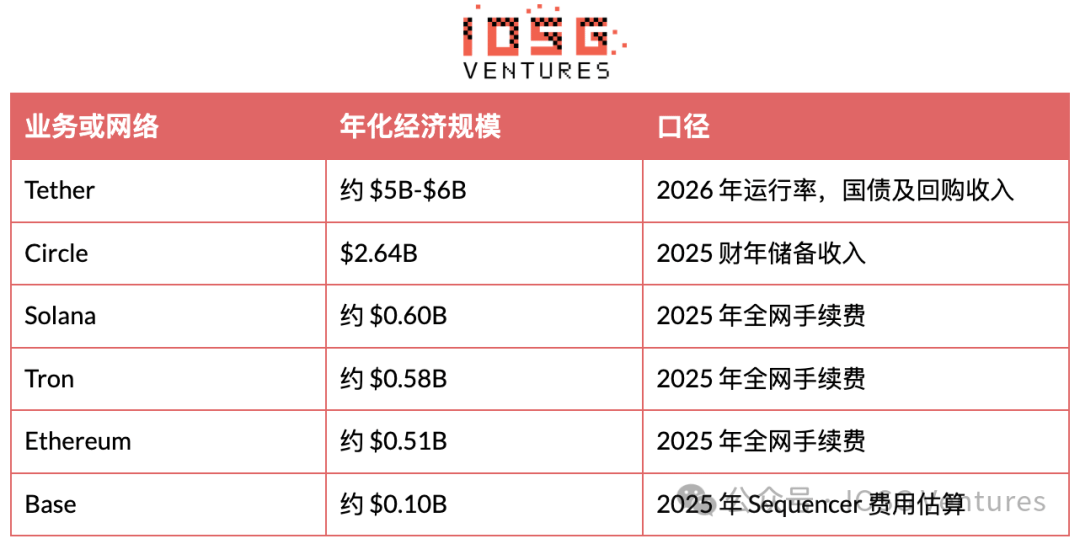
これらの数字は方向性の比較にのみ使えます。データ提供各社の集計方法は一致せず、Tronは特に集計手法の影響を受けやすい点に注意が必要です。
Tronは最も示唆に富む例外です。BCGの推計によると、2025年にTronが処理した実体経済におけるステーブルコイン決済は約2,350億〜3,750億ドルで、他のパブリックチェーンを上回りました。理由は処理能力ではありません。一部の国際送金ルートで、取引所の対応、ウォレット連携、厚いUSDT流動性、長年にわたって形成されたユーザー習慣を背景に、Tronが標準となっているためです。
それでも、Tronが顧客を握っているわけではありません。オン・オフランプがユーザーを呼び込み、ウォレットがインターフェースを提供し、Tetherがドルを提供します。Tronはこの通路の決済レールであり、流通事業者ではありません。
中立的なブロックスペースで高い利益を上げるのは難しい。パブリックチェーンは常に、より安くなることを競っているからです。流動性や利用習慣によってユーザーが離れにくくなって初めて、決済レールに価格決定力が生まれます。
最大の勝者はオフチェーンにいる:米国財務省
2023年の契約に基づき、Coinbaseは自社プラットフォーム上のUSDCから生じる準備金収益の大部分を受け取り、プラットフォーム外のUSDCから生じる準備金収益の一部も受け取れます。Circleが2026年第2四半期にCoinbaseへ支払った関連流通コストは3億2,460万ドルで、2025年通年に主要な流通事業者へ支払ったコストは約16億6,000万ドルでした。
この3年契約は2026年8月に更新期間に入りました。Circleは8月5日の決算説明会で、契約が従来の条件のまま2029年まで更新されたと確認しました。
これが本稿で最も強力な証拠です。当時、Circleはすでに連邦信託銀行の認可を取得し、決済ネットワークも成長していました。また、市場には準備金収益の90〜100%を流通チャネルに譲る複数の提携事例がありました。2カ月前にはCoinbaseがUSDCと競合するOpen USDの連合に加わり、Circleの株価はその日に約17%下落しました。それでも、更新条件は何も変わりませんでした。
理由は簡単です。顧客を握っているのは流通事業者だからです。契約の更新可否も主に業績基準によって決まり、発行体が再価格設定を主導できることを意味しません。
2026年第2四半期、Coinbaseの製品におけるUSDCの平均残高は過去最高の200億ドルとなり、四半期末のUSDC流通量の30%以上を占めました。Circleの収入基盤の約3分の1が単一の取引相手のプラットフォームに集中しており、次の本格的な契約更新期間は2029年まで来ません。
これまで登場した参加者が争っているのは、実のところ同じ収益プール、つまり準備資産からの利息です。その利息はどこから来るのでしょうか。答えは通常、ステーブルコインのバリューチェーン図には載っていません。
(GENIUS法)は、発行体に現金、または残存期間が93日以内の米国債の保有を義務付けています。これはステーブルコインを規制するだけでなく、短期米国債への需要を法律によって生み出すものでもあります。
2026年第2四半期末時点で、Tetherは約1,150億ドルの米国債を保有し、自らを最大の非政府主体保有者と称しています。Circleの約790億ドルの準備金の大半は、BlackRockが運用するファンドに置かれています。IMFによると、両社が保有する米国債の合計は、すでにサウジアラビアを上回っています。
ステーブルコイン供給量の約99.8%は米ドル建てです。そのため、最終的にどのレイヤーが価値を獲得するにせよ、ステーブルコインの成長は米国短期国債(T-bill)需要をもたらします。Standard Charteredは、ステーブルコインの規模が2028年に2兆ドルに達し、それに伴い最大約1兆ドルの新たな米国債購入が生じると想定しています。こうした買い手は5年前にはほとんど存在せず、タームプレミアムも求めません。
ただし、2つの留保が必要です。第一に、ステーブルコインは約7兆ドル規模のマネー・マーケット・ファンド業界に比べるとまだ小さく、増加中の限界的な買い手ではありますが、市場を支配するには至っていません。第二に、資金の流入と流出が利回りに与える影響は非対称です。BISの調査によると、35億ドルの流入で3カ月物国債利回りは約2〜2.5bp低下しますが、同額の流出では6〜8bp上昇します。償還が無リスク金利に与える影響は、購入の約3倍です。したがって、6月の77億ドルの供給縮小は、単なるセンチメント指標ではありません。

本当に安定したビジネスは、オン・オフランプ、FX、コンプライアンスにある
オン・オフランプとFX。
オンチェーン送金は安価ですが、オンチェーンの世界に入るのも出るのも安くありません。BCGの推計によると、取引所の入出金手数料は約0.1〜1%、専門サービス事業者は1〜3%、暗号資産ATMは最大7%です。新興市場の国際送金ルートでは、さらに大きなFXスプレッドが上乗せされます。これらはバリューチェーン全体で最も幅の広い取引マージンであり、需要が最も切実な「ドルの獲得」に集中しています。
コンプライアンス、カストディ、決済オーケストレーション。
規制対象機関は、ウォレットを1つ接続すればすぐに事業を始められるわけではありません。リスト照合、取引監視、鍵管理、カストディ、準備金サービス、監査可能な報告の大半は、外部から調達する必要があります。準備金収益ほど目立ちませんが、収入はより安定しています。契約期間が長く、乗り換えコストが高いうえ、金利が5%を維持する必要も、特定の流通チャネルが契約を更新する必要もありません。
この層が最大の利益プールを獲得するとは限りません。しかし、最終的にどのステーブルコインが勝っても、手数料を徴収できます。

発行体が利息を支払えなくなったことで、流通チャネルの価値が高まった
(GENIUS法)は、発行体がユーザーの保有だけを理由に直接利息を支払うことを禁じていますが、独立した取引所やウォレットが、自ら受け取った準備金収入の一部を報酬として還元することまで明確に禁じてはいません。
立法の趣旨は、ステーブルコインを預金の代替物ではなく、決済手段として維持することです。しかし、実際の市場では異なる結果が生まれています。発行体が利回りで残高を奪い合えなくなると、競争はユーザーを握る流通チャネルとの収益分配へと移ります。発行体が流通事業者に支払い、流通事業者がその一部をユーザーに還元するかどうかを決めるのです。
したがって、保有者への利息支払い禁止は、逆に流通チャネルの利益を守っています。USDGとOpen USDは、まさにこの余地を活用して設計されています。
この優位性には議論の余地もあります。銀行業界団体は制限を第三者による報酬にまで拡大するよう求めており、2026年の一部の市場構造法案も、受動的な利回りをより広く制限しようとしています。その境界線はまだ定まっていません。
銀行も選択を迫られています。自ら発行してコストを負担するか、他社のステーブルコインにカストディや準備金サービスを提供するか、連合に加わるか、預金の流出を見守るかです。私の基本的な見方では、発表済みの銀行ステーブルコインの大半は、最終的に連合型の商品かインフラ提携になるでしょう。発行には明確な規模の経済があり、単独で流動性を構築できるほど大きな流通網を持つ銀行はほとんどありません。

結論:ステーブルコインはコモディティ化するが、入口はそうならない
Visaはカードを発行せず、融資もせず、インターチェンジ手数料も直接徴収しません。これらは銀行の役割です。Visaが稼ぐのはネットワーク収入です。
決済手段を作ることは、利益を支配することと同じではありません。価値は最終的に、希少な支配点を握る側に流れます。決済受け入れネットワーク、流通チャネル、流動性、あるいは顧客との関係です。
ステーブルコインは、この構造を急速に再構築しています。そこから3つの結論が導けます。
発行は次第に標準化していきます。
(GENIUS法)が発行を容易にしたわけではありません。認可、流動性、償還インフラ、信頼は依然として参入障壁であり、Circleの連邦認可に価値があるのも事実です。しかし、規制により発行体が保有する準備資産は似通い、開示ルールも収れんします。規制対象の米ドル建てステーブルコインはどれも、同じことを約束しています。差別化はトークンの上に移っていきます。Circleは更新期間を前に認可を取得しましたが、Coinbaseとの条件は変わりませんでした。
金利低下は滞留資金から得られる利益を圧迫し、その影響はすでに現れ始めています。
準備金利回りが66bp低下した結果、平均流通量が25%増えても、準備金収入の伸びは5%にとどまりました。金利5%を前提にした発行体のモデルは、金利2%でも再計算すべきです。流通量の増加は利下げを相殺できますが、流通チャネルへの分配や固定費が利益を削る前に、成長が進んでいなければなりません。さらに厄介なのは、普及を最も促す決済シーンほど、取引量1ドル当たりに必要な残高が少ないことです。
交渉力を持つのは流通チャネルです。
Coinbaseとの契約更新は、2026年で最も示唆に富むステーブルコイン契約の出来事です。その情報は、まさに「何も変わらなかった」ことから得られます。Circleは連邦認可、成長中の決済ネットワーク、そして収益の90〜100%を流通チャネルに移転する公知の比較事例を携えて更新期間に入りました。CoinbaseはUSDC残高の30%以上を握り、競合する連合にも参加していましたが、再交渉する義務はありませんでした。最終的に契約は従来の条件のまま2029年まで延長されました。
資産配分を行う人は、次の点を基準に選別できます。
より低い利回りとより高い流通チャネル分配を同時に適用し、純粋な発行モデルにストレステストを実施します。
契約更新日を単なるリスクイベントではなく、情報イベントとして捉えましょう。自動更新の仕組み自体は通常、流通チャネルに有利です。
一時的な収入と持続可能な収入を分けて見ましょう。トークン販売やローンチ時のインセンティブは移行期の業績をよく見せます。本当に重要なのは、決済量に対してどの程度の手数料を徴収できるかです。
入出金の入口や特定の決済ルートを掌握する企業を重点的に調べましょう。特に、ドルが不足し、FXスプレッドが広い新興市場に注目してください。
コンプライアンス、カストディ、取引インフラは金利の影響を最も受けにくい分野ですが、規制リスクや景気循環リスクも織り込む必要があります。
取引量を収入と混同しないでください。USDCは四半期に14兆8,000億ドルを処理しましたが、収益の主な源泉は依然として動かずに保有される残高です。
これが本当にお金にとっての「Aha!」の瞬間だとすれば、AI業界から得られる教訓は、基盤モデルが必ずコモディティ化するということではありません。能力は急速に広まり、価格は押し下げられ、交渉力は最終的に希少な流通能力と顧客関係へと移る、ということです。
ステーブルコイン自体はますます代替可能になるかもしれませんが、ユーザーがステーブルコインを獲得し、保有し、使うまでの経路はそうではありません。
データの更新と出典について
Circle 2026年第2四半期の財務・事業データ:https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Circle Arcメインネットのローンチ:https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
Circle 2026年第2四半期10-Q:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
Coinbase 2026年第2四半期10-Q:https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
CircleとCoinbaseの提携契約:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
OCCの認可および条件付き承認の記録:https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Open USDの発表:https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Tether 2026年第2四半期の準備金証明:https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
ステーブルコインの時価総額と供給量:DefiLlama、2026年9月28日時点のスナップショット、https://defillama.com/stablecoins
トークン化米国債:RWA.xyz、2026年9月24日時点のスナップショット、https://app.rwa.xyz/treasuries
注:データプラットフォームによって、ステーブルコインの供給量、オンチェーン取引量、パブリックチェーンの手数料の集計方法は完全には一致しません。TetherのデータはBDOによる証明報告書に基づくもので、米国GAAPに基づく監査ではありません。CitiとStandard Charteredの数値はいずれも予測であり、確定した結果と見なすべきではありません。