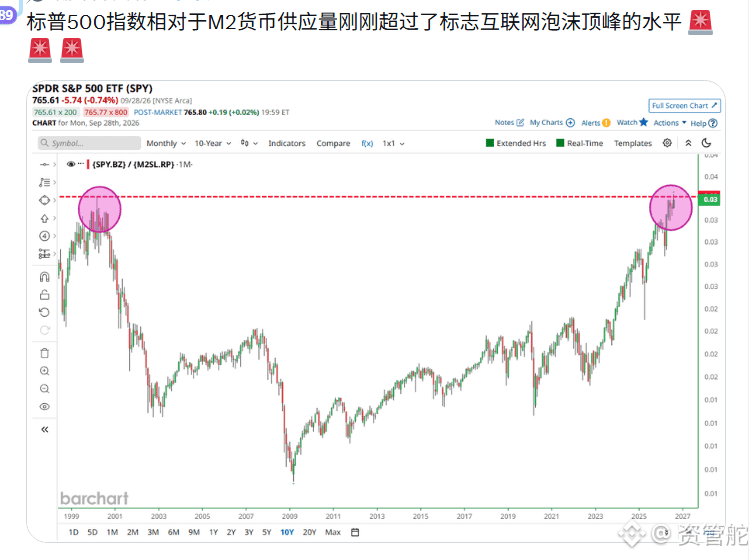
S&P500の対M2マネーサプライ比率が、ちょうど2000年のインターネット・バブルのピーク水準を上回りました。これは、バリュエーションがどれほど高いのかを直感的に測る目盛りです。
前回この水準に到達するまで、ナスダックは15年かかりました。
ただし今回は変数が1つ違います。M2そのものが再び拡大しており、流動性の受け皿(プール)が大きくなっています。したがって、比率の上昇が必ずしも泡沫のシグナルとは限りません。米国株が高いなら、お金は結局どこかの出口を探します。総量が一定の希少資産は、この再評価の候補として自然に浮かび上がってきます。
バリュエーションが極限まで達しても、市場がさらにしばらく上昇することはあります。しかし、歴史はそこにあります。この水準での許容誤差(トレランス)はすでに非常に低いのです。
#标普500 #M2 #估值
前回この水準に到達するまで、ナスダックは15年かかりました。
ただし今回は変数が1つ違います。M2そのものが再び拡大しており、流動性の受け皿(プール)が大きくなっています。したがって、比率の上昇が必ずしも泡沫のシグナルとは限りません。米国株が高いなら、お金は結局どこかの出口を探します。総量が一定の希少資産は、この再評価の候補として自然に浮かび上がってきます。
バリュエーションが極限まで達しても、市場がさらにしばらく上昇することはあります。しかし、歴史はそこにあります。この水準での許容誤差(トレランス)はすでに非常に低いのです。
#标普500 #M2 #估值