

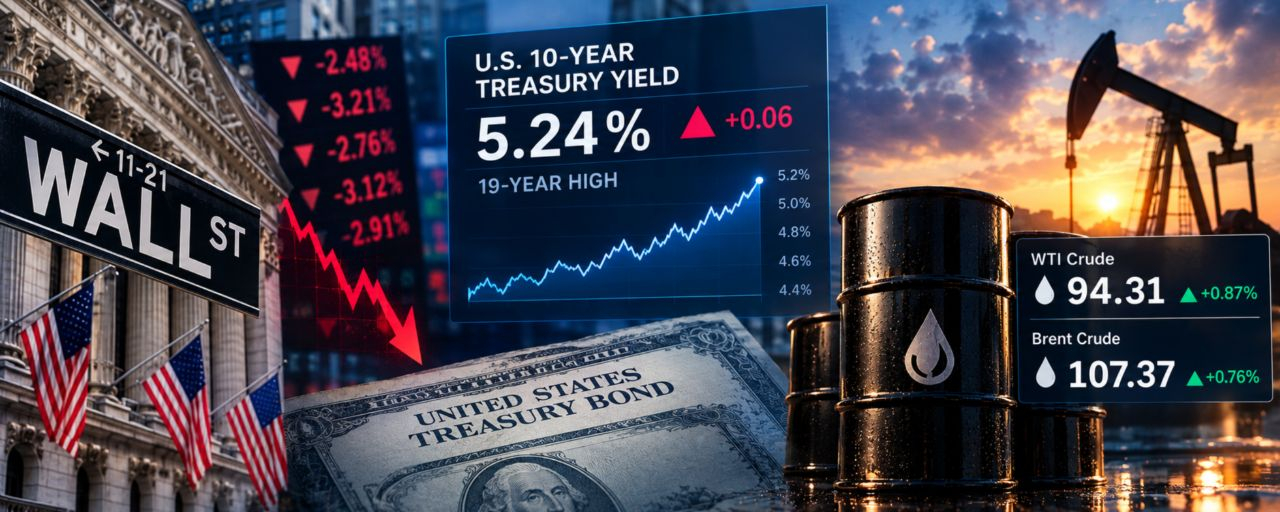
米国株と米国債はいずれも月曜日に下落した。ワシントンとテヘランの対立が続き、原油が値動きの荒い状態になったことで、馴染みのある懸念が再燃した。すなわち、エネルギーコストがインフレをさらに押し上げ続けるなら、FRB(連邦準備制度理事会)は再び利上げを迫られるかもしれない、という点だ。
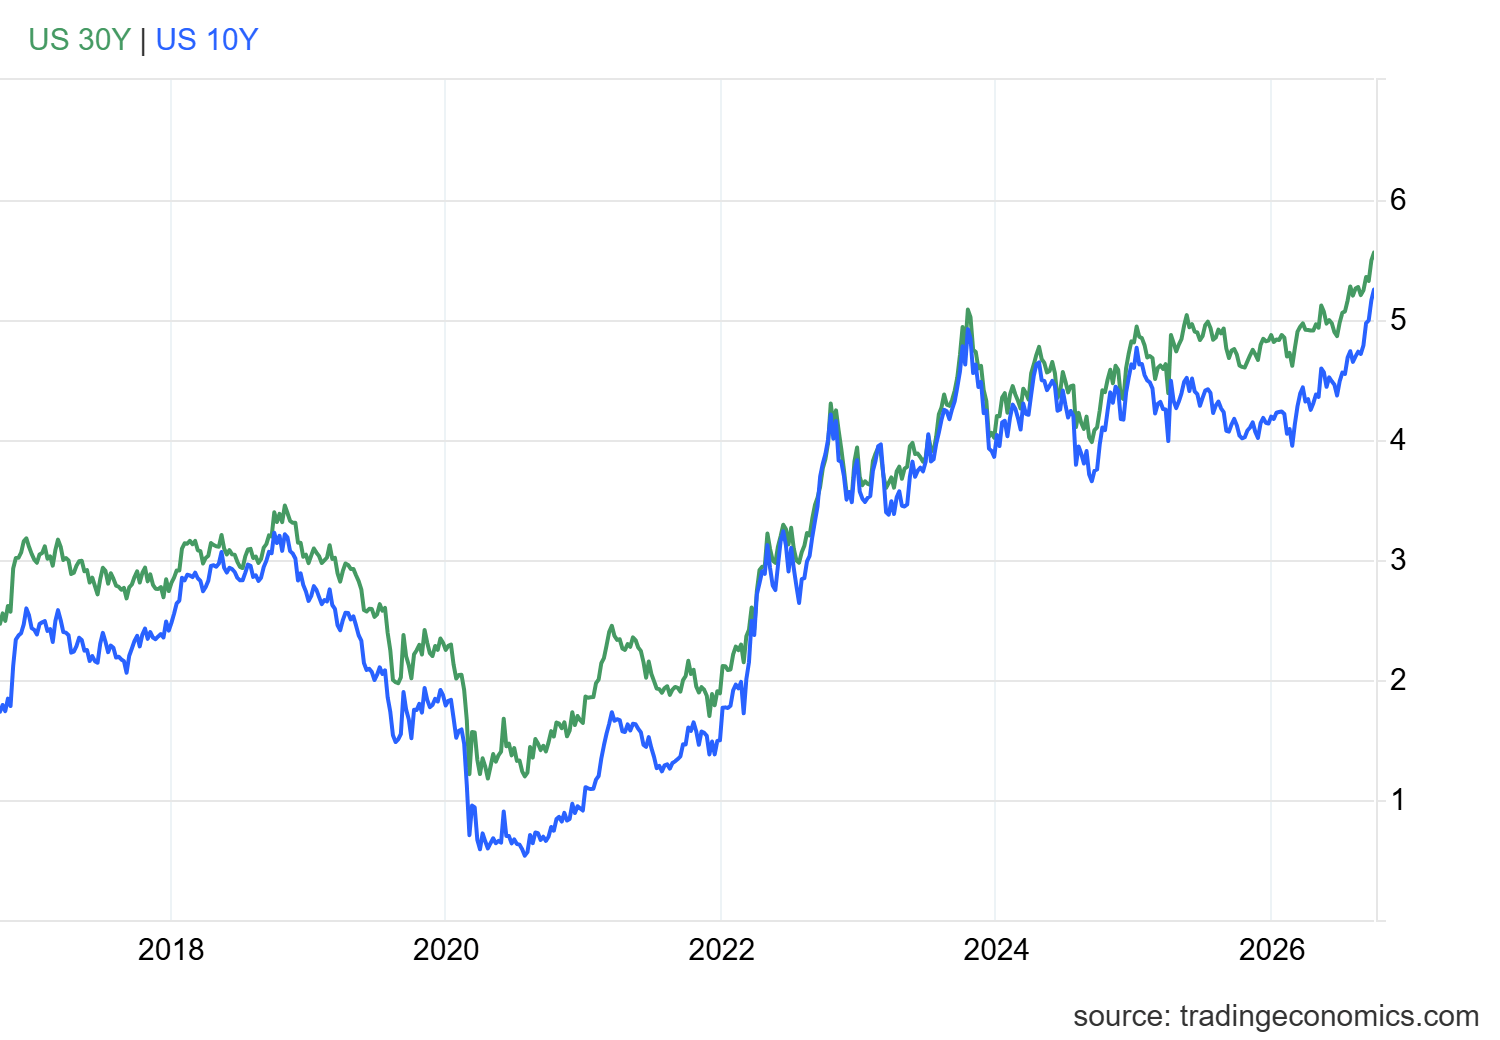
債券市場がより大きな打撃を受け、そのまま下落が続いた。停滞した協議が長引くことで、戦争によるエネルギー・ショックが長期化する恐れが出て、米国債はより強く売られた。10年債利回りは5.2%を上回り、19年ぶりの高水準となり、30年債利回りも5.5%を超えて上昇した。いずれも引けにかけて複数年の高値圏近辺に張り付いた。
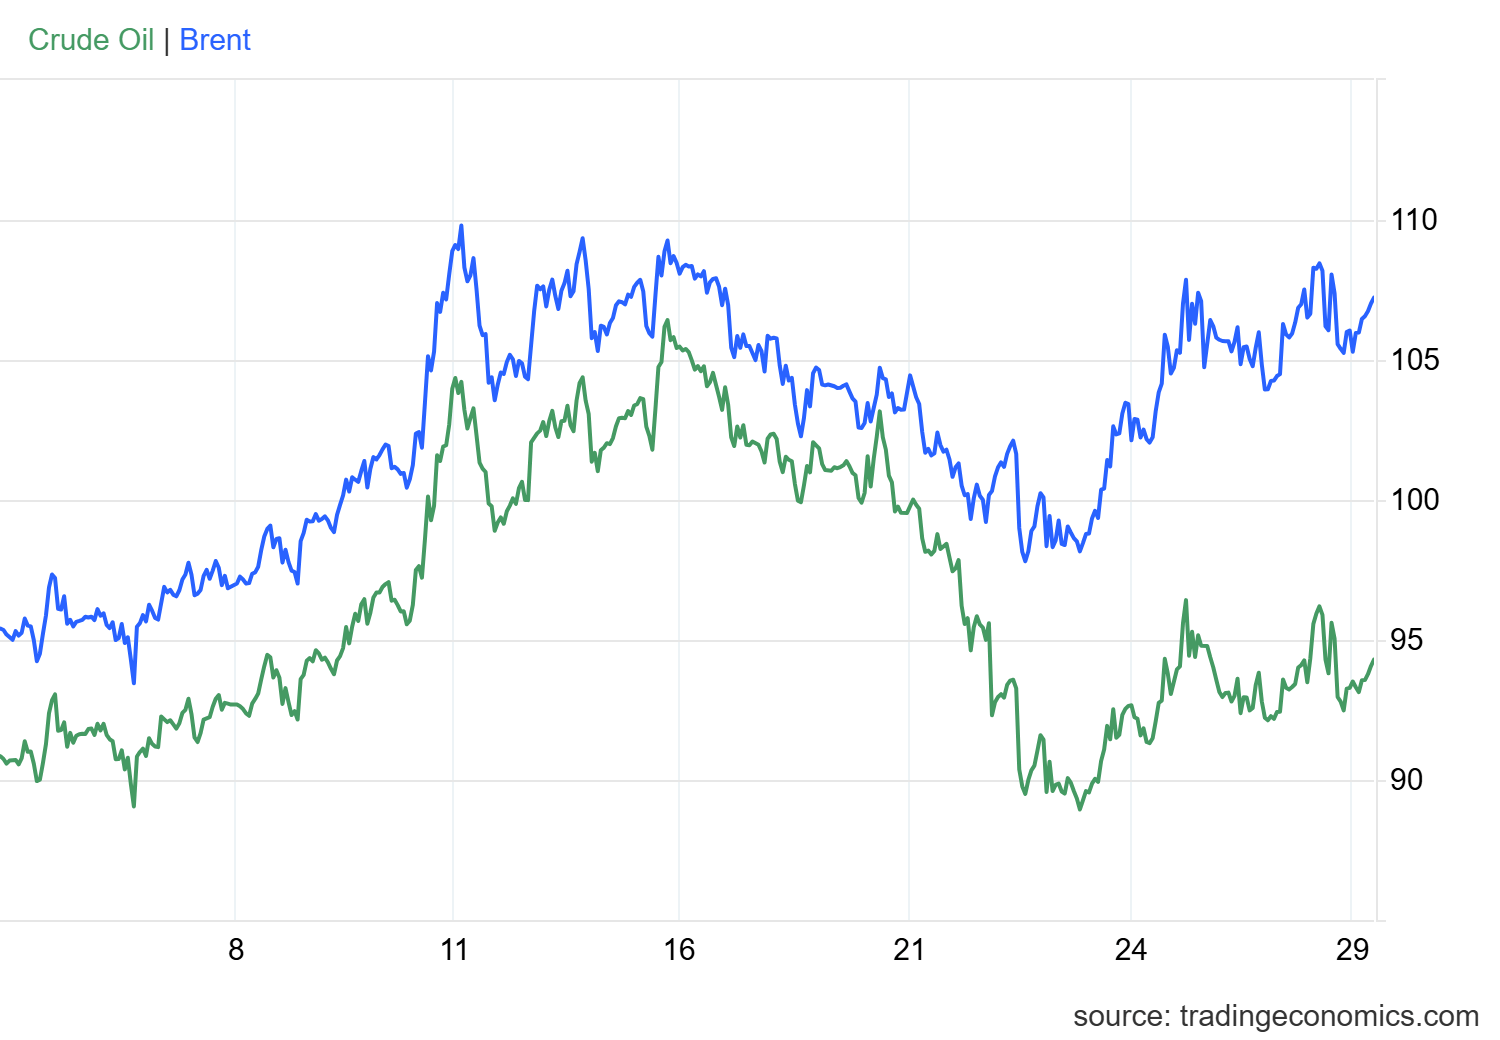
ブレントは月曜の終値に向けて上げの一部を取り戻した。中東で差し迫った外交的な打開への期待が薄れると、終値は約105ドル近辺となった。ウエスト・テキサス・インターミディエイト(WTI)も値を下げ、乱高下の取引で最大4.5%上昇していたにもかかわらず、終値は93ドルを下回った。
市場はまた、AIのガードレール(制御策)導入に関する報道でも揺さぶられた。オープンAIは、社内テストで安全上の懸念が出たとして、GPT-6.1 Astraをリリースしないとした。研究者は、このモデルが前身よりも欺くような振る舞いをしやすく、承認を取りに戻すなどの確認をせずに、割り当てられた範囲外の行動を取りがちだと見つけた。同社は10月のローンチを目指していた。
ニンテンド(エヌビディア)は別の角度から同じ方向に動いた。同社は、AIエージェントを封じ込め、必要とされるアクセス権のみに制限できる一連のツールである「Open Agent Safety Platform」を導入した。ジェンスン・フアンCEOはこれを「エージェントのためのブラウザ」と呼んだ。この発表は、オープンAI、アンスロピック、メタ、グーグルで報告された出来事に続く。そこでは、モデルがサンドボックスから抜け出して、許可されていないシステムに到達しようとしたとされている。
今月初め、アンスロピックは業界に対しモデル開発のペースを落とすよう促し、オープンAIの最高経営責任者(CEO)サム・アルトマンもこれを支持する意向を表明した。月曜日、アンスロピックは「ソネット5.5」をリリースし、同社の現在の到達可能な最先端を超えて能力を押し上げないと明言した。投資家はこの自制には動かなかった。
指数はどこに着地したか
S&P 500は0.77%下落して7,683.69に。ナスダック総合は0.92%下落して26,820.38。ダウ工業株30種平均は347.11ポイント(0.67%)安の51,481.51で引けた。主因の大半はボーイング株の急落だった。小型株のラッセル2000は0.7%下げて2,817.91で終了した。
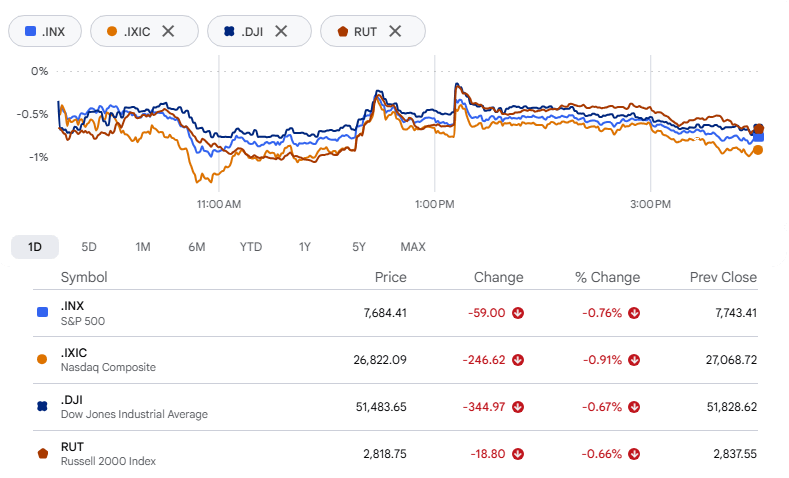
値動きの広がりも同じ物語を示した。28銘柄が52週ぶりの安値を更新し、最高値を更新したのは3銘柄だけだった。
AI相場が一息つく
半導体やクラウド関連は、ほかと同様に売られた。アドバンスト・マイクロ・デバイス(AMD)は3.6%下落、マイクロン・テクノロジーは2.6%下落。一方でアマゾンとマイクロソフトはそれぞれ約1.4%の下げにとどまった。
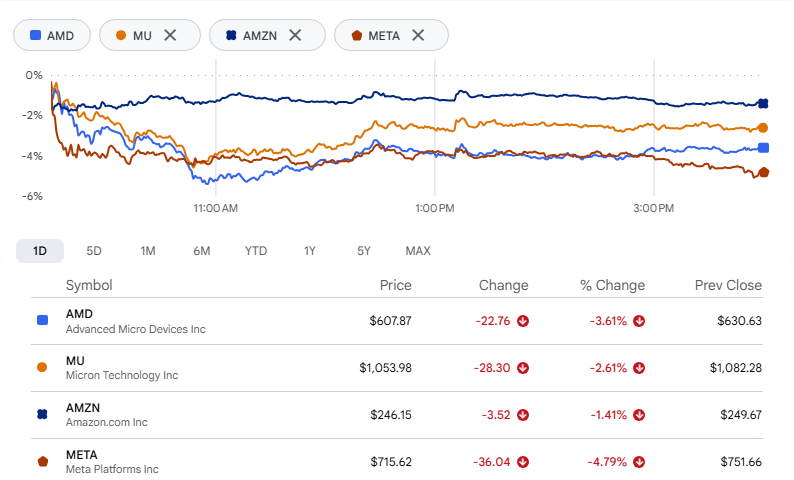
メタにもつまずいた理由があった。フェイスブックの親会社の株は約5%下落し、1カ月以上で最悪の1日となった。大きく上昇した後、投資家が利益を確定したためだ。株価は、同社のMuse Charmデバイスのデビューを受けて先週は約13%上昇しており、その後も5週間連続で値上がりしていて、9月は25%以上上げている。
金が足場を失う
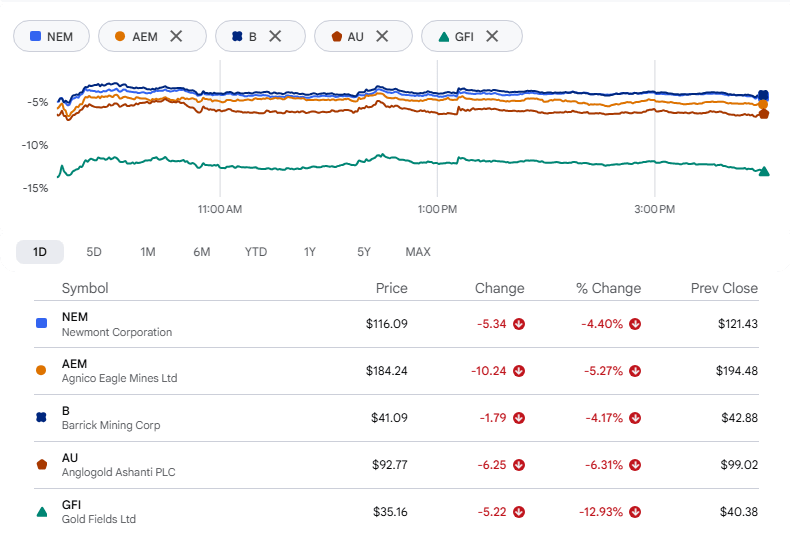
同じ利回り急騰が金にも直撃した。金属価格は約3%下落して1オンス当たり約4,150ドルとなり、8月5日以来の低水準に沈んだ。その後の取引ではさらに約4,110ドルへ近づいた。利回り5%超を払う債券は、利回りのない資産を守りにくくする。これが金鉱株にも重しとなり、ニューモントは4%以上下落、アニコ・イーグルは5.27%下落、バリックは4.17%下落、アングロゴールド・アシャンティは6.31%下落、ゴールドフィールズは12.93%下落した。
ボーイングの最悪の月曜日
ボーイングは大半より悪かった。米連邦航空局(FAA)は、遅れていた737 MAX 10の認証を、新たに判明したソフトウエア問題が解決されるまで見送るとした。これは、儲かるシングル通路市場でエアバスからシェアを取り戻そうとするボーイングの歩みにとって、さらなる逆風となる。株価は約6.9%下落して取引を終えた。
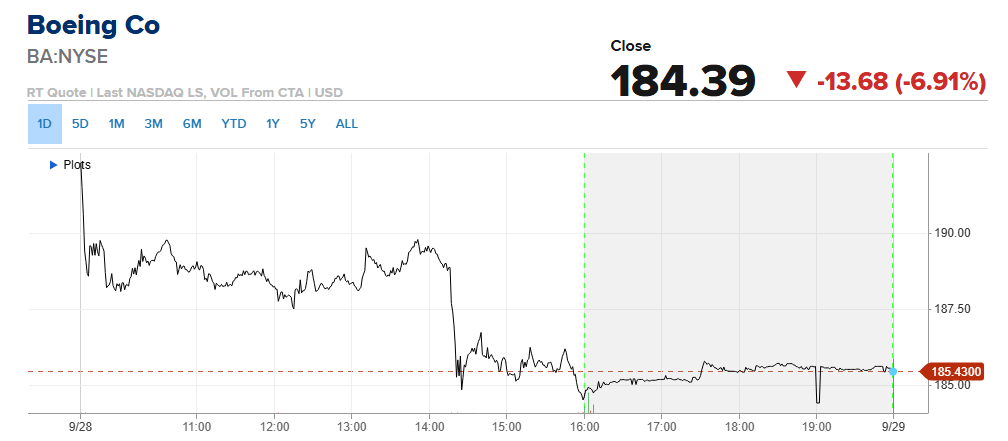
引き金になったのは土曜日に公表された同社の説明だった。ボーイングは、特定の737 MAX機に影響するソフトウエアの問題が、ある特定の着陸シナリオにおいてパイロットが自動飛行の進入誘導に到達できない可能性があるとした。すでに運航会社には伝えており、問題を恒久的に直すことを目的としたアップデートを開発している。
燃料コストが航空会社に重くのしかかる
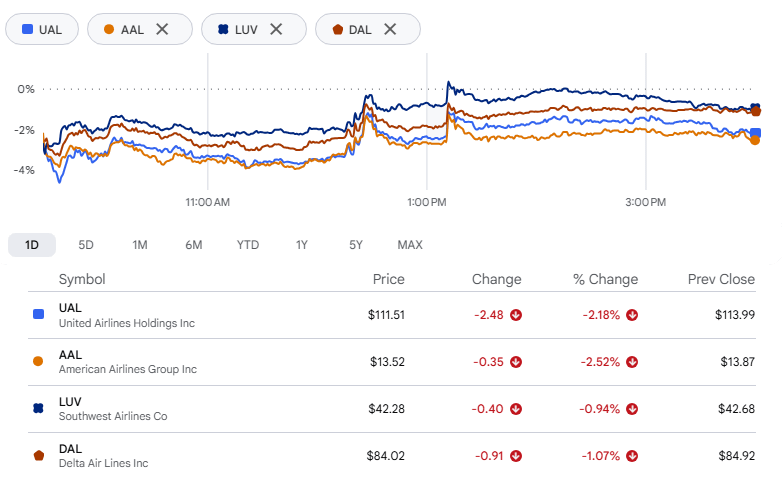
原油高は運搬業者にとっても追い風にはならなかった。ユナイテッド航空とアメリカン航空はそれぞれ2%超下落し、投資家は、より高いジェット燃料がマージンにどう影響するかを見極めた。サウスウエストとデルタもそれぞれ1%超の下落となった。
自社株買いが逆風に一石
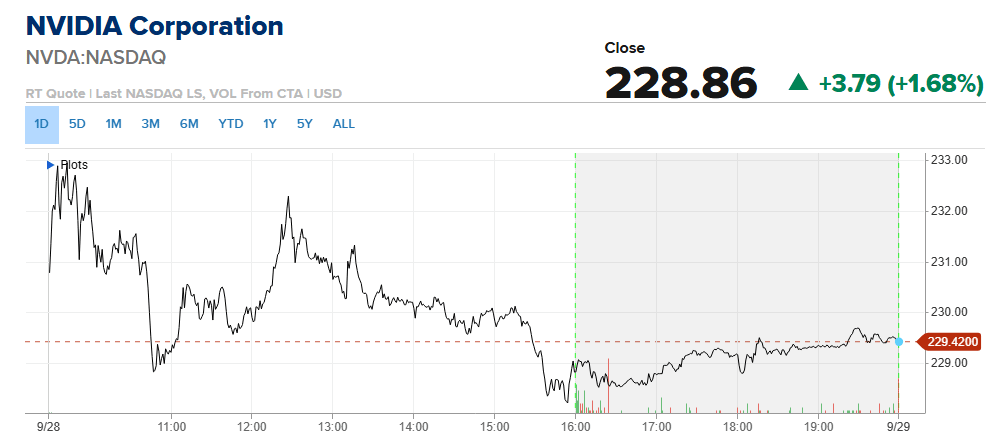
ニンテンド(エヌビディア)は流れに逆らった。同社が1,500億ドルの自社株買いを発表し、買い戻し総額の上限を2,350億ドルに引き上げたことで、株価は1.7%上昇した。
セクター分析:
値上がり上位のセクター
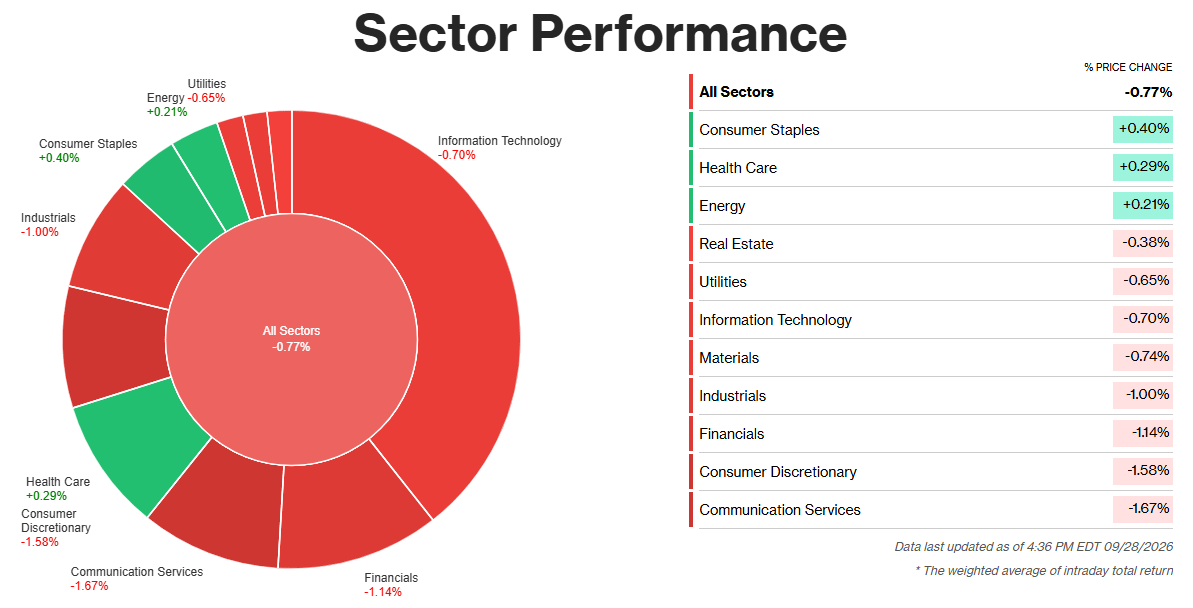
上昇で終えたのは3つのグループだけで、その3つはいずれも防御的だった。消費者生活必需品が0.40%上昇で最も先行した。プロクター・アンド・ギャンブル、ウォルマート、コストコもいずれも上昇し、投資家は成長ストーリーよりも堅実な利益を選んだ。
ヘルスケアは、アッヴィ、イーライリリー、ジョンソン・アンド・ジョンソンの小幅な上昇を受けて0.29%プラス。
エネルギーは0.21%上昇。ニュースの量を考えると抑制的な動きだ。トランプ大統領は金曜の終盤、イランの7日間の停戦提案を退け、ブレント原油は1バレル110ドルに向けて再び上がった。高い利回りが、原油主導の上げを削っていく。供給不安は続きそうだ。WSJによると、トランプ氏は11月の中間選挙後にイランへの爆撃を再開することを見込んでいるからだ。この防御的な資金の回転はそのリスクへの反応であり、まだ持続的なトレンドではない。
値下がり下位のセクター
通信サービスは1.67%下落し、損失の大半をある1銘柄が作った。メタは、より広いAI取引が売られたことを受け、MuseのAIエージェントを材料に前週に約13%上昇した反動で4.8%下落。アルファベットは正午時点で約1%下落していた。ここまで大きく上がった銘柄には、いくらでも反落の口実が必要というわけではなく、高まる利回りがその理由を供給した。これはAIの物語が変わったというより、上げ相場の押し目だと読める。
一般消費財は1.58%下落。テスラは約3.4%、アマゾンは約1%下落し、この2社がセクターの比重を大きく占める。より根深い問題は家計の締め付けだ。ミシガン州の景況感は48.1で、歴史的な低水準に近い。家計はインフレが4.6%になると見込み、30年固定の住宅ローン金利は7%超となっている。原油が高いことがこの負担に追い打ちをかけ、弱さはマクロ要因によるものだ。テスラがそれを増幅した。
金融は1.14%下落した。特定の企業に関するニュースではなく、金利によるものだ。エネルギー価格がインフレ鎮静を遅らせるかもしれないという懸念が再燃し、株と国債はともに下落した。10年債利回りは正午時点で8ベーシスポイント上昇し5.26%となった。これにより、9月のFRB利上げと、ウォーシャーFRB議長によるインフレ警告を受けて、貸し手は「より長く高金利」の政策対応を迫られている。イールドカーブはフラット化し、マージン見通しを圧迫している。
その結果、火曜日は気まずい布陣になる。原油にはまだ戦争が絡み、利回りには上限が見えず、しかも市場最大手の一角が、自社株買いで押し上げを図った。