米国株の自社株買い1兆ドルは誰も気にしないのに、暗号の自社買い6.38億ドルだけ待って、やっと1枚の「口頭許可」をもらう
S&P500の企業は過去12か月で1.02兆ドルの自社株買いを実施したが、誰も問題視していない
暗号プロジェクトは今年8月末までに6.38億ドルしか自社買いしていないのに、それでもずっと「証券に当たるかどうか」という剣の下に置かれている
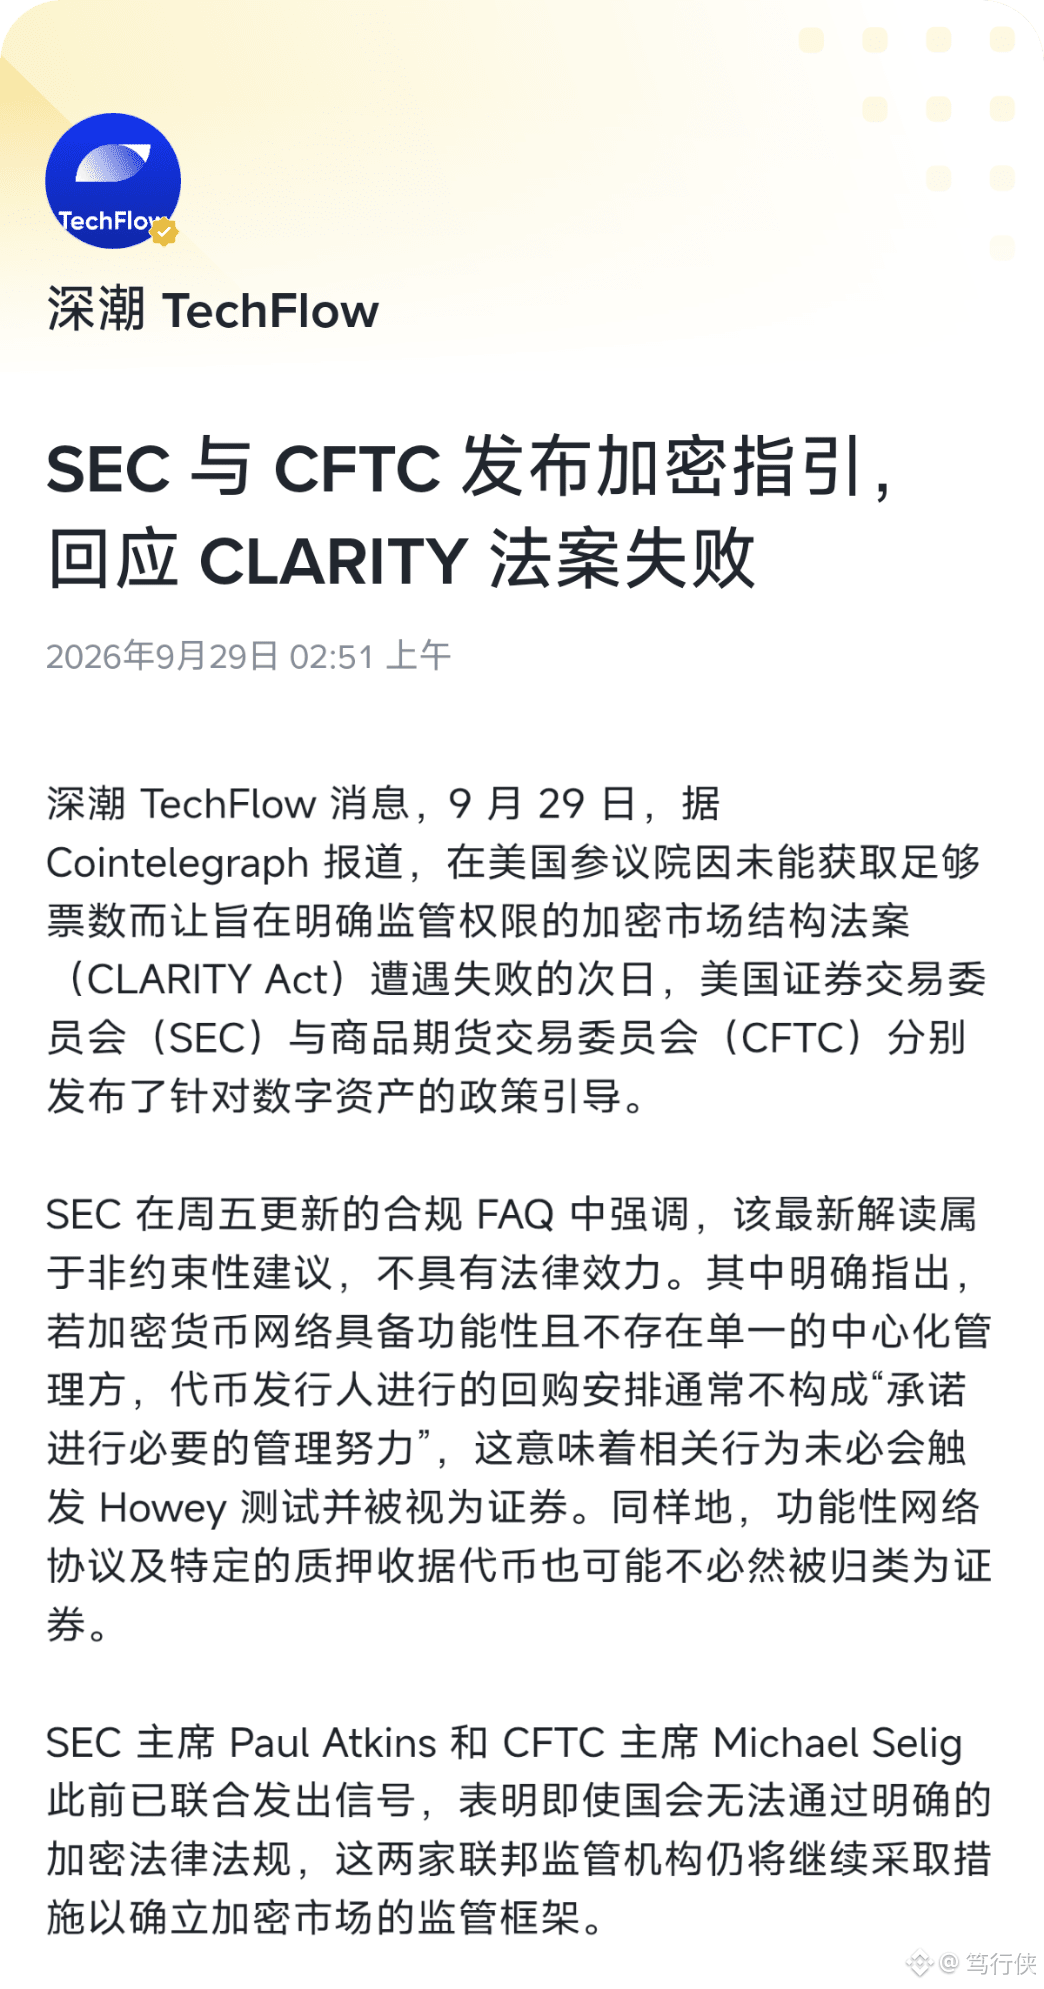
9月25日のSEC新FAQで明確化:すでに動いているネットワークに対して、発行者が「非証券のトークンを買い戻す」と発表しても、Howeyテスト下の「重要な管理努力」には当たらない――買い戻しの公告がトークンを証券に戻すことはない。ネットワークが非中央集権化されれば、元の発行者が「引き続き維持する」と言っていたとしても、新たな投資契約にはならない。
ただし赤線は明確だ。SECが見ているのは「買い戻しという行為」ではなく、「買い戻しをどう宣伝するか」。ネットワークが動いていないのに、自社買いが「保有者のリターンの源泉」だと宣伝されれば、投資契約に該当する可能性がある。なおFAQを「買い戻し=合法」と読まないこと――3つの前提があり、具体的な案件を承認したわけではない。
市場は足で投票した:Hyperliquidの上場後、売買は13億ドルで$HYPE 件、Pump.funは供給の16.8%を燃やした。このFAQは「収益の買い戻し」モデルに通行証を与えたのと同じだ。
買い戻しの物語は拡大するが、2つの落とし穴――「機能的」には厳密な定義がなく、グレーゾーンは訴訟が最も集まりやすい場所;FAQには法律上の効力がないため、議長が変わればいつでも覆る。
保有案件の買い戻し公告の文言を見ると、「減供給・バーン」なら安全と言えるが、「保有者はリターンを得る」と言うのは危険;買い戻し額はトークンの排出(発行)と相殺して見て、純バーン量こそが本当の買い戻しだ。
リスク提示:FAQには法律上の強制力がない。CLARITY法案は上院で可決されず、立法の空白期間は従業員の見解で補う形になる;買い戻し公告後の「事実を売る(売り材料化)」相場も同様に頻出だ。
#SEC称去中心化代币回购通常非投资合约