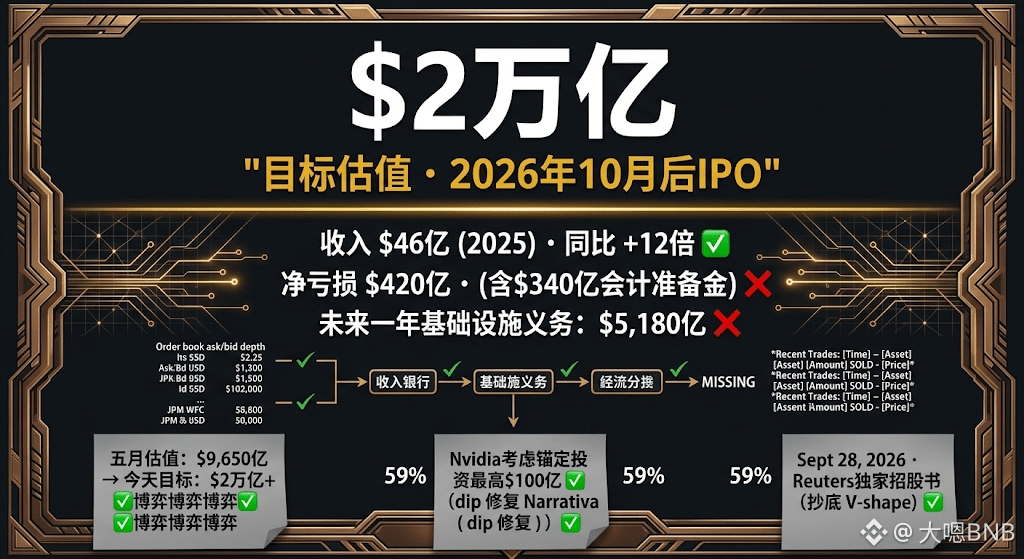

今日ロイター通信は、Anthropicの上場(IPO)目論見書を目にした。
いくつかの数字:
2025年の売上は46億ドルで、前年同期比12倍。
純損失は420億ドル——ただし340億ドルは会計上の引当金で、実際のキャッシュ消費とは別物。実際の営業損失は80.6億ドル。
今後1年でクラウドとインフラに5,180億ドルを投じる計画。
目標評価額:2兆ドル以上。
5月の評価額は9,650億ドルだった。4か月も満たないうちに、目標が2倍に。
この数字の裏にあるロジックを掘り下げると:2026年7月の年換算売上が650億ドル超、Q2の単四半期売上は116億ドル。もしこの成長率が維持できるなら、2028年の売上予測1,900億ドル〜2,000億ドルは現実味を帯びる——そして2兆ドルの評価額は、2028年の見込み売上の約10倍に相当する。
持ちこたえられるかどうかは、結局のところ1つのことにかかっている:成長率を維持できるか。
この会社は現時点で時価総額ランキング第7位(IPOが成功すれば)。テスラやバークシャー・ハサウェイを上回る。ただし商品は1つだけ——AIのプログラミングツールとClaude。
SpaceXは6月に1.77兆ドルで上場、初日は19%上昇。現在は147ドル前後(IPO価格は135ドル)。
AnthropicはSpaceXより12%高いが、資金化(マネタイズ)の道筋はSpaceXよりも明確だ。衛星打ち上げより、企業や開発者のサブスクの方が予測しやすい。
IPOは中期選挙後に予定されている。Nvidiaがアンカー投資家として参入することを検討中。
BTCについて:Anthropicの成功した上場は、今年のAI関連ストーリーの中で最も強い機関の後押し。AI産業全体のリスク選好を押し上げ、AI経済の“付随資産”としてのBTCにも追い風がある。
あなたは評価額2兆ドルでの出資(申し込み)をする?
$BTC
$NVDAB
#anthropic招股书或估值超2万亿美元