

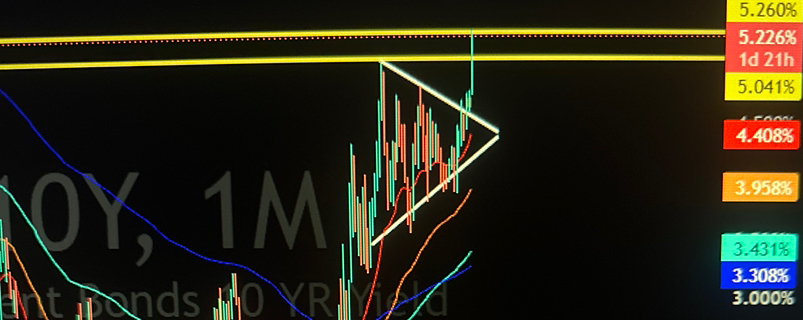

新たな出来事(9/28):米国10年国債利回りが約5.24%に到達し、2007年以来の高水準となった。一方で30年国債は約5.56%で、2004年以来の高水準。ブレントは米国とイラン間の緊張を背景に圧迫され、US$105.28で引けた。10月にFRBが追加で利上げするとの織り込み確率は約70%近くまで上昇した。
重要な理由:いま問題なのは高い原油や、BTCの一日だけのマイナスではない。市場は次を組み合わせている:
持続するエネルギー・インフレ;
すでに織り込まれた新たな利上げ;
国債の実質・名目利回りが高い;
株式、暗号資産、レバレッジを用いる戦略の資本コストがより高い。
ビットコインは約83,000ドル近辺で推移し、日次の下落は穏やかだったが、5%超の利回りを出す国債との“珍しい競合”に直面し始めた。これは、ビットコイン・ネットワークに特定の悪化がなくても、リスクを取る意欲を低下させうる。
Zion Smart DCAへの示唆:この環境は、手元資金(キャッシュ)を温存する規律を後押しし、小さな下落を「絶好の買い場」へ自動的に変えてしまわないことを強めている。予定しているDCAを中断するだけの十分な根拠はないが、BTCが約1%〜2%下がっただけだからといって、分割(積み立て)を前倒ししたり、掛け目(マルチプライヤー)を拡大したりするマクロ面での正当化もない。
リスクと反論:米国とイランの交渉が進展すれば、原油や利回りが短期間で急速に下落し、金融引き締めの一部が巻き戻される可能性がある。さらに、BTCのETFは依然として強い週次の資金流入が続いており、構造的な支えとなっている。一方で、原油がUS$100を上回ったままで、10年国債利回りが5%を超える状態が続けば、より広範な下方修正リスクが高まる。
今追うべきポイント:米国のPCE、雇用レポート、10月FRB会合の見通し、10年国債利回り、そして中東での交渉の進展。