📊 構造的ローテーション監査:半導体の“離脱”と42%の罠
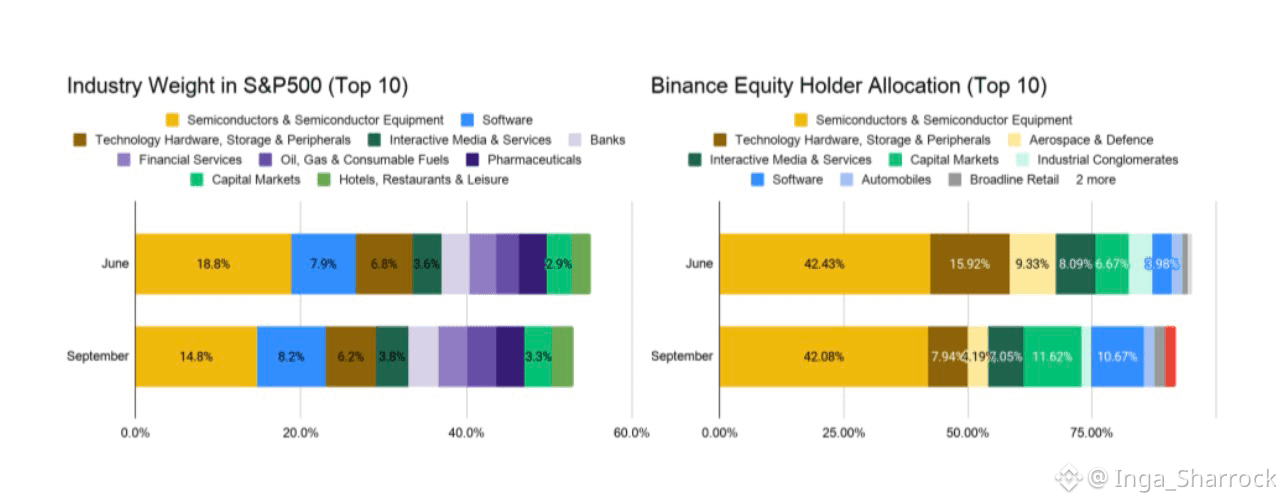
バイナンス・リサーチが「図6」とQ3の月次フロー・データを公開した。
C.S.メンバーとして、これは市場ニュースではなく、リアルタイムのポートフォリオ脆弱性評価として見ている。
🔍 構造的変数(データ):
1. マクロ・ローテーション(広がり):
• S&P500の半導体ウェイトは18.8%から14.8%へ低下(6月〜9月)。
• バイナンス株主はほとんど瞬きをせず、42.43%から42.08%へ。
• 注目すべき大きな乖離がある:指数はソフトウェア、資本市場、リテールへ広がっている一方で、バイナンス株主はAIハードウェアに超集中したまま。
2. 月次フロ―・タイムライン(警告):
• 7月:投資家は押し目を買い、半導体が純流入の大半を吸収。
• 8月:慎重。資本市場で利益確定。半導体はより低いペースで追加され、ソフトウェアへのローテーションが始まる。総純流入は半減。
• 9月(〜現在):当該期間における半導体の最初の月次純流出。高い長期金利がリスク資産を圧迫。
3. 乖離(罠):
• より広い市場はQ3末にソフトウェアへ分配を終え、二次的受益者にも波及。バイナンス株主は現在も、純流出が起きつつあるセクターに42%過剰配分されたまま。
• 注意:これは9月の最初の1週間のみを対象。今後のFOMC(FRB)金利決定で、これがすぐに反転する可能性がある。
🛡️ 構造的プロトコル(「広げるか、流出するか」ルール):
• 引き金:長期金利がFOMC開催まで上昇し続けるなら、半導体の流出は加速する。
• 安全策:42%集中ポジションを追加しない。買いが入っているセクターへローテーションする:ソフトウェア、資本市場、そしてより広いリテール。
• 無効化条件:FRBが積極的に利下げすれば、リスク資産は上昇し、AIトレードはもう一度勢いを取り戻す。もし据え置き、または利上げなら、42%集中は流動性の罠になる。
黄金律:市場は広がっている。ポートフォリオが広がっていないなら、投資ではない。単一の物語にレバレッジをかけて“持っているだけ”だ。
#Binance
バイナンス・リサーチが「図6」とQ3の月次フロー・データを公開した。
C.S.メンバーとして、これは市場ニュースではなく、リアルタイムのポートフォリオ脆弱性評価として見ている。
🔍 構造的変数(データ):
1. マクロ・ローテーション(広がり):
• S&P500の半導体ウェイトは18.8%から14.8%へ低下(6月〜9月)。
• バイナンス株主はほとんど瞬きをせず、42.43%から42.08%へ。
• 注目すべき大きな乖離がある:指数はソフトウェア、資本市場、リテールへ広がっている一方で、バイナンス株主はAIハードウェアに超集中したまま。
2. 月次フロ―・タイムライン(警告):
• 7月:投資家は押し目を買い、半導体が純流入の大半を吸収。
• 8月:慎重。資本市場で利益確定。半導体はより低いペースで追加され、ソフトウェアへのローテーションが始まる。総純流入は半減。
• 9月(〜現在):当該期間における半導体の最初の月次純流出。高い長期金利がリスク資産を圧迫。
3. 乖離(罠):
• より広い市場はQ3末にソフトウェアへ分配を終え、二次的受益者にも波及。バイナンス株主は現在も、純流出が起きつつあるセクターに42%過剰配分されたまま。
• 注意:これは9月の最初の1週間のみを対象。今後のFOMC(FRB)金利決定で、これがすぐに反転する可能性がある。
🛡️ 構造的プロトコル(「広げるか、流出するか」ルール):
• 引き金:長期金利がFOMC開催まで上昇し続けるなら、半導体の流出は加速する。
• 安全策:42%集中ポジションを追加しない。買いが入っているセクターへローテーションする:ソフトウェア、資本市場、そしてより広いリテール。
• 無効化条件:FRBが積極的に利下げすれば、リスク資産は上昇し、AIトレードはもう一度勢いを取り戻す。もし据え置き、または利上げなら、42%集中は流動性の罠になる。
黄金律:市場は広がっている。ポートフォリオが広がっていないなら、投資ではない。単一の物語にレバレッジをかけて“持っているだけ”だ。
#Binance