

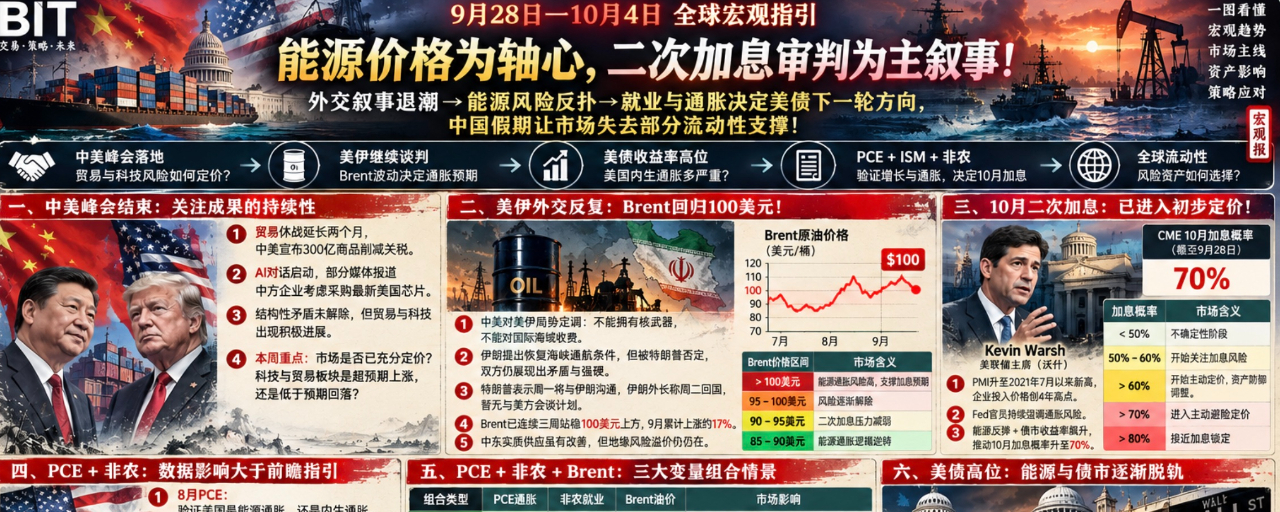

9月28日—10月4日 グローバル・マクロ見通し:エネルギー価格が軸、利上げの追加是非(サスペンド/審判)が主な物語!
外交的なナラティブ後退→エネルギーリスクの巻き返し→雇用とインフレが米国債の次の方向性を左右:中国の連休が、市場の一部の流動性支えを失わせた!
今週のマクロのロジック連鎖: #比特币跌破8.3万美元
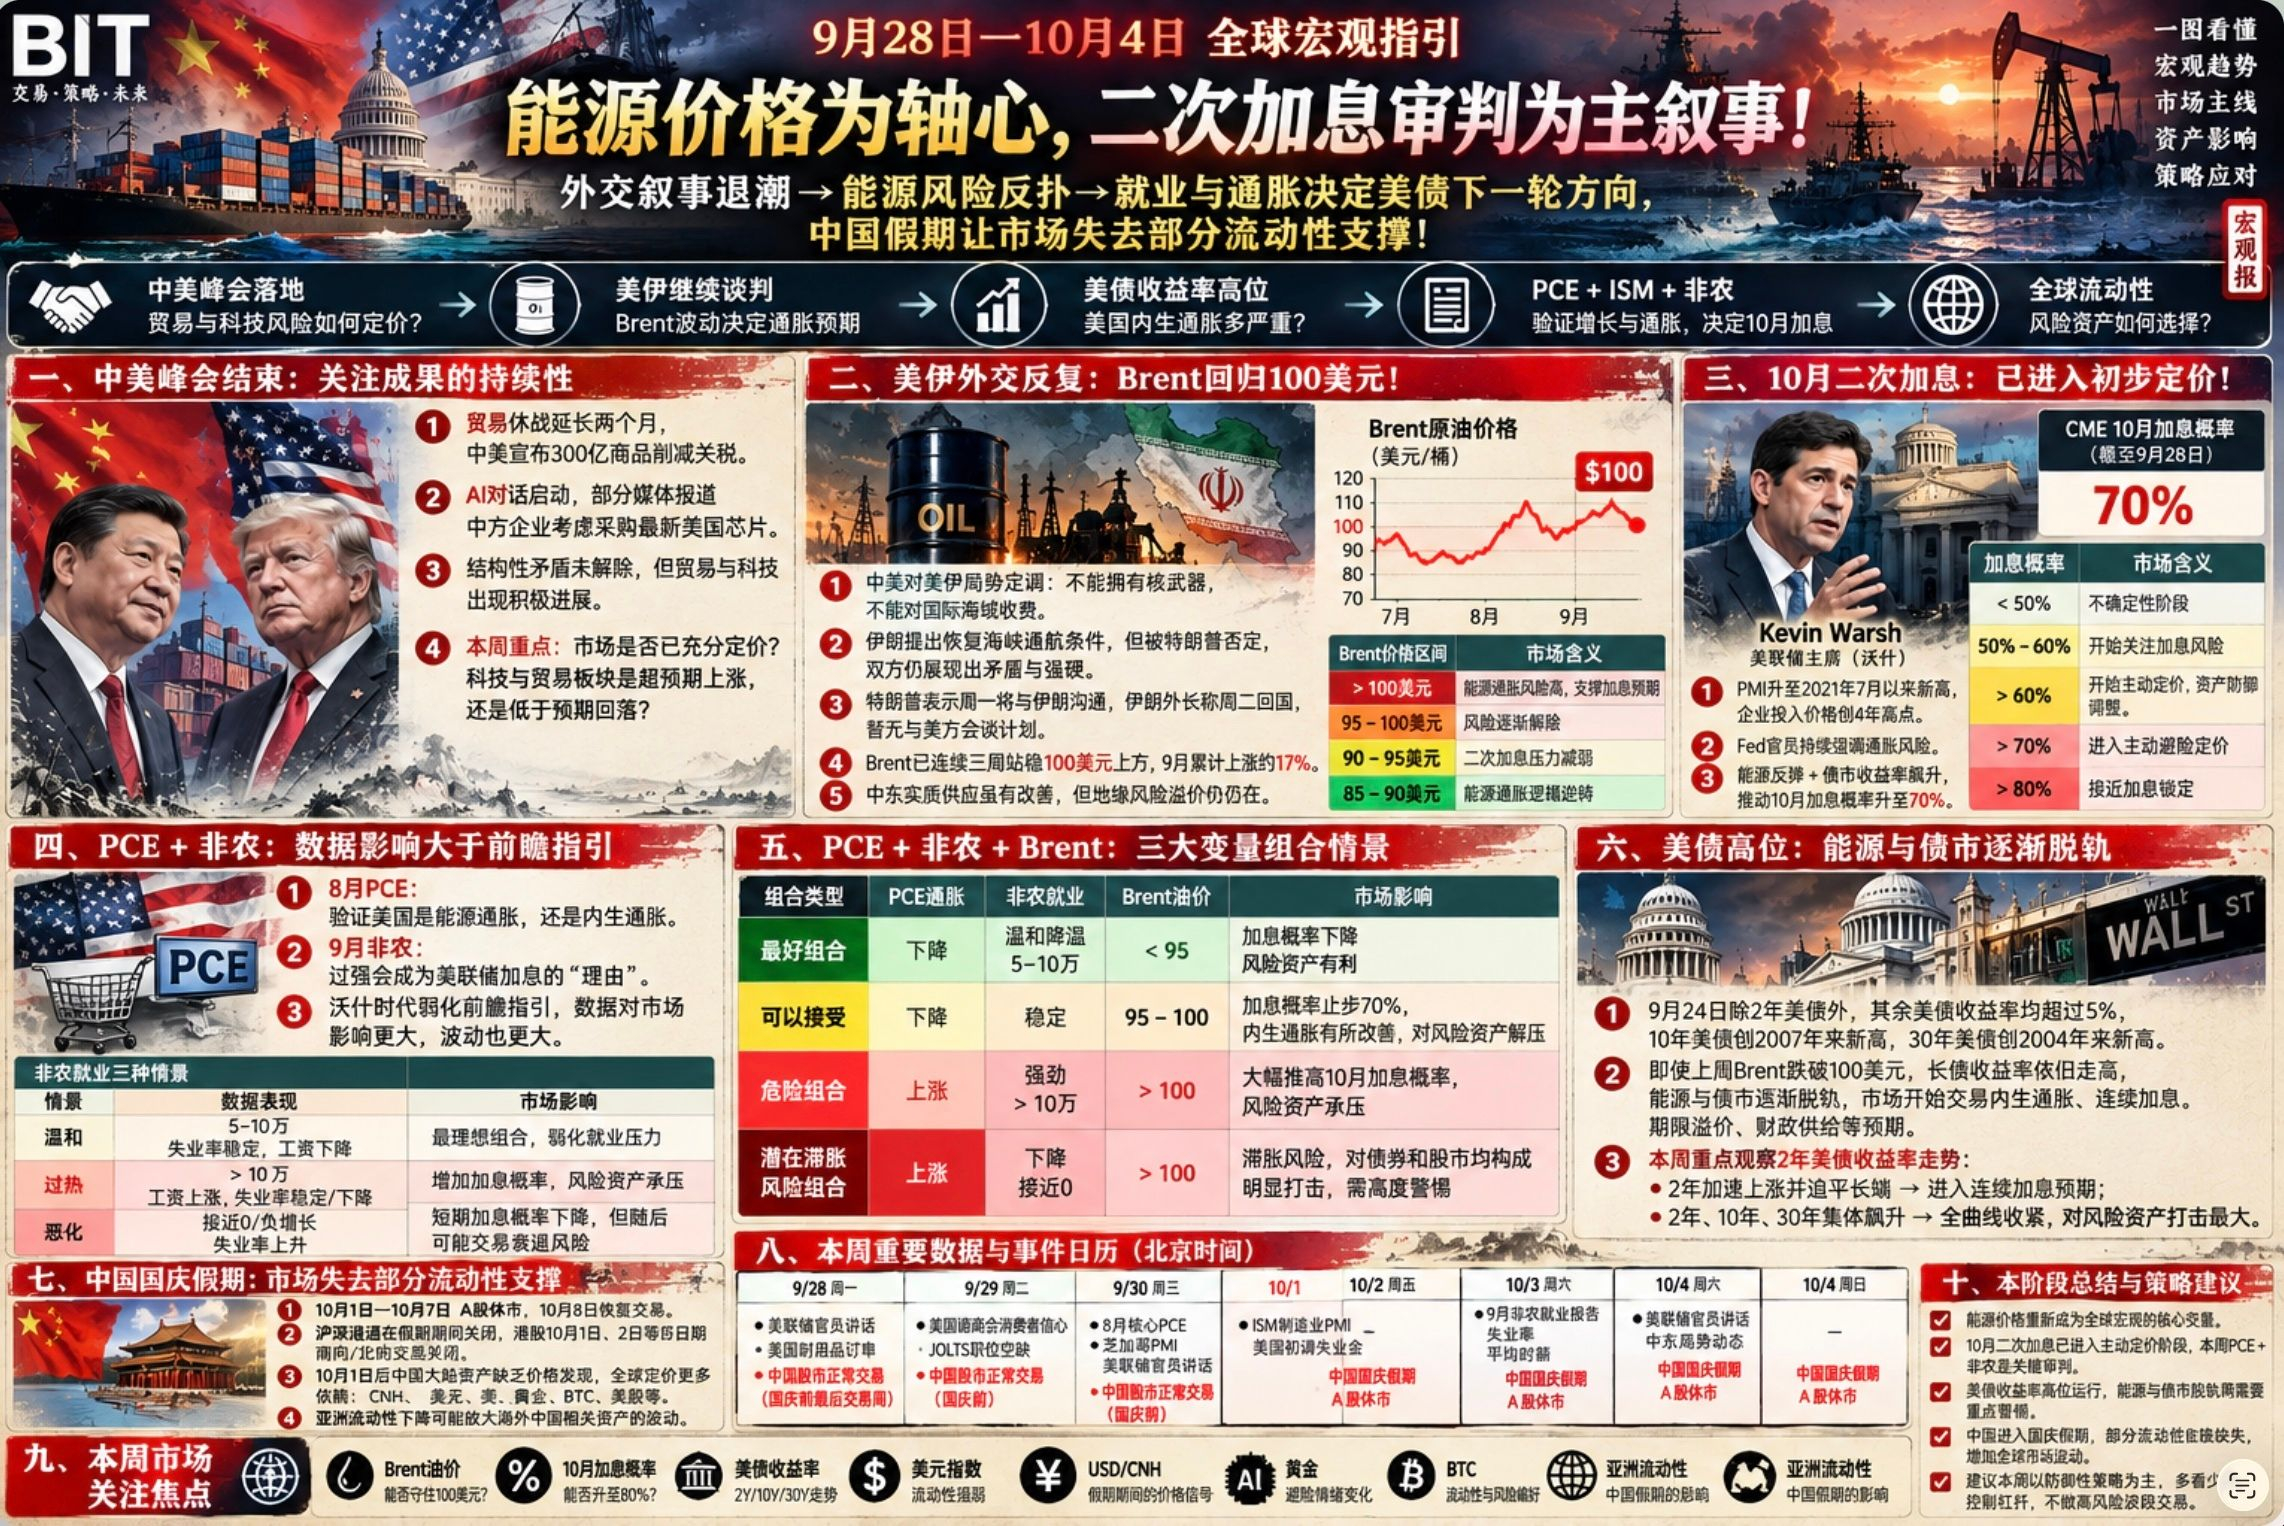
中米首脳会談が実現:市場は貿易とテクノロジーのリスク・プレミアムを改めて再評価するのか?
米イランは引き続き協議:協議を継続できるか—楽観的な見通し、ブレント価格の変動が、世界のエネルギー・インフレ予想を左右
米国債利回りが高止まり:米国の内生的インフレはどれほど深刻なのか?
PCE+ISM+雇用統計:データの組み合わせで米国の成長とインフレ状況を検証。10月の利上げが再評価されるのか、債券市場の方向性選択はどうなるのか、そして世界の流動性への影響はどうなるのか?
1、第一の主線。中米首脳会談が終わった後、双方が今回の会談成果を検証すること
先週の中米首脳会談の後、構造的な矛盾は解消されていないものの、テクノロジーと貿易の面で進展が見られた
貿易面では、双方の貿易休戦を2か月延長し、中米が300億ドル相当の商品の関税削減を発表。AI面では、双方が対話を開始し、その後、一部のメディア報道では中国側企業が最新の米国チップを購入することを検討しているという。
だから今週注意すべきは、中米首脳会談の前に市場が資産へどれだけ強気に価格を織り込んだか。今回の首脳会談が終わった後、その時点で市場の期待を満たすかどうか。市場のリスク志向はどう調整されるか。期待を上回って上昇するのか、それとも期待未達で下落に転ぶのか。特に、テクノロジーと貿易という2つの重要なセクターに関わる
現時点までの報道によれば、AIと貿易の両面で進展があるようだ。次は、この2つの線が順調に進むかどうか
2、第二の主線。米・イラン外交が反復する中で、Brentの価格が100ドルに回帰し、世界の資産に打撃を与える!
1、今回の中米首脳会談で、両国は米・イラン情勢についてまず方針を定めた。核兵器を持ってはならない。国際的な海域に対して通行料を課してはならない。これは中米両国の初期の共通認識だ
2、今回の中米首脳会談の期間中は、下半期における米・イラン情勢の調停にとって最大の重要ポイントだと私は考える。米・イラン双方、中国、そしてその他の調停国が米国に集まる。もし今回の調停が無効なら、米・イラン情勢はさらに難度が上がる可能性がある。
3、中米が方針を定めた前提のもとで、イラン側は現時点では核兵器を持っていないと明確にし、いまのところ海峡の通行料も課さず、海峡の通航再開の条件を提示している。しかし、その条件はトランプにより否定されている。
4、もちろん、トランプが週末に否定した後、今度は日曜にイランと協議すると再度述べた。しかし国連にいるイランの外相は、火曜に帰国すると同時に、米国代表団との会談の計画はないと発言している
5、表向きの外交では双方が矛盾と強硬姿勢を示している。私はこれを“悪いこと”とは思わない。表向きのコミュニケーションで否定しても、それが裏での話し合いを不可能にするとは限らない。そして中米首脳会談がもたらした調停の効果は、まだ存在すると私は考えている。今週は、その調停の結果に対する重要な試験(考査)ポイントになる!
6、Brentは日中に2%反発して100ドル付近に戻った。すでに連続3週間で100ドルを上回って定着している。9月の累計上昇幅は17%。以前に述べた通り、Brentの価格は市場への影響が大きい
100ドル超の部分はエネルギー・インフレがもたらす奉仕(寄与)
95-100ドルのレンジではリスクが徐々に解消されていく
90-95ドルのレンジでは、再利上げリスクは解除
85-90ドルのレンジでエネルギー・インフレのロジックが逆転し、インフレのロジックが経済の内生インフレへ回帰する
一方で現在、エネルギー価格が100ドルに回帰しており、さらに先週の債券市場で高利回りが内生インフレへの懸念を引き起こしたことで、利上げ確率は明らかに増えている
3つ目の柱。エネルギー価格の影響により、10月の利上げは不確実性から初期の価格設定(市場の織り込み)へ移行した!
9月23日、米S&Pグローバルは2021年7月以来の高値まで上昇。さらに、企業の投入価格が4年ぶりの最高点まで上がったことも示された。その後、Fed当局者がインフレリスクを強調し始め、10月の利上げ確率は60%超まで引き上げられる見通し
そして、記事作成時点までのCMEの表示では、10月の利上げ確率は70%にまで達している。確率が市場の期待に与える影響は:
<50%、市場は不確実性の段階にある
50%-60%,市場は利上げリスクに注目し始めている
>60%,市場は主導的に価格を織り込み始め、一部の資産は利上げの影響で防御的な調整を行い始めている
>70%、価格設定は防御から主導的なリスク回避へ移り、利上げの織り込みがよりはっきりしている
>80%、利上げのロックに近い。市場は10月の利上げを十分に織り込み始める
そして現時点では、月曜はBrentが反発するにつれて債券市場の利回りが急騰し、リスク資産は明確に圧迫されている。これは典型的に、防御的な価格設定(ディフェンシブ)から、利上げを避けるリスク回避の価格設定(避難)へ移るロジックだ
4つ目、ウォッシュ時代。データの影響がFedの予想の管理を上回る。今週は8月PCE+9月の雇用統計で、市場の価格設定ロジックがさらに複雑になる!
a、8月PCEの重要性は追加で特に注意が必要
このPCEデータの核心は、過去のインフレが高いかどうかを見ることではない。今の米国が、エネルギー・インフレなのか内生インフレなのかを見分けることにある
先週はエネルギー価格が短期的に下落したが、米国債の長短金利+PMIデータが警告を示した。米国のインフレは、エネルギーショックから内容(基調)のインフレへの反発段階に入っている。8月のBrentは87-97ドル付近で、エネルギーショックが弱まっているため、8月のPCEは米国の内生インフレ状況を見極める重要なデータウィンドウになる
現在、Fedは一つの圧力がかかっている:
ブレント>100ドル(ディーゼル圧力が高い)→企業コストが増加(PMI投入は4年ぶり高水準)→米国のビジネス活動は依然として力強い→もし今週コアPCEが粘着性を保つなら→Fedはエネルギーインフレ+企業インフレ+需要インフレという環境を得ることになり、その結果、利上げの必要性が増すため利上げ確率が大幅に上昇する
b、雇用統計が強すぎると、第二の“Fedに利上げの口実を与える刃(カード)”になる可能性がある!
現時点の複数の見方では、機関投資家は今週のインフレ+雇用を世界で最も重要なデータの組み合わせとしており、この組み合わせが10月の利上げ確率をさらに押し上げる主要な動機になる
現在、市場は9月の雇用統計が9〜10万人程度になると見込んでいる。ここでは雇用統計を3つの段階に分け、異なる3種類の影響をもたらす:
穏やか。雇用統計は5万〜10万の範囲、失業率は安定、賃金は下落。いわば市場にとって最も“居心地の良い”組み合わせで、雇用データ自体の弱点を薄める
過熱。雇用統計が10万人超、賃金が上昇、失業率は安定、あるいは低下。雇用の過熱にPCEの粘着性が加われば、必然的に利上げ確率が高まる
突然悪化。雇用統計の記憶が0に近い、あるいはマイナス成長になる。失業率は上昇。短期的には10月の利上げ確率が低下し、2年債利回りは下がるが、その後、市場は景気後退リスクを織り込み始めるかもしれない
c、今週はPCE+雇用統計+Brentという、多元的で複雑な組み合わせになる。私も同様に3種類の異なる組み合わせタイプに分ける
最良の組み合わせ。PCE低下+雇用は穏やか+Brent<95ドル。利上げ確率を抑え、リスク資産にとって有利
許容できる。PCEが下がる+雇用が安定+Brentが95-100ドル。リスク市場は依然として圧迫されているとはいえ、利上げ確率は70%で止まり、内生インフレが改善するため、リスク市場にとっては“ほっとする(緩む)”
危険な組み合わせ。PCE上昇+雇用強い+Brent>100ドル。これにより10月の利上げ確率がさらに引き上げられ、リスク資産が“10月の利上げ”のために価格付けを始める、あるいはヘッジ(回避)を強めることになる
潜在的なスタグフレーション(停滞×インフレ)リスクの組み合わせ:PCE上昇+雇用の低下+Brent>100ドル。スタグフレーションのリスクは、債券と株式に対して明確な打撃があり、警戒が必要
5、私個人の観察体系では米国債がいったんエネルギーを上回っており、リスク・エクスポージャーが拡大し続けている。警戒!
9月24日、2年債を除くその他の米国債利回りはすべて5%を上回り、10年債は2007年の新高値を更新、30年債は2004年の新高値を更新した。高金利のもとでは、市場は財政赤字や米国債リスクをより一層懸念している!
とりわけ先週、Brentが100ドルを割り込んだものの、値動きは長期債の利回りとは逆だった。明らかにエネルギーと債券市場が次第に乖離している。もし先週の動きが偶然だっただけなら今週は重要な観察点になる。さらに乖離が進むなら、内生インフレの圧力がもはや待てない段階にあることを意味する
今後、債券市場がエネルギーからさらに乖離するなら、それは債券市場がすでに内生インフレ、連続利上げ、期間プレミアム需要の増加、財政の供給、そしてグローバルな無利率リスクの再評価など、別の見通しを取引し始めていることを意味する。これらの取引見通しは、金融市場の流動性に大きな衝撃を与える可能性がある
したがって、今週は2年債利回りを特に注視する必要がある。マクロデータが発表された後に長短金利を押し下げることで、2年の利回りが加速して上昇するなら、両者のカーブは追いついてくる。これは、市場が連続利上げの予想に入ったことを示し、リスク市場に対する一定の押し下げが起こる。ただし、大きなリスクではない
しかし、もし2年・10年・30年の米国債利回りが集団で急騰し続けるようなら、典型的にイールドカーブが全体的にタイト化する。これはリスク資産を強く押し下げるのに非常に致命的で、警戒が必要だ!
本段階のまとめ:#黄金跌至4144美元
マクロのメイントピックをずっと見ている方は分かると思うが、今週はもう円(日本円)リスクに触れなかった。確かに円の利上げの後、円はむしろ弱くなった。裁定(アービトラージ)の清算取引のリスクは一時的に解消されており、今週は重点観察ポイントにしない
もう一つ注意が必要なのは、今週の水曜以降は中国の国慶節の連休で、株式市場は開かない。中国本土の資産は価格設定や価格発見に欠け、世界の資産の流動性にも一定の影響が出る
だから今週は、マクロデータの複雑化+半週の休暇で、あらゆる不確実性が増える。皆さんには“よく見て動かない”ことをおすすめする。防御的な手段を主にし、高リスクなバンド(短期売買)取引はしないこと!