

金は4,177まで下落。
これはバイナンス XAU/USDT パーペチュアルのリアルタイム価格で、
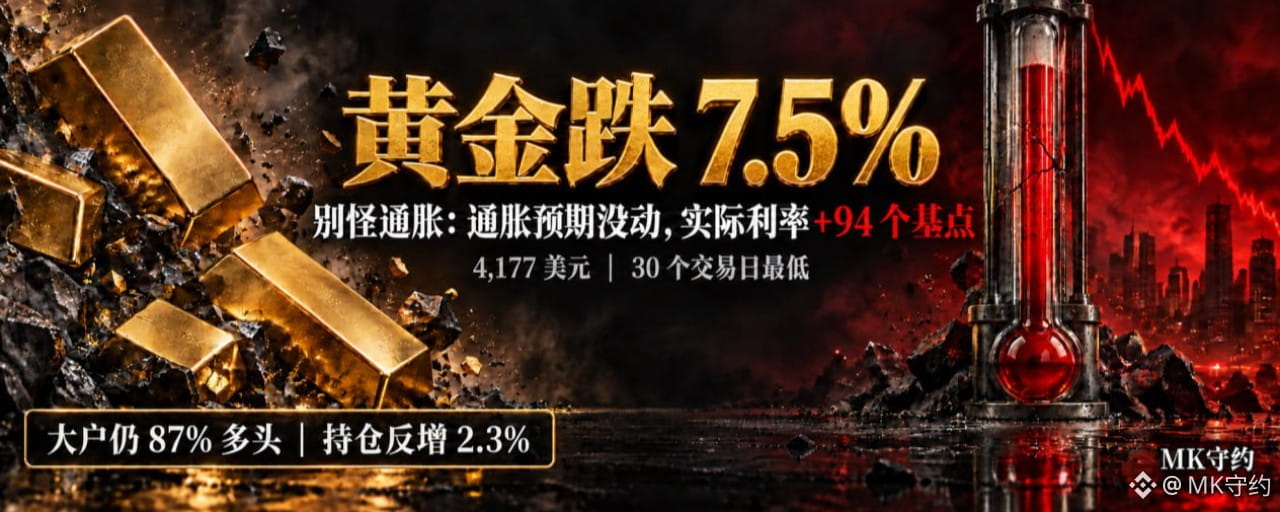
それも、30取引日以来の最安値。
あなたの手元のポジションは今どんな状態?
たぶんこうだ。損したけど、逃げていない。
それが戻ってくると信じているからだ。
——
まず、どれだけ下がったかを見る。
9月3日の4,514から数えて、
1か月も経たないうちに、7.5%下落。
あなたが理由を探しに行くことになる。
見つかった答えはこうだ。インフレ期待が冷え込んでいて、
金のヘッジ機能が失われた。
この説明は間違いだ。
——
2つの数字を見ろ。
実質金利:1月29日 1.89%、
いま2.83%で、94ベーシスポイント高い。
インフレ期待:1月29日 2.35%、
いま2.34%で、動いていない。
——
問題に気づいたか?
金を押し下げているのはインフレ期待ではない。
この半年、インフレ期待はほぼ変わっていない。
動かしているのは実質金利だ。
——
金には利息がない。
あなたがそれを持っているなら、唯一の機会費用は
つまり無リスクの実質リターンだ。
このコストが94ベーシスポイント上がった。
金は何の悪材料も必要なく、
それ自体が下へ進んでいく。
——
だから「インフレが戻れば金も上がる」という言葉は、
この段階では成り立たない。
そもそもインフレ期待は戻る必要がない。
実質金利が上昇を止めるだけでいい。
この2つはまったく別の話だ。
あなたがずっと待っていたのは、間違ったサインだ。
——
さらに一層下を見ろ。
今回の下落で、どれくらいがドルの功績?
1か月で、ドル指数は2%上昇。
金をユーロ建てに換算し、
下落幅が6.5%から4.2%に縮んだ。
換算すると、ドルが説明しているのはおよそ3分の1だ。
残りの3分の2は実質金利だ。
それはドルでもなく、インフレでもない。
——
今いちばん重要な“第1層”を話そう。
価格は下がっているのに、ポジションは動いていない。
バイナンス XAU/USDT パーペチュアル:
大口のポジションでは、71%がロング。
大口口座数は87%がロングで、
ショートは13%しかない。
——
過去24時間で、
全ネットの金パーペチュアルで清算は42万ドル。
そのうち97.8%はロングが清算されたものだ。
資金調達率はまだプラスだ。
——
さらに、もっと奇妙な数字を見よう。
価格が30日ぶりの安値を更新し、
それなのに建玉(ポジション量)は増えている。
9月27日から28日、
建玉(未決済契約)は109,690から112,221に上がっている。
2.3%増加。
——
もう一度翻訳して。
ロングが逃げたわけじゃない。
下落の最中でも、誰かがさらに積み増している。
そして口座の87%はロングだ。
そこに追加されたものは、たぶんロングだ。
——
これが、今の金でいちばん危険なところだ。
それは“7.5%下がった”からではない。
下がったあとに、
ポジションは清算されるどころか、
まだ上に積み増している。
——
あなたはたぶん聞きたいだろう。じゃあ底はどこ?
この問題の答えは私にもないし、今誰にもない。
私は1つだけ知っている。
ある資産が下落する理由として、
「実質金利」のように、長く続く変数なら、
「十分下がった」を買いの理由にするのは、
最も高額な賭け金だ。
——
だから今、どう対処すべきか。
まず、「インフレ待ち」という筋書きを消せ。
インフレ期待は動いていない。今あなたが注目すべき変数ではない。
注目すべきは9月30日20:30だ。
8月のコアPCE。
その数字が、実質金利を上へ向けるか下へ向けるかを決める。
——
2つ目。コスト価格を決定の根拠にしないこと。
「4,600で買った」とか、
この言葉は、市場にとって何の意味もない。
市場はあなたのコストを知らない。
あなたのコストはあなたの問題であって、それの問題じゃない。
——
3つ目はポジションを見る。価格は見ない。
価格は新安値を更新したのに、建玉はむしろ2.3%増えている。
つまり、まだ去るべき人は去っていないということだ。
この数字が落ちてから、チャンスの話をしよう。
——
4つ目。銀も一緒に見ろ。
同じ指標で言うと、
銀は1か月で−7.5%、
金は−6.5%。
銀はさらにきつく下がり、
それが同じチェーン上で、より弾力性(変動の大きさ)が大きいものだからだ。
このチェーンが修復されるなら、銀が先に動く。
動いていないということは、チェーンがまだ修復されていない。
——
こういう話を聞いてしんどいのはわかる。
今いちばん聞きたいのは、
おそらく「もうすぐ底だ」。
でも、あなたにそれを話したくない。
——
市場はあなたに説明を“負って”いない。
反発をあなたに“借り”ているわけでもない。
それが提供してくれるのは、あなたが見ようと思うデータだけだ。
——
実質金利が転換するのを待つこと。
インフレ待ちでもないし、コスト価格待ちでもない。
データを待つことだ。
——MK守约