



月曜の寄り付きで、市場は突然、集団で投げ売りのような下げに。
米国株の寄り付きは下落、ナスダックは一時0.8%近くまで下げ、金は4200ドルを割り込み、ビットコインも83000ドルを割り込みました。
なんてこった、また「全市場が一緒に下がる」おなじみの瞬間が来た感じがしますね。
となると問題はこうです:
なぜ突然下がったの? これからもさらに下がるの?
主な理由は2つだと思います。
第一に、これまで上がりすぎたので、調整が起きるのはごく正常
これは実は、特に説明のしようがありません。
先行きについては、米国株でも金でも暗号資産市場でも、すでにかなり上がっています。特にビットコインは、それまでの低位からずっと引き上げられてきたので、短期的に利益確定の売りが出るのは、そもそもごく自然なことです。
なので、今日の下落をひとまず“相場終了(ブル相場の終わり)”だと、過度に読み解く必要はありません。
本当に注目すべきなのは、やはり第2の要因です。
2つ目に、利上げ期待がまた戻ってきたこと。
これまでFOMCでの利上げが織り込まれて実際に着地したとき、市場にはとても面白い現象が起きていました。
利上げなのに、なぜか米国株、金、暗号資産市場がすべて上昇。
当時、マーケットの説明はとてもシンプルでした:
悪材料が出尽くせば、好材料になります。
市場が先回りして利上げ期待を織り込んでいたため、実際に着地すると、かえってそれ以上の大きな悪材料は出ず、資金が再びリスク資産を買いに動き始めたのです。
しかし今の問題は:
市場は再び「10月も利上げが続く可能性」を取引し始めます。
現在、市場が10月に再び25ベーシスポイント利上げする確率は、すでに65%前後まで急上昇しています。
さらに極端なのは、市場が2026年通年で利下げしない確率はすでに97%に近づいていることです。
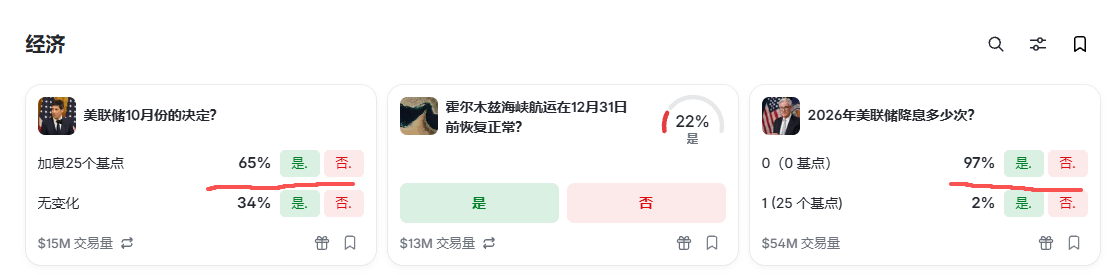
つまり今は、市場が「いつ利下げするのか」を議論しているのではなく、こう議論している段階です:
10月は利上げが続くのか?
だからこそ、今日の米国株・金・BTCがいっしょに調整するのも、とても納得がいきます。
ただ、ここで極端に悲観する必要はありません。
なぜなら10月のFOMCは月末までまだあり、あと1か月時間があるからです。
この1か月の間に、データ次第で市場の見通しが完全に変わる可能性があります。
次に本当に注視する必要があるのは、いくつかの重要データです。
2日後にPCEデータが発表されます。10月上旬には労働市場のデータがあり、10月中旬には消費データもあります。
これらのデータは、米FRBが次に取る政策判断に直接影響します。
ロジック自体は実にシンプルです:
データが改善 → インフレと景気の圧力が緩和 → 利上げ確率が下がる。
データが悪化 → FRBの圧力が増える → 利上げ確率はさらに上がる。
なので、これから1か月は、市場はおそらくこれらのデータをめぐって何度も綱引きすることになります。
もう一つの巨大な変数:原油価格です。
現在も原油価格は90ドル以上にあります。
直近の高値に比べれば下がってはいるものの、この水準でも依然として非常に高いです。
そして原油価格でもっとも厄介なのは:
それがインフレに直結します。
原油価格が下がり続ける(下がってこない)限り、FRBが金融緩和へ転換するのはより難しくなります。
だから次は、ある一人を見ていく必要があります:
トランプです。
もちろん、現時点の時間軸から見ると、トランプにとって最も重要なことは、実は石油価格を単純に抑えることではなく、すぐに迫る中間選挙です。
米国の中間選挙は11月3日です。
つまり、今からあと約5週間しかありません。
今回の選挙は非常に重要です。議会の支配権に関わるからです。
米国の議会は2つの機関に分かれています:
下院+上院です。
もしトランプ側の政党が下院を失えば、大統領による法案推進は明らかに阻まれますし、さらに議会の調査権も変わってきます。
もし上院を失えば、影響が最も大きいのは人事面で、人事任命、つまり内閣メンバー、連邦判事、大使などの重要ポストの承認が、より難しくなります。
もし両院をすべて取りこぼすなら、状況はさらにややこしくなります。
要するに:
大統領には依然として行政権、外交権、軍の指揮権がありますが、新たな重大な立法を進めようとすると、非常に難しくなります。
だからこの観点から見ると、今後1か月の市場はかなりバラバラになる可能性があります。
一方では:
原油高 → インフレ圧力 → 利上げ期待が再燃 → 米国株、金、BTCが圧迫される。
もう一方では:
中間選挙が近づく → トランプは景気と市場の安定が必要 → 方法を考えて原油価格を引き下げ、景気を後押しする。
この2つの力は、これからも絶えず綱引きします。
しかし私が本当に注目しているのは2027年です。
時間軸を少し長く見れば、私はむしろそこまで悲観していません。
なぜなら現在の米国の最大の問題の一つは、実は:
金利はすでに高くないわけではありませんが、米国の債務はますます増えています。
現時点の金利はおよそ3.75%〜4%の高い水準のままです。
そしてFRBが高金利を維持しているため、米国債の利回りも高止まりで推移しています。
高い債務を抱える経済体にとって、この金利水準は無期限に維持できるはずがありません。
本来、市場はこれまで2026年については利下げの見通しを置いていました。ところが戦争、エネルギー、インフレなどの要因で利下げ期待が次々に外れ、さらには利上げが続く可能性まで出てきました。
だから私はむしろこう考えています:
2026年は、さまざまな予期せぬ出来事によって“リズムを乱される”年になるかもしれません。
ただし、だからといって高金利がずっと続くという意味ではありません。
最終的にインフレが再びコントロールできるようになり、経済に圧力が出てくれば、FRBは遅かれ早かれ、結局は利下げの局面に入り直すはずです。
そして私が現時点でより重視しているのは:
2027年に再び利下げサイクルへ入る確率が、ますます高まっています。
連続利下げが起きてもおかしくないとは、排除できません。
その時には、市場のロジックが完全に反転するかもしれません:
高金利 → 利下げ → 米国債利回りの低下 → 流動性の改善 → リスク資産が再び資金を求められる。
黄金、美株、暗号資産市場は、再び大きな相場の波が来る可能性があります。
つまり今の問題は、:ではありません。
「今日BTCが下がった。これで相場(ブル相場)は終わりなのか?」
本当の問題は:
「10月の利上げは本当にあるのか? そして、これが今回の金融引き締めサイクル最後の狂気(最終局面)なのか?」
もし10月に本当にさらに25ベーシスポイント上乗せするなら、短期的な市場には確実に圧力がかかるはずです。
しかし、それが最後の利上げだとするなら、より長いサイクルで見るとむしろ、こういう意味合いになるかもしれません:
最もつらい局面は、もう終わりに近づいています。
なので、これから1か月は皆さん、毎日BTCの値動きを数ポイント単位で追いかけなくてもいいと思います。
データを見る、原油を見る、10月のFOMCを見る。
この3つこそが、次の局面での相場の方向性を決める鍵です。$BTC
