#中国工业利润增速连续四月放缓 工業利益が「減速」って本当?1—8月は実はまだ+15.7%
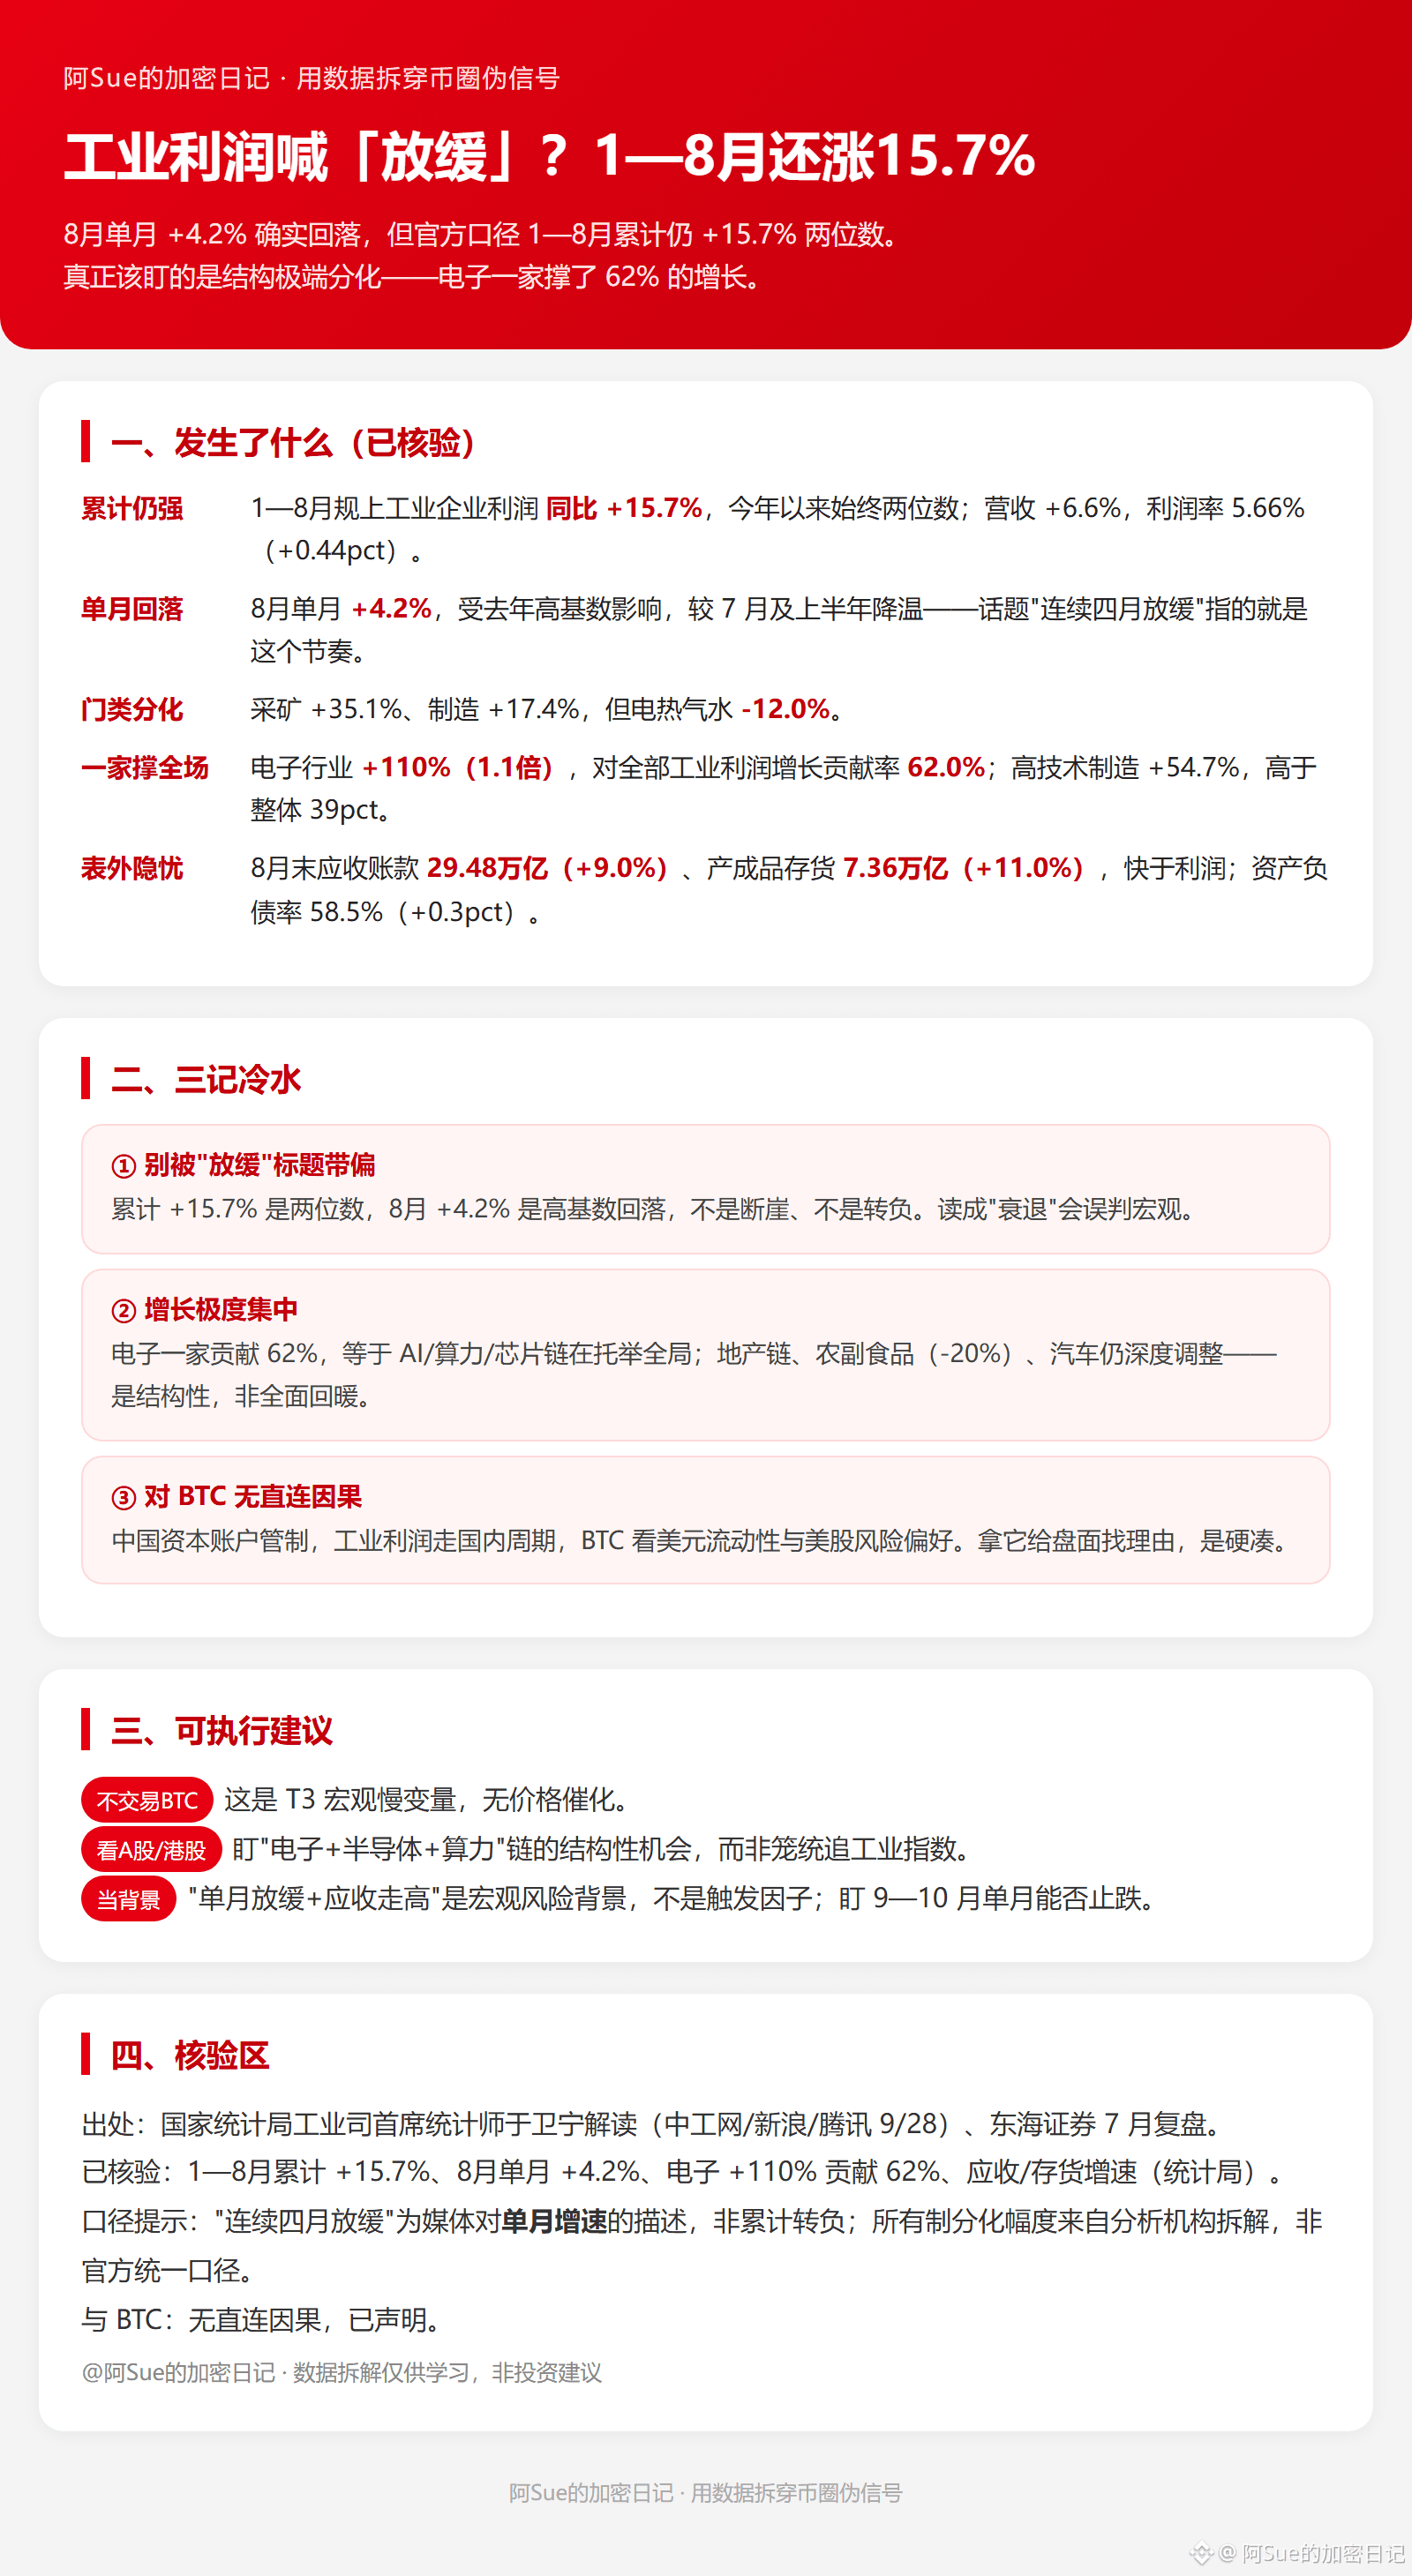
国家統計局 9/28 発表 2026年1—8月の工業企業利益:規模以上の工業企業利益は前年比 +15.7%で、二桁を維持。売上高 +6.6%、利益率 5.66%(+0.44pct)。しかし8月の単月は+4.2%にとどまり、前期から減速——「4か月連続で減速」というのは単月のペースであって、累計がマイナスに転じたわけではない。
データの要点(検証済み):
· 累計は依然強い:1—8月 +15.7%、今年に入ってずっと二桁。
· 単月は鈍化:8月 +4.2%。昨年の高い基準(高ベース)の影響で、7月や上半期に比べて温度感が下がった。
· 業種で分岐:採掘 +35.1%、製造 +17.4%、電熱ガス水 -12.0%。
· 1社が相場全体を支える:電子 +110%(1.1倍)。工業利益の増加への寄与は62%。高技術製造 +54.7%で、全体より39pct上回る。
· 表外に懸念:8月末の売掛金 29.48万億元(+9.0%)、仕上品・完成品在庫 7.36万億元(+11.0%)。利益の伸びより先行。資産負債率 58.5%(+0.3pct)。
3つの冷水:
1)「減速」に惑わされないで:累計 +15.7%は依然二桁、8月 +4.2%は高ベースによる調整で“急落”ではない。そこから「衰退」と読むのは誤判。
2)成長は極端に集中:電子が単独で62%を占め、AI/計算力/半導体チェーンが全体を押し上げているのと同じ。住宅関連の連鎖、農副食品(-20%)、自動車はいまだ深い調整——構造的な“全面回復ではない”。
3)BTCとは直接の因果関係なし:資本規制により中国の資金はBTCと直結しない。工業利益は国内の景気循環で動く。BTCは米ドルの流動性と米株のリスク選好で見るべきで、無理にこじつけるのは言い訳。
実行策:これを理由にBTCを取引しない(T3の緩慢な変数には触媒なし)。A株/香港株では、総合的な工業指数ではなく電子+半導体+計算力(算力)チェーンを注視。「単月の減速+売掛金の増加」をマクロ背景として見るだけの“トリガー要因”にはせず、9—10月の単月で下げ止まりが確認できるかを見ていく。