

多くの人がまだ次の Meme を探しています。
しかし最近、私は別の方向性にますます注目するようになりました:
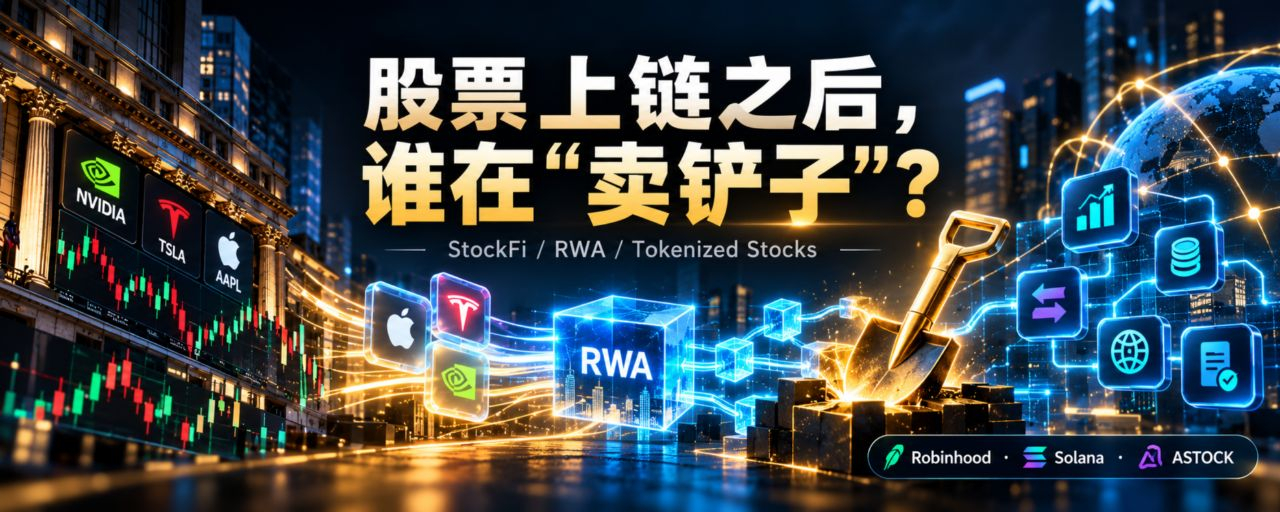
株式をオンチェーンにした後、「スコップを売る」のは誰?
Tokenized Stocks の第 1 フェーズが解決したのは「株をオンチェーンに載せること」です。
StockFi の第 2 フェーズこそが本当に面白い:
取引、貸借、担保、流動性、指数、デリバティブ、さらには AI Agent による株式資産の自動管理まで。
すでに注目に値するデータもいくつか出ています。
Robinhood はすでに Stock Tokens を 120 以上の国と地域へ展開しており、現在は約 200 種類の株式トークンがあります。
Solana 上の xStocks の AUM はすでに 5 億ドルを超え、Raydium のトークン化株の累計取引高はすでに 40 億ドルを超えています。
Base も次の段階のアプリケーションを公に推進し始めています:株式担保ローン、margin/credit、指数、デリバティブ、そして AI による運用管理。
つまり、こういうことです:
株のオンチェーン化は、もはや「物語を語る」だけではありません。本格的なオンチェーン金融インフラが現れ始めています。
なので、私は今 NVDA や TSLA が Tokenize されること自体に注目しているのではありません。
そして、誰がこれらのアセットの周りで提供できるのか:
取引 + 流動性 + 借貸 + 担保 + クロスチェーン配信。
これが私が改めて ArcStocks(ASTOCK)を見直した理由でもあります。
それがやろうとしていることは、実はとてもシンプルです:
USDC → Robinhood Stock Token → Arc 上の .arc 株式アセット
本質的には、すでに存在する株式トークンをさらに Arc エコシステムへ持ち込むことです。
つまり ASTOCK の本当に研究に値するロジックは、次のものではありません:
「時価総額が小さいから、上がる。」
注目しているのは:
もし StockFi が本当に爆発的に伸びるなら、実ユーザーと実際の取引を持つ基盤インフラになり得るのでしょうか?
現時点では答えはまだ確定できません。
これは依然として非常に初期の小さなプロジェクトで、Robinhood、Base、Solana のような成熟したエコシステムよりもリスクははるかに高いです。さらに、Tokenized Stocks 自体にもカストディ、償還、流動性、そして規制の問題があります。
なので、これからは私は次の4つのデータだけを見ます:
① Tokenized Stocks の AUM は今後も伸び続けるのか
② オンチェーン上の株式の実際の出来高は継続的に増えるのか
③ Base / Robinhood は今後も DeFi のユースケースを開放し続けるのか
④ ASTOCK に実ユーザー、実取引、そしてプロトコル収益が出てくるのか
最初の3つが、StockFi が大きな物語(大叙事)になり得るかを決めます。
4つ目が、ASTOCK がこの波の恩恵を本当に取り込めるかを決めます。
ステーブルコインが解決するのは:
ドルをどうやってオンチェーンにするのか。
Tokenized Stocks が解決しようとしているのは:
世界の資産をどうやってオンチェーンにするのか。
そして次の段階で、本当に研究する価値があるのは、もしかすると特定の株式トークンではない。
ではなく——
誰がオンチェーンの Robinhood、Nasdaq、そして Aave になるのか。