#RobinhoodChain #鏈上安全
53回のトークン発行、1843万ドルが一本の線でつながる——最も問い直すべきは「数字がどれだけ怖いか」ではなく、むしろ「これらのアドレスは一体なぜ同じグループだと算定できるのか?」です。仮にチェーン上のあらゆる疑わしい案件をひとまとめにすると、本当のリスクの経路はかえって見えにくくなります。
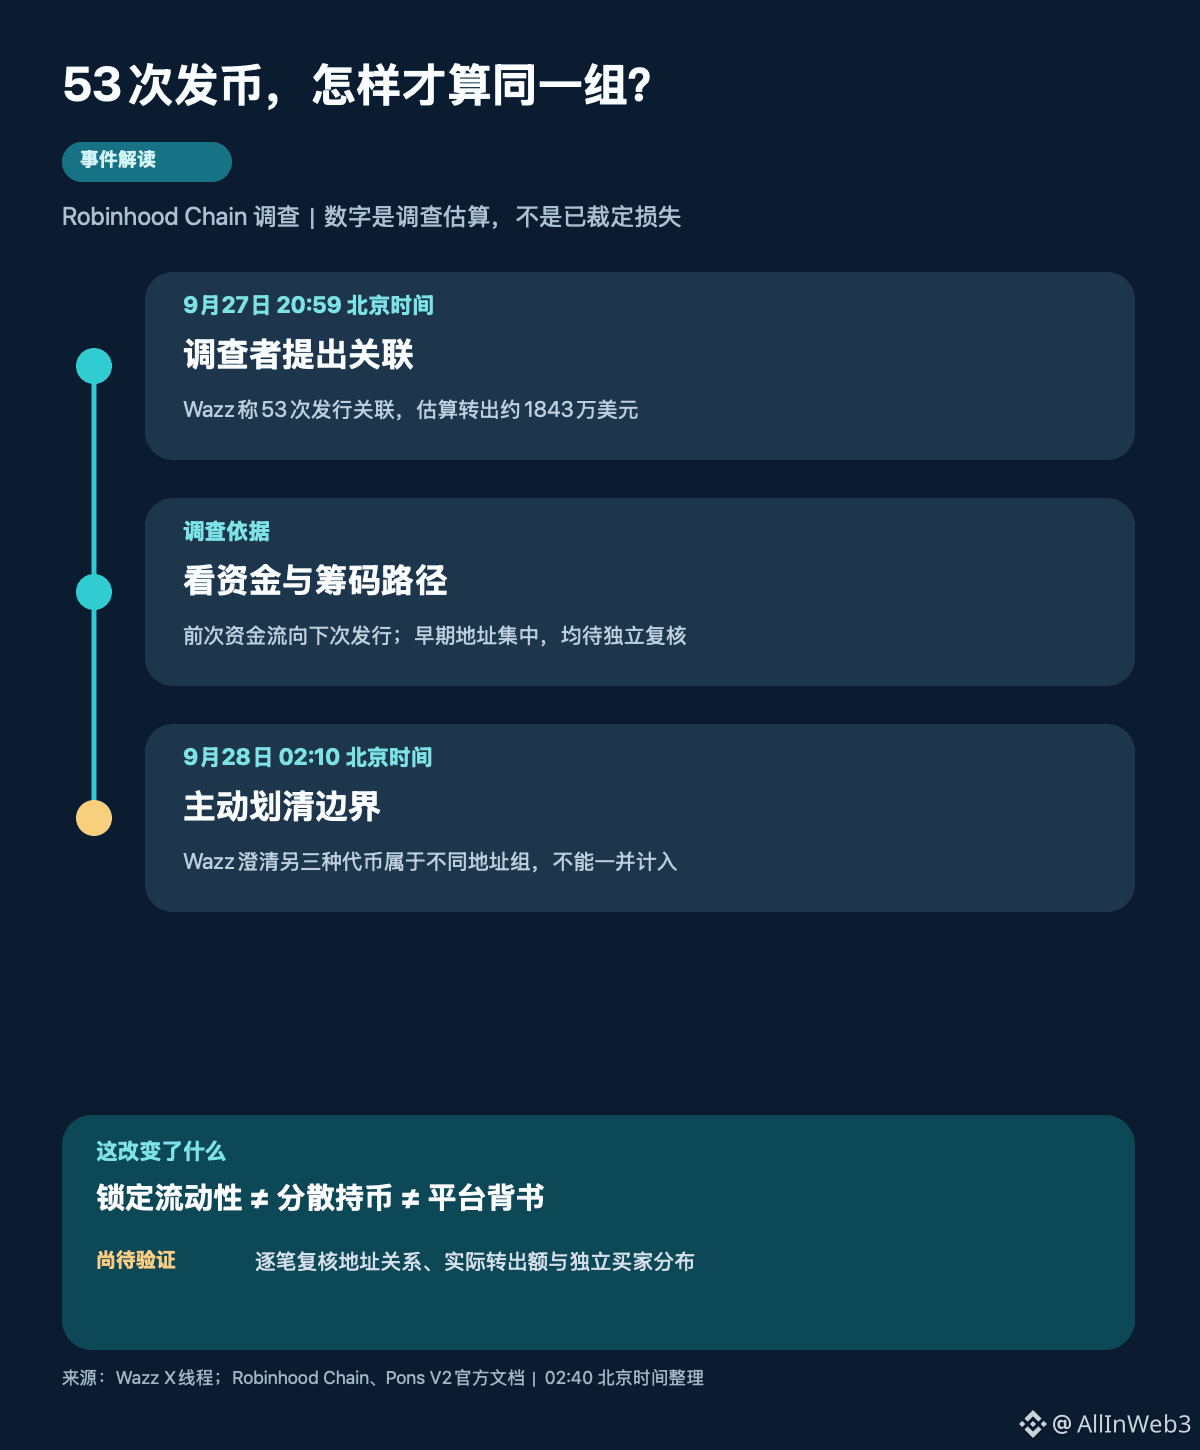
北京時間9月27日20:59、チェーン分析者Wazzが一連の分析を公開しました。過去約2か月にわたり、Robinhood Chain上で53回のトークン発行に関連性があったとし、関係アドレスからの資金流出は約1843万ドルと推算しています。手がかりはプロジェクト名の類似だけではありません。前のラウンドで退出した資金が次の発行に流れ込んでいること、初期購入アドレスが一括で出現していること、そして一部のトークンで保有(チップ)が集中していることが含まれます。挙げられたCRUMBSの事例には、92の束ねられたアドレスが関わっています。これらは調査者によるチェーン上の帰属と推算であり、現時点では独立監査または確定した被害損失ではありません。
北京時間9月28日02:10には、注目すべき新たな節が現れました。Wazzはさらに、$HOODHIM、$VERONA、$OPTIMUSは別のグループのアドレスに属すると明確化しています。これは単なる言い回しの修正ではありません。「同じ一味」の規模を説明するには、まずどのウォレット、コントラクト、資金フローが実際に結びついているのかを限定しなければなりません。異なるアドレスグループを混ぜて集計すると、合計額がより大きく見えてしまい、結論の信頼性が弱まります。
また、紛らわしやすい要素がもう2つあります。Robinhood公式は、自らのチェーンを、許可不要のオープンネットワークだと定義しており、誰でもコントラクトをデプロイできます。このチェーン上でトークン発行したからといって、Robinhoodが発行、上場、または保証していることには直結しません。Pons V2の公式ドキュメントでは、トークンはまず発行カーブの取引で売買され、完了後に永久ロックされた流動性プールへ移されるとされています。ロックプールが解決するのは、流動性が直接引き抜かれるタイプの問題であり、早期の大量な保有トークンが相互に関連するウォレットへ落ちることを自動的に阻止するものではありません。プロトコルの仕組み自体も、関与の証拠として見なすべきではありません。
私の見立てでは、このニュースが市場に本当に突きつけているのは、「新しいチェーンでのトークン発行はすべて危険だ」ということではなく、リスク検証の順序を変えるべきだという点です。先に公式のコントラクトと発行主体を確認し、その後に最初期の一群ウォレットの保有と資金源を見ます。最後に、売却資金がプロジェクトをまたいで循環しているかを確認します。ロックプールの表示、プロジェクトの物語、または驚くべき集計数字だけを見ても、判断は完了できません。
ただし、この見立ては覆り得ます。独立して取引を逐一復核した結果、重要なウォレットが同一の支配下にないことが判明し、プロジェクトをまたぐ資金移動が単なる通常の取引フローにすぎない、あるいは1843万ドルが未実現利益を実際の流出として算入しているのであれば、関連範囲と金額は下方修正されるべきです。現時点で最も待つべきなのは、検証可能なアドレス一覧と計算の根拠(口径)です。
もしあるプロジェクトで流動性が永久ロックされている一方、早期に売却可能なトークンが、資金がつながった一群のウォレットに集中しているなら、あなたは「ロックプール」を安全の証拠とみなしますか?それとも、まずこれらウォレットの関係性の開示を求めますか?