"時計はなおも時を刻み続けるが、一部の人にとっては、思惑の空虚さが尽きていく。"
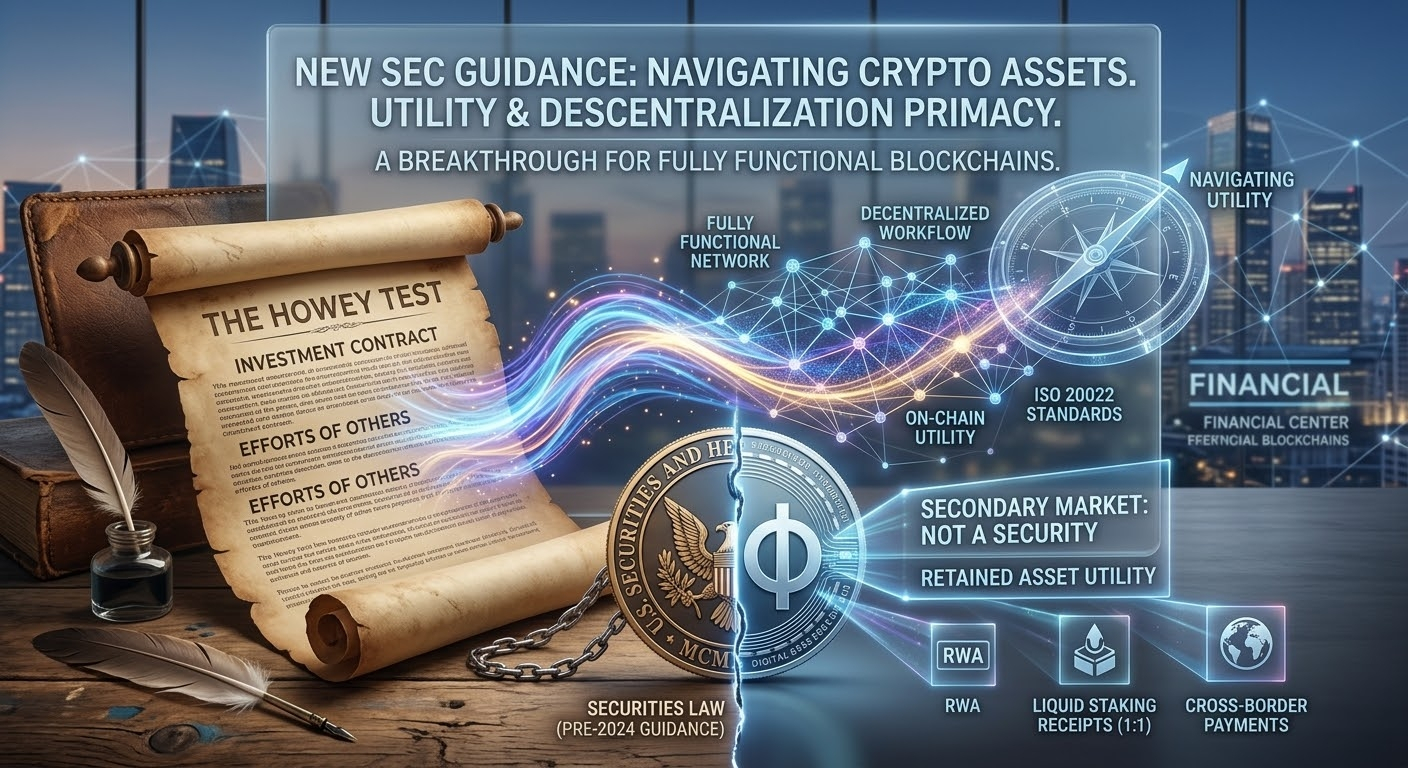
SECの企業財務部門が、デジタル資産に関する新しい技術ガイダンスを公表したばかりです。実際のユーティリティ・トークンや、制度的なインフラに対する含意は、非常に大きいものです。
長年、親会社の手にあるトークンなら、永続的な価値になるのだと私たちは言われてきました。今や、機関の技術的な判断基準そのものが、テクノロジーの現実に合わせて調整されつつあります。
💡 ガイダンスの要点:
機能ネットワーク vs. 「管理上の努力」:
一度ブロックチェーンが完全に機能し、分散化されると、開発者による保守やアップデート作業は、Howeyテストにおける「本質的な管理上の努力」にはもうNOとみなされます。稼働しているネットワーク上での二次的な取引は、投資契約の外で呼吸しています。
煙なしのリキッド・ステーキング:
ステーキングの領収書トークン(1:1保有)で、直接的な同等性を維持し、固定の高利回りなどの約束や資産の再担保(リハイポテーション)がないものは、有価証券ではありません。技術的カストディの証明書が認められるためです。
インフラ資産への影響($XRP 、$XLM 、$HBAR )
これは、テクノロジーが常に示してきたことを裏付けています。ブリッジ資産、または国境を越えた清算(リキッド)資産の価値は、特定の集団の投機に依存するのではなく、その分散型台帳の採用によって決まる、ということです。
🥊 見張り番の考察:
市場は、緑と赤のローソク足の日々のノイズに紛れてしまい、アーキテクチャも目的もないプロジェクトで素早く大当たりを狙いがちです。しかし、制度上のルールが最終的に煙を切り分けています。つまり、実際の有用性がなく、コンプライアンスの基準(ISO 20022)やインフラでの採用がないものは、いずれ消え去るということです。
中央集権的な管理に対する判断は、すでに書かれていました。あとは規制が、単にテクノロジーにまで及んでいるだけです。