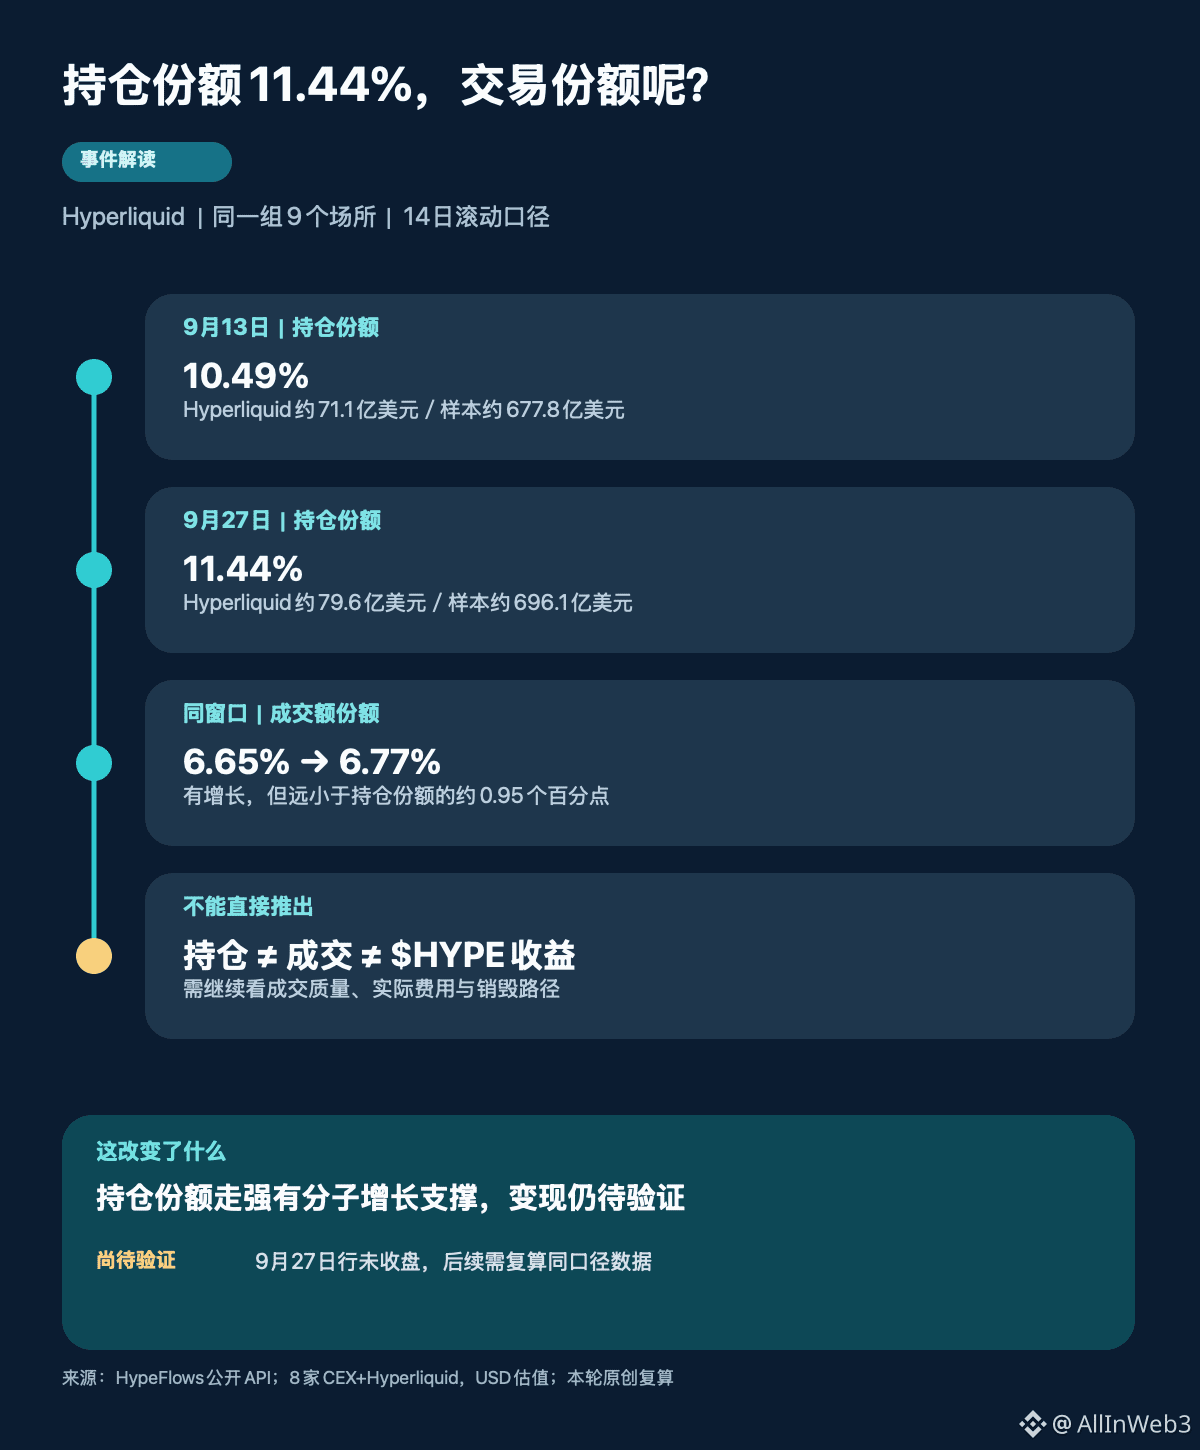
#Hyperliquid #合约市场 $HYPE 的永续持仓份额被报道升至约11.4%。我认可平台正在拿到更多未平仓敞口,但不赞成把这一个数字直接译成交易份额或代币价值也同步受益:这三层之间还隔着成交与费用。
今天13:44左右出现的快讯指向HypeFlows。按其公开数据,对同一组Hyperliquid加8家中心化交易平台,我复算14日滚动口径:9月13日,Hyperliquid持仓金额均值约71.1亿美元,占样本约10.49%;9月27日对应约79.6亿美元、11.44%。份额增加约0.95个百分点。分子约增12%,样本总持仓仅增约2.7%,所以这不是单靠其他平台萎缩制造的“纸面份额”。
但第二张表讲的是另一件事。同一组场所、同一14日窗口,Hyperliquid的永续成交额份额只从约6.65%升至6.77%,增加约0.12个百分点。它的日均成交额也在增长,从约74亿美元到89亿美元;只是样本整体成交同步扩张。持仓份额跑在成交份额前面,可以是仓位留得更久,也可能是产品或杠杆结构不同。仅凭两条聚合曲线,还不能判定是哪一种。
这正是我对这条新闻的核心判断:Hyperliquid的合约竞争力有实质进展,但“持仓变多”还不是“收入质量已同步提高”。未平仓量是某一时点仍在场内的多空合约存量,不是新增用户数,更不是净流入。手续费主要跟真实交易有关;Hyperliquid官方规则还区分做市返佣、HLP、Assistance Fund和部署者分成,其中进入Assistance Fund的部分会自动换成$HYPE并销毁,但不能拿持仓金额直接估算销毁额。
我会继续看三个可复核信号:同口径成交份额能否跟上,实际费用与销毁是否持续增加,以及头寸增长时流动性和极端行情承接是否改善。9月27日的数据行在当天尚未结束,随后仍可能修订;所谓新高也只限于这个数据源覆盖的场所和口径。
如果接下来持仓份额稳定在11%以上,而成交份额仍在7%附近、实际费用没有同步上行,你会把它看成更强的交易平台,还是更拥挤的杠杆场所?