小韭菜 · 全球宏观大盘内参 (09-27 专刊)
基准周期:09-26 08:35 至 09-27 08:35 | 全球宏观 垂直赛道一手研判
【大模型深度研判 · 战略答案】
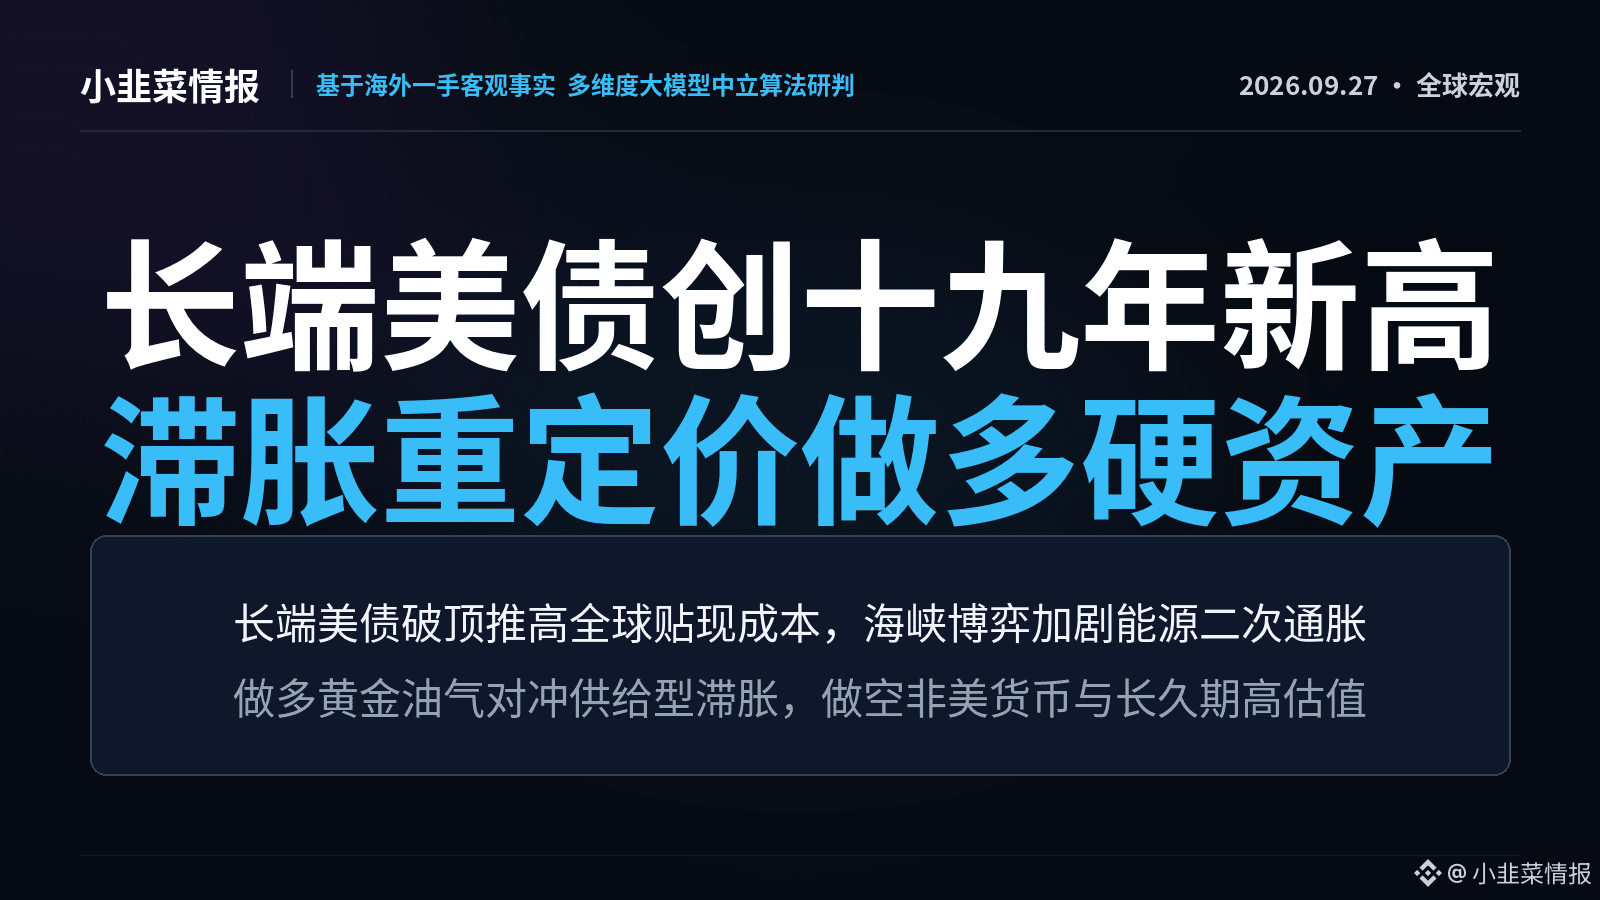
美债基准收益率突破十九年极值,叠加大规模财政赤字发债洪峰与CME十月加息概率飙升至64.2%,彻底粉碎了流动性快速宽松的幻觉。长端贴现率的系统性抬升,正在重构全球跨资产估值模型。与以往紧缩周期不同,本次通胀粘性被霍尔木兹海峡地缘危机引爆的能源断供风险深度强化。天然气供应紧缩预期外溢至明年夏季,供给侧供应链受阻将油气风险溢价固化为二次滞胀动能,美元指数在利差优势与避险虹吸下开启长周期走强,加剧非美货币贬值与离岸流动性收紧。
在资产重平衡层面,标普与纳指内部出现剧烈估值分化:唯有具备充沛自由现金流与AI算力刚需的科技巨头能抵御贴现率侵蚀,而无盈利支撑的高估值成长资产正面临去杠杆的去化阵痛。多空对冲策略上,坚定确立抗滞胀防御组合:做多现货黄金与上游油气大宗,捕捉主权赤字信用稀释与地缘断供溢价;逢高做空非美弱势货币与长久期美债,对高倍数脆弱权益资产执行下行对冲。
【24H 核心一手动态清单】
• 10年期国债收益率处于近二十年来的最高水平:在粘性通胀、大量债券发行和人工智能推动的投资热潮的推动下,基准收益率已攀升至 19 年来的高点。
• 美联储10月加息25个基点概率暂报64.2%:据 CME「美联储观察」数据,美联储 10 月维持利率不变概率现报 35.8%,加息 25 个基点的概率为 64.2%。
• 摩根士丹利:转向看多美元,高收益率将继续挤压全球风险偏好:摩根士丹利已调整此前偏空美元的判断,预计美元强势将延续至 2027 年中。
————————————
全网一手长文事实与 AI 深度推演已同步至官网:
全网一手事实与多维度 AI 深度推演已同步至官方看板,专属通道见主页置顶。