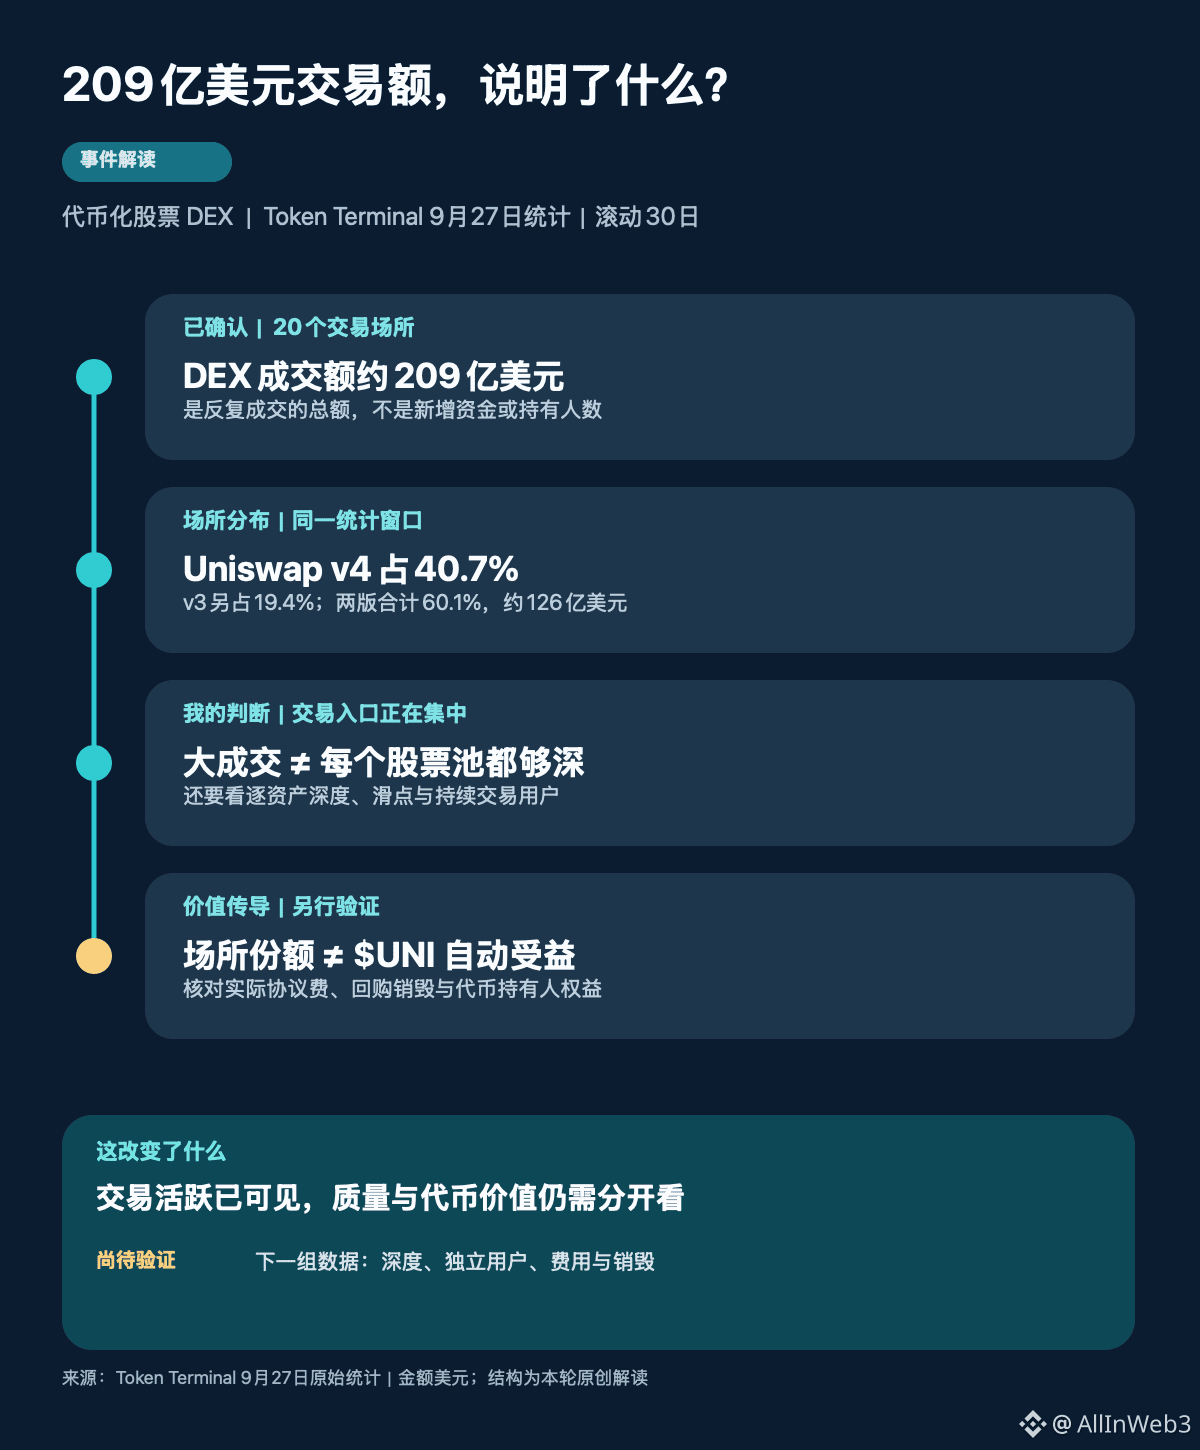
#代币化股票 #RWA 30天で取引額209億ドルの「最も誤読されやすいのは“209億”です」。これはオンチェーン株が何度も売買されていることを示す一方で、同等規模の資金が新たに増えたとは限らず、さらにそのまま$UNI の収益に直結するわけでもありません。
Token Terminalは北京時間9月27日未明に統計を公表しました。対象は20のDEX取引場です。Uniswap v4は、トークン化株の直近30日間のDEX取引額の40.7%を占め、v3は19.4%で、両バージョン合計は60.1%、約126億ドルです。数字は大きいですが、まず描かれているのは「どこで取引が発生したか」であり、「最終的に誰がどれだけの株式持分を保有したか」ではありません。
本当に議論に値する変化は、トークン化株の競争が「誰が株をチェーンに載せられるか」から、「誰が継続的な取引を担えるか」に広がっている点だと思います。ある取引場が成約を集められれば、マーケットメーカーがより積極的に気配値を提供しやすくなり、ユーザーも取引相手を見つけやすくなる可能性があります。ただし、これはあくまで妥当な推測にすぎません。v3とv4を1つの入口として合算しても、特定の銘柄のプールが必ず十分に深いとは限りませんし、大口注文のスリッページが必ず小さくなるとも保証されません。これを検証するには、同一資産のプールの深さ、スプレッド、そして約定分布まで掘り下げる必要があります。
2つ目は「取引額」と「利用の質」を分けて見ることです。DEXの取引額は、1つのトークンが何度も売買されれば、その回数分が計上されます。アービトラージ、マーケットメイキング、そして実際の投資ニーズが同時に現れることもあります。単に209億ドルだけ見ても、独立したユーザーが増えたのかどうかは判断できませんし、トークン化株の保有者がどのような株主権を得られるのかも分かりません。発行の取り決めが異なれば、配当、議決権、償還、地域の制限なども変わり得ます。「株がチェーンに載った」という4語で片付けることはできません。
3つ目に、ようやく$UNI が出てきます。Uniswapの取引場シェアが拡大しても、すべての取引額が自動的にトークン保有者へ流れるわけではありません。プロトコル手数料がどのように徴収されるのか、どのプールが対象なのか、実際にどれだけがバーン(破棄)されるのかは、ガバナンス規則と、その後の実行データを見なければなりません。私の見立てでは、現時点で最も明確なシグナルは「取引入口の集中」です。「取引の活発さが、盤石な資産の厚みとトークン価値へ転換された」という証拠は、まだ追いついていません。
この見立てが覆る条件もあります。もし今後、同一の切り口で区切った複数の期間ウィンドウで取引額が高い水準を維持しつつ、さらに多くの株式プールの深さ、継続的に取引するユーザー、実際のプロトコル手数料、そしてバーン量が同時に増加するなら、私はこの「集中による優位性」をより高く評価するようになります。逆に、取引額だけが繰り返し更新され、プールが薄いままで、ユーザーや手数料が追随してこないなら、それは成熟市場というより「回転の高さ」に近いものだと思います。
次回の統計でもUniswapの2バージョン合計が6割を占める一方で、多くの個別株プールのスリッページが改善していない場合、あなたはこの6割を「堀(護城河)」として見るのか、それとも「取引ルーティングが一時的に集中しているだけ」と見るのか、どちらでしょう?