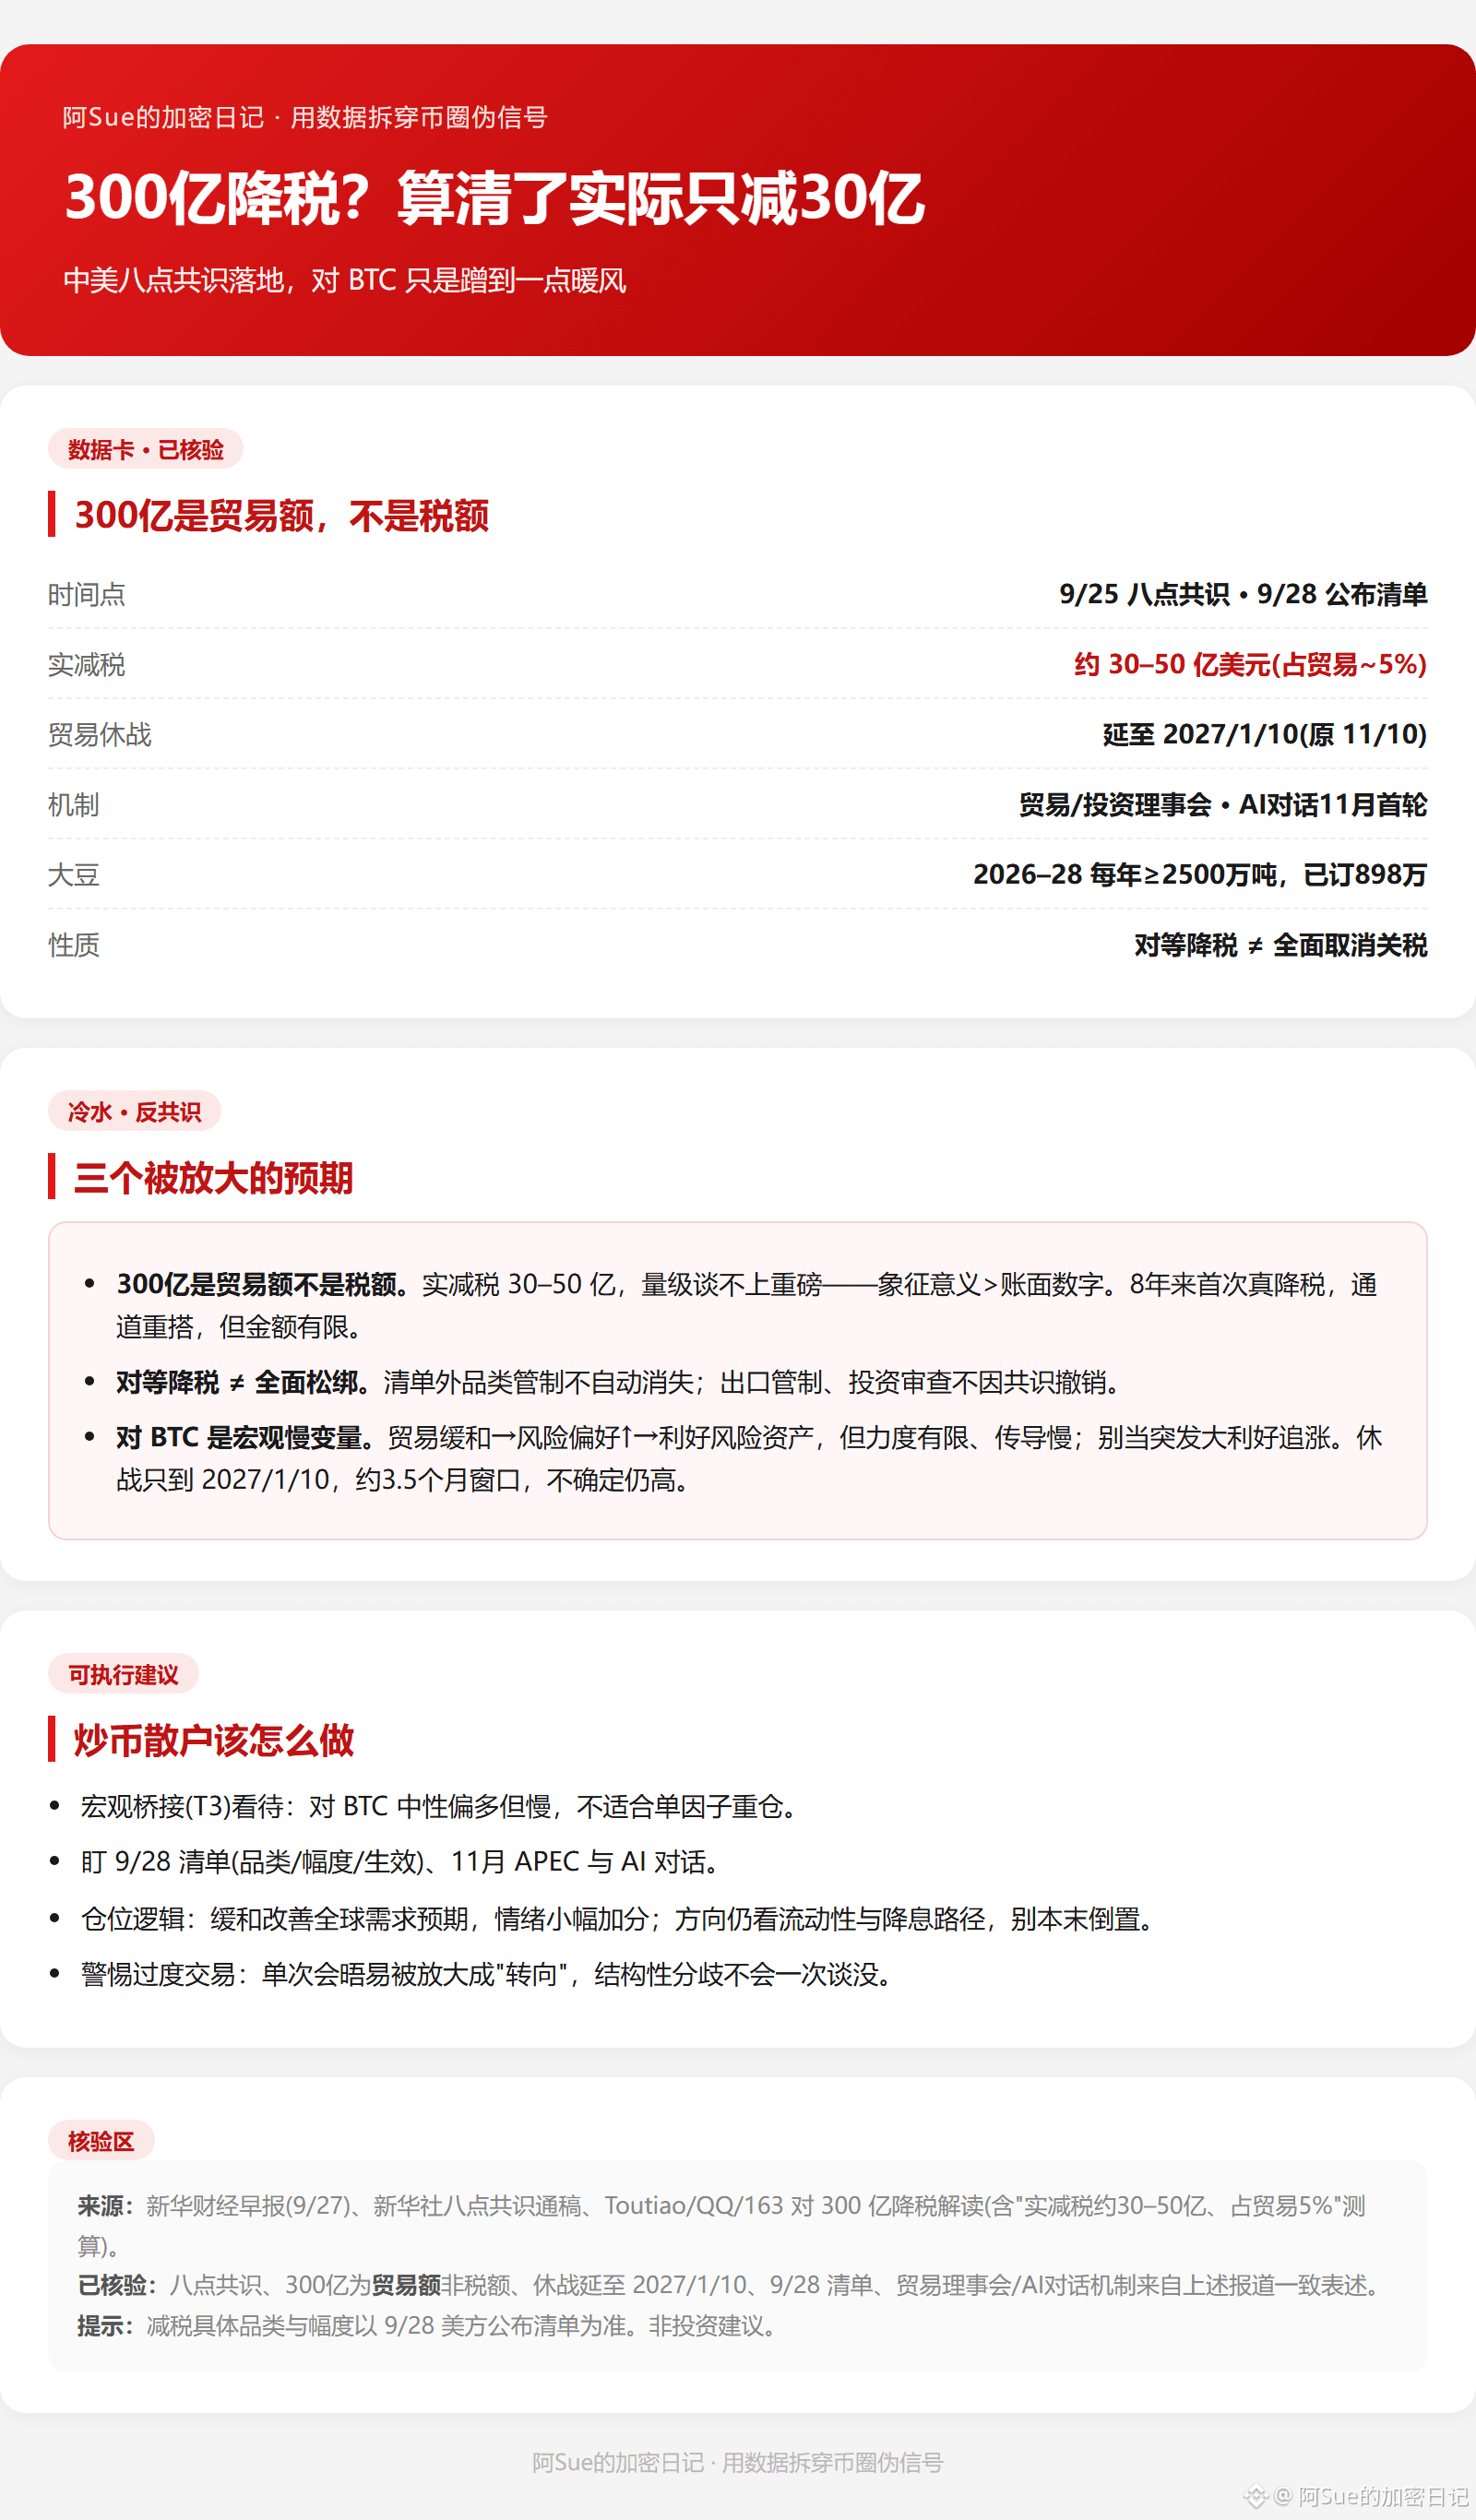
#中美达成300亿美元关税削减共识 300億の減税?実際は30億しか減らない計算
9/23–25 首脳訪米、8項目の合意が着地。「3000億ドルの対等減税」がSNSで話題だが、分解して見ると——これは税額ではなく、減税対象に関わる貿易額だ。実質的な減税は約30–50億ドルで、日米の両国間のモノ貿易の5%ほどにすぎない。
📌 データカード(検証済み)
年表:9/11 枠組み確認 → 9/20 ニューヨーク会談 → 9/25 8項目合意 → 9/28 米側が清上市で貿易休戦を発表:2027/1/10まで延長(当初は11/10)仕組み:貿易理事会、投資理事会、農業ワーキンググループ;AI対話 11月に初回;トランプが中国訪問時のAPECで言及した大豆:2026–28年の毎年≥2500万トンの米大豆、予約済みは898万トン。性質:対等減税≠全面的な取消;リスト外の規制、輸出管理、投資審査はいずれも撤回されない
【冷水:3つの拡大された期待】
1️⃣ 300億は貿易額であって税額ではない。実質減税は30–50億で、規模としては大きなインパクトにはならない——象徴的>帳簿上。8年ぶりの本格的な減税で、通路(手段)を組み替えるが、金額は限られる。
2️⃣ 対等減税≠全面的な緩和。リスト外の品目に対する規制は自動では消えない;輸出管理、投資審査は合意を理由に撤回されない。
3️⃣ BTCに対してはマクロの「ゆっくり動く」変数。貿易の緩和→リスク選好↑→リスク資産にプラスだが、力は限定的で伝導も遅い;「突発の好材料」だからといって追随買いしないこと。休戦は2027/1/10までで、約3.5か月の窓口。不確実性はまだ高い。
【どうするべきか】
✅ マクロ橋渡し(T3)的に見る:BTCに対しては中立〜やや強気だが、急速には効かない。単一要因での集中投資は不向き。
✅ 9/28の清上市(品目/幅/発効)、11月のAPECとAI対話に注目。
✅ ポジションの論理:緩和により世界の需要見通しが改善し、心理面では小幅にプラス。ただし方向性は依然として流動性と利下げの道筋を見ており、本末を入れ替えない。
✅ 過度なトレードに注意:単発の会合は「転換」として拡大されがちだが、構造的な対立が一度の協議で消えることはない。