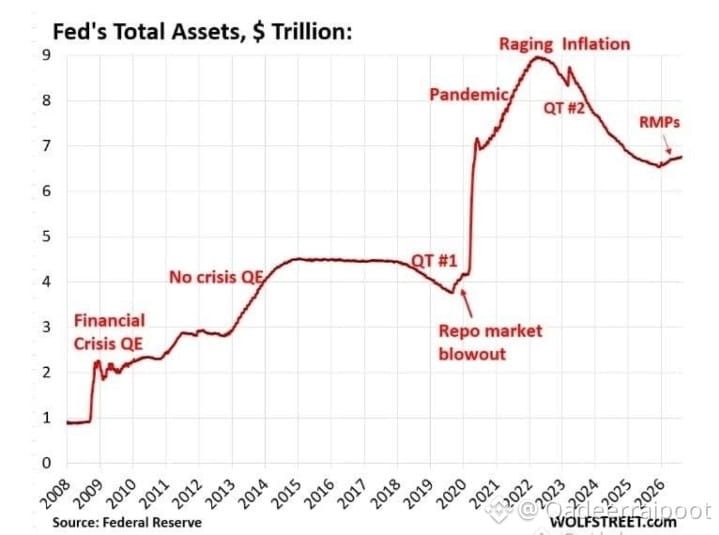
*予備管理購入(RMP)停止:2か月連続でゼロ — 9/15〜10/14のRMPはゼロ — 前回RMP:4000億ドル/月(2025年12月)税シーズンの前倒し(フロントローディング)、4月2500億ドル、5〜7月1000億ドル、8月ゼロ+9/15〜10/14ゼロ — 意思決定:準備金は十分 — 銀行準備金 9/9:3.04T(2024年末2.85Tから増加)、YTD平均3.01Tを上回る — SOFRがIOBR以下=資金繰りは落ち着き*
- *156億ドルはなお買い続けている=これはRMPではない。満期のMBS/政府機関債(エージェンシー)元本をT-billsへ機械的に再投資しているだけ — 5オペ:3.891B、1.946B、3.892B、1.946B、3.891B=合計155.7億ドル(9/15〜10/14)— 最初の9/17決済が9/18 — にはバランスシートを拡張せず、単に入れ替えのみ — FRBはQEではないと強調*
- *あなたの2150億ドルの「投機(spree)数値」はFRB資料にない — 12月〜10月のRMPは概算で約40+40+40+25+10+10+10=約1750億ドル。2150億ドルではない — 2009億ドルのYTDバランスシート膨張も引用なし — QT終了後、バランスシートは実際に縮小しており、今は再投資でフラット*
- *再開?ウォール街は見解が割れる:ウェルズ・ファーゴ/BofAは、財務省が国債(ビル)発行を増やす10月中旬前まで一時停止が続くと予想 — バークレイズ・サミュエル・アールは10月に100億ドル+11月に200億ドル — シティは年内残りは据え置きと見る — NY Fedのロベルト・ペルリ(7月):RMPは事前に決めたコース通りではなく、アイドル(停止状態)で退役(終了)ではない。「適切なときに」など柔軟な文言が6月のFOMC実施メモに追加 — 9/16のFRBも25bp引き上げて3.75%〜4.00%*
*速報 🚨 FRBが予備管理T-billsの買い入れを停止:2か月連続でゼロ(9/15〜10/14)📉 NY Fed 9/14:RMPなし — 準備金は十分 3.04T SOFR ≤ IORB — 156億ドルの買いはMBS再投資(5回のオペ 3.89B/1.94B…)であり、新たな流動性ではない — RMPは12月に400億ドルを前倒し、4月250億ドル、5〜7月100億ドル — 2150億ドルの「投機」ではない — QEのバランスシートではなく、フラット — ウォール街は再開を10月寄り/年内は一時停止と分岐 — ペルリ:ツールはアイドルで退役ではない ⚡ $QNT $AMP
- *156億ドルはなお買い続けている=これはRMPではない。満期のMBS/政府機関債(エージェンシー)元本をT-billsへ機械的に再投資しているだけ — 5オペ:3.891B、1.946B、3.892B、1.946B、3.891B=合計155.7億ドル(9/15〜10/14)— 最初の9/17決済が9/18 — にはバランスシートを拡張せず、単に入れ替えのみ — FRBはQEではないと強調*
- *あなたの2150億ドルの「投機(spree)数値」はFRB資料にない — 12月〜10月のRMPは概算で約40+40+40+25+10+10+10=約1750億ドル。2150億ドルではない — 2009億ドルのYTDバランスシート膨張も引用なし — QT終了後、バランスシートは実際に縮小しており、今は再投資でフラット*
- *再開?ウォール街は見解が割れる:ウェルズ・ファーゴ/BofAは、財務省が国債(ビル)発行を増やす10月中旬前まで一時停止が続くと予想 — バークレイズ・サミュエル・アールは10月に100億ドル+11月に200億ドル — シティは年内残りは据え置きと見る — NY Fedのロベルト・ペルリ(7月):RMPは事前に決めたコース通りではなく、アイドル(停止状態)で退役(終了)ではない。「適切なときに」など柔軟な文言が6月のFOMC実施メモに追加 — 9/16のFRBも25bp引き上げて3.75%〜4.00%*
*速報 🚨 FRBが予備管理T-billsの買い入れを停止:2か月連続でゼロ(9/15〜10/14)📉 NY Fed 9/14:RMPなし — 準備金は十分 3.04T SOFR ≤ IORB — 156億ドルの買いはMBS再投資(5回のオペ 3.89B/1.94B…)であり、新たな流動性ではない — RMPは12月に400億ドルを前倒し、4月250億ドル、5〜7月100億ドル — 2150億ドルの「投機」ではない — QEのバランスシートではなく、フラット — ウォール街は再開を10月寄り/年内は一時停止と分岐 — ペルリ:ツールはアイドルで退役ではない ⚡ $QNT $AMP