台湾が基板製造で王座を主張——いまや世界シェアは35.6%(韓国27.9%、日本22.7%)。先進ABF基板に限れば、台湾が41.3%を握る。
2026年Q2の台湾のPCB出荷はNT$279.1Bで、前年比+27.9%。基板はAIサーバー、HPC、高速ネットワークに牽引されて36.7%急増——逼迫した供給は上昇する価格に追随し、需要の伸びを受け止めた。
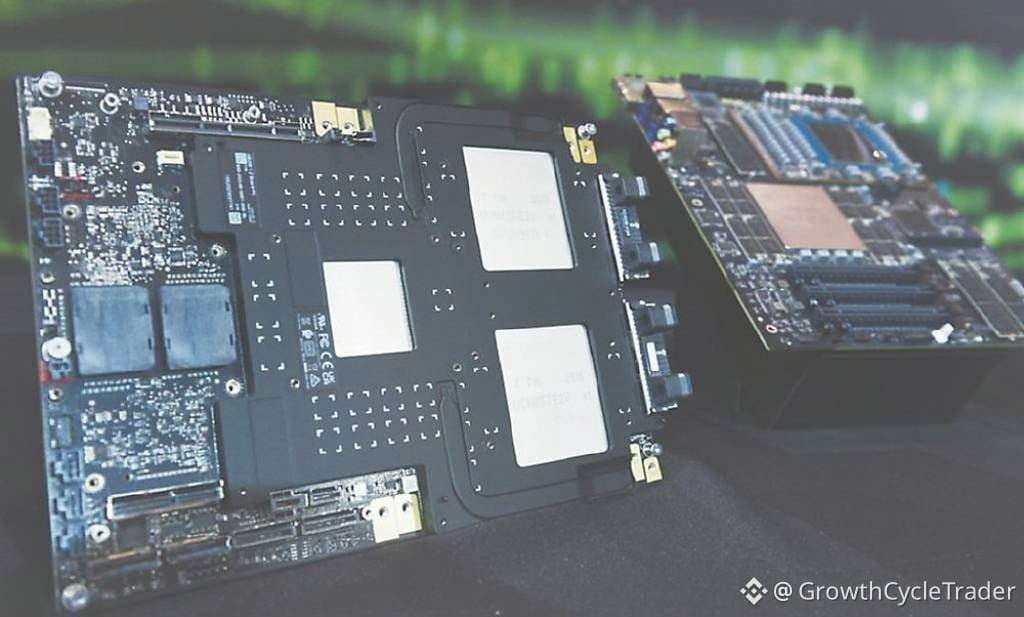
なぜ跳ねた? より大型のGPU、ASIC、スイッチダイにより、より大きく、より厚いABF基板が必要になり、生産サイクルも長期化している。歩留まりの制約、材料の限界、認定(資格)取得のボトルネックが新規増産を遅らせる。そのため、価値の成長が面積の成長を上回った。
HDI基板はAIサーバー、LEO衛星、自動車向けで28.4%増。携帯電話とPCは依然として弱い。多層基板は、サーバー、ネットワーク、メモリモジュール向けの「高層・高速」需要で47.6%急伸。フレックス基板は+1.3%とほとんど動かないが、AIグラスがじわじわ浸食し始めている。
サプライチェーンは移行している。台湾の基板での優位は、単に量の話ではない。次世代の計算基盤(コンピュート・インフラ)における“締めるポイント(ボトルネック)”を押さえているからだ。