


モルガン・スタンレーは弱気なドル見通しを撤回し、今後2027年半ばまでドル高が続くと予想。ドル・インデックスは104まで上昇すると見込み(足元は約101)、EUR/USDはおよそ1.14ドルから1.10ドルへ下落するとしている。要因は、さらなるFRB利上げの見込み、米国経済の底堅さ、そしてエネルギー価格の高止まりにより米国の金利優位が維持されることだ。暗号資産については、今週のドルの逆風を「貿易」の文脈から「レジーム」へと押し広げることになる。
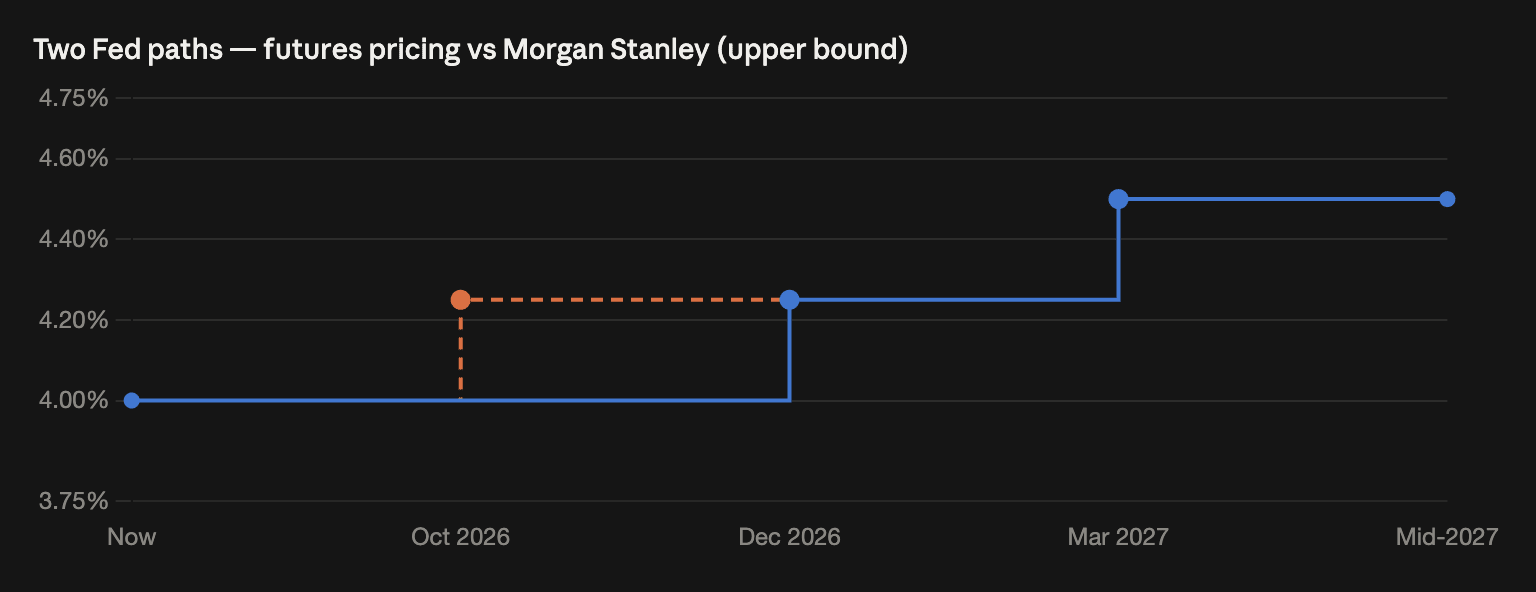
FRBはさらに2回の利上げを見ているが、10月には実施しない
モルガン・スタンレーの改定版のFRB見通しでは、2026年12月と2027年3月にそれぞれ25ベーシスポイントずつ利上げを行い、政策金利(フェデラル・ファンド金利)を4.25%〜4.50%まで引き上げ、さらに2027年にかけてその水準で据え置く可能性があるとしている。これは、FRB自身のドットチャート(2026年の追加利上げが1回)よりも引き締め色が強い一方で、先物市場よりはペースが遅い。先物市場は、10月の動きについて、より高い確率を織り込んでいる。ポイントは、ポジショニングに違いが出ることだ。もしモルガン・スタンレーの見立てが正しければ、10月の会合はタカ派にとって期待外れとなり、リスク資産には戦術的な猶予を与えるが、到達点はドットチャートが示す水準よりもなお高いところに着地する。いずれにせよ、同行の中核的な主張は、他の主要国との間で米金利の格差がすぐには縮小しないという点にある。
欧州の選挙カレンダーがドル取引に第2のエンジンを追加
金利以上に、このレポートはユーロ特有の圧力として欧州の政治リスクを挙げている。具体的には、フランスの2027年春の大統領選に加え、ドイツおよびイタリアの選挙リスクだ。米国金利優位の上に積み上がる上昇基調のユーロ・リスクプレミアムは、EUR/USDを銀行の1.10ドル目標へ向けて下方向に押し下げていく典型的なレシピであり、メカニズムとしてDXYを押し上げる。ユーロがDXYに占めるウエートが最も大きいためだ。円サイドは、今週の東京とワシントンによる追加的な介入示唆の発言にもかかわらず、すでにその役割を果たしている。
複数四半期にわたる強ドル体制が暗号のセットアップを再形成
レポートのスナップショットは、現在の締め付けを捉えている。10年金利は約5.2%、DXYは約101、株式はAI楽観によって下支えされ、ビットコインは9月25日時点で約84,900ドル——強靭ではあるものの上値は抑えられている。高金利がリスク資産全般のバリュエーション余地を圧迫しているのだ。2027年半ばまでにドルが104まで進むと、暗号に圧力をかける2つのチャネルが、さらに数四半期にわたって延長される。すなわち、(1)海外の購買力の目減りと、(2)機会費用の上昇だ。ここまで踏みとどまらせてきた相殺要因は:6日間で28.4億ドルのETF流入、長期保有者の配分が鈍化、そして債券ボラティリティが高まっている一方で、ビットコインのボラティリティが年初来の低水準近辺にとどまっていること。MSと先物のタイミング論争を左右しそうな短期の判断材料は、10月2日の雇用統計と10月14日のCPIだ。