


ビットコインや株式がほとんど動かない一方で、米国債のボラティリティが爆発的に上昇している。米国債の予想変動率を示すMOVE指数は、火曜日に約80だったのが木曜には104まで跳ね上がった――約30%の上昇(導出)で、3月以来の高水準となった。さらに、VolmexのBVIVビットコイン・ボラティリティ指標は約37で、年初来の安値である35の近くにある。そしてVIXは、ほぼ自身の下限である14付近を推移している。このギャップは粘り強さなのか、それとも安心しきった状態(complacency)なのか、というのが問題だ。
金利の乱高下に対するヘッジのため、債券トレーダーが高値で保険を買っている
MOVEの急騰は、国債利回りの世界的な上昇に伴って起きる。米10年は木曜に一時5.2%まで到達し、そこから5.163%へと落ち着いたが、これは2007年以来の高水準となる。中東の戦争による原油・ディーゼル価格の高騰がインフレ見通しをややこしくし、さらに中銀がどこまで引き締めを続ける必要があるのかという疑問を生む。財務省証券(トレジャリー)は世界の信用創造を下支えするため、トレジャリーのボラティリティが高い状態は通常、金融環境を引き締め、リスクテイクを思いとどまらせる。だからこそ、他の場所では落ち着いている点が目立つ。バンク・オブ・アメリカは、年末の利回り目標を5%に引き上げたばかりだが、市場は高金利の体制が続くことを織り込んでいることがうかがえる。
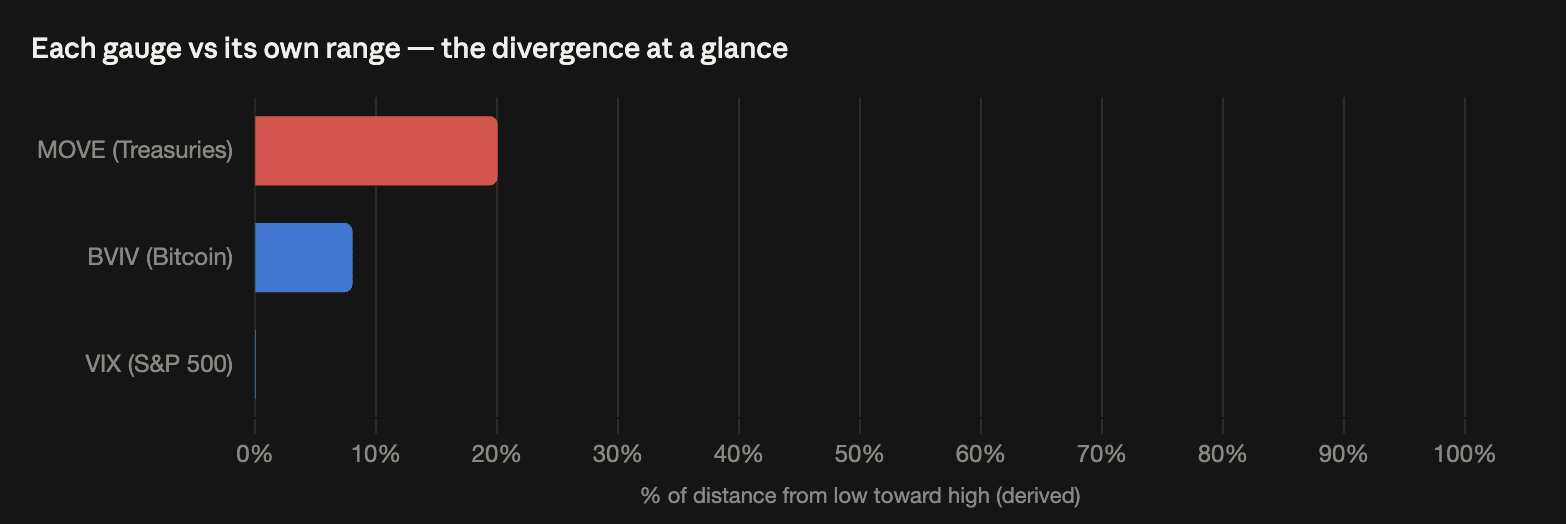
ビットコインにおけるボラティリティ相関が崩れた
20日間の窓では、VIXとMOVEの相関は-0.06まで低下した。これは2024年4月以来初めてマイナスに転じたものの、実質的にはゼロだ。BVIVとMOVEの相関はさらに明確にマイナスで-0.37。これはここ数年でもかなり低い水準の一つである。債券のボラティリティが上昇する一方で、ビットコインの予想ボラティリティは年次の下限に向けて下がっていった、ということだ。これは今週コインデスクが報じた「利回り上昇だけでは、ビットコインのリターンとの間に一貫した長期的な関係はほとんど示されない」という調査結果とも整合的であり、また値動きも裏付けている。ビットコインは(金曜時点で)84,300ドル前後で推移しており、10年債が5%を超える動きのなかでも底堅い。さらに6日間のETF資金流入は28.4億ドル($2.84 billion)に達し、支えになっている。
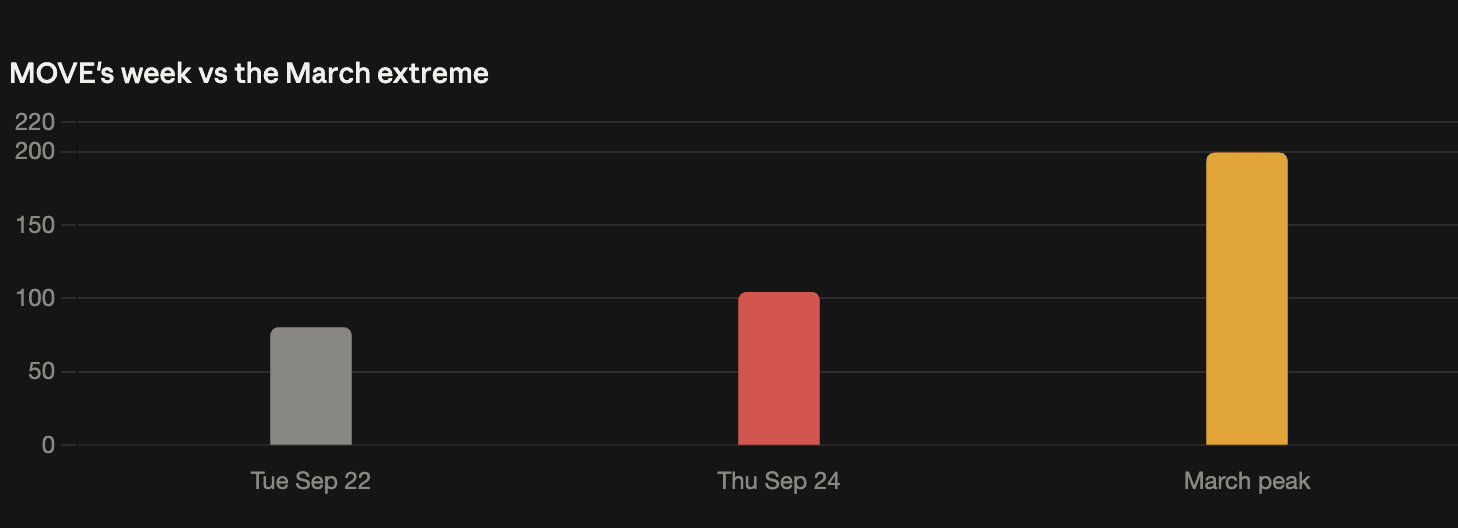
強気の先例を示す3月のオファーだが、安すぎるボラティリティは両刃の剣
MOVEがこの水準に近かったのは、3月のことだ。199でピークを付けたとき、S&P 500は6,350近辺にあった。以来、同指数はおよそ21%上昇して7,704となり、楽観派が挙げるのは、債券のストレスを押し切ってリスク資産が上昇するという先例だ。だが警戒点は、BVIVが37であること。これは、ビットコインのオプションが、約140億ドル規模のデリビット(Deribit)期限到来によって85,000ドルのピンが外れた直後の“目立つほどの”乱高下をほとんど織り込んでいないことを意味する。そして低いインプライド・ボラティリティこそが、債券警告が正しいと判明した場合の、市場の荒い再評価(再価格付け)への脆弱性を高める。注目点:MOVEが3月の高値に向けてなお上昇していくか、BVIVが下限から持ち上がるか、そして10月2日の雇用統計――いずれの方向への乖離も決着し得る次のデータポイントだ。