私のポジションの話をします:ナイキ(Nike)。
36ドルで2のコスト、1年で42%下落し、さらにS&P100からも除外されました。多くの人が、このブランドは終わったと思っています。
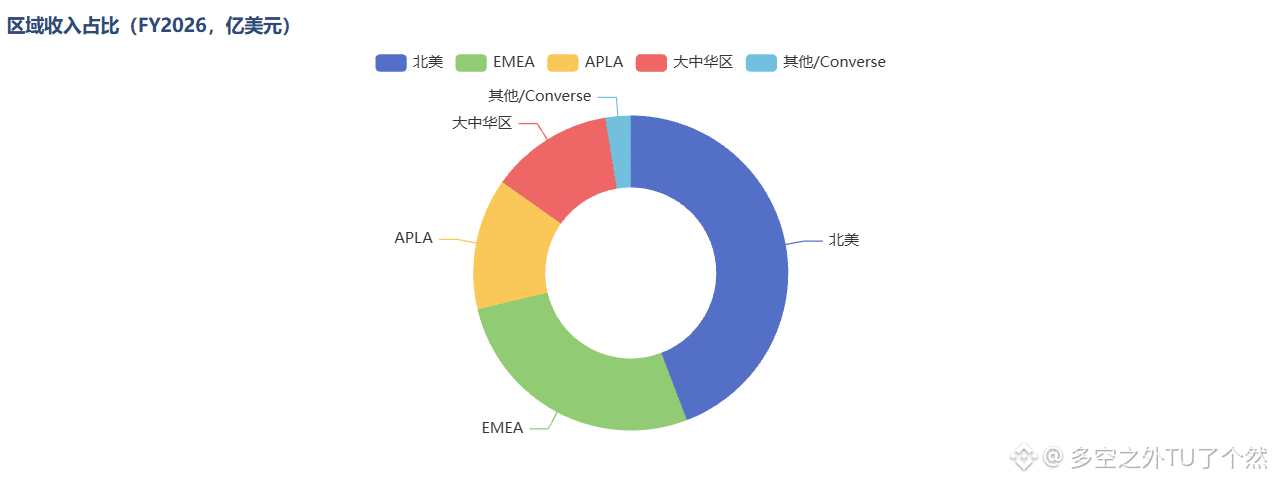
でも、私はそんなに単純ではないと思います。FY2026の売上は464億ドルで減っておらず、ランニングとサッカーはこっそり5四半期連続で伸長し、卸チャネル(流通)も補強されています。11月中旬の投資家デーで、新しい切り札が披露されるはずです。
もちろん「安い」は本当ではありません。一度きりの収益を差し引くと、PERは24〜25倍で、Forwardは実はさらに高い。大中国エリアでは1年で11%下落し、安踏は早々に追い越して中国のトップになりました。中国市場はすでに徐々に縮んでいて、同じでも、売上構成比が小さければその影響もそこまで大きくはありません。
私はこれを買いました。賭けているのは、今後18〜24か月の巻き返し局面です。負ければ授業料として、勝てばバリュエーションの修復余地はかなり大きい。
みなさんはこの老舗をどう見ていますか?特に米国債の利回りが高止まりしている前提のもとでは、これは超ディフェンシブな対象だと思います。(個人の記録であり、投資助言ではありません)#NIKE