ライブ・トレード・アラート。USD/JPYのデスクロスが2回のセッション以内に確定――誰もがリスクオフとしてそれを取引するはず。だが、データが実際に言っているのはこうだ:
過去の9回のクロスで、S&Pは20日で+1.34%だった(ランダムなベースラインは+1.02%)。本当に怖かったのは2025年3月だけで、それは関税のノイズ。クロス自体には意味がない。問題はその前のセットアップだ。
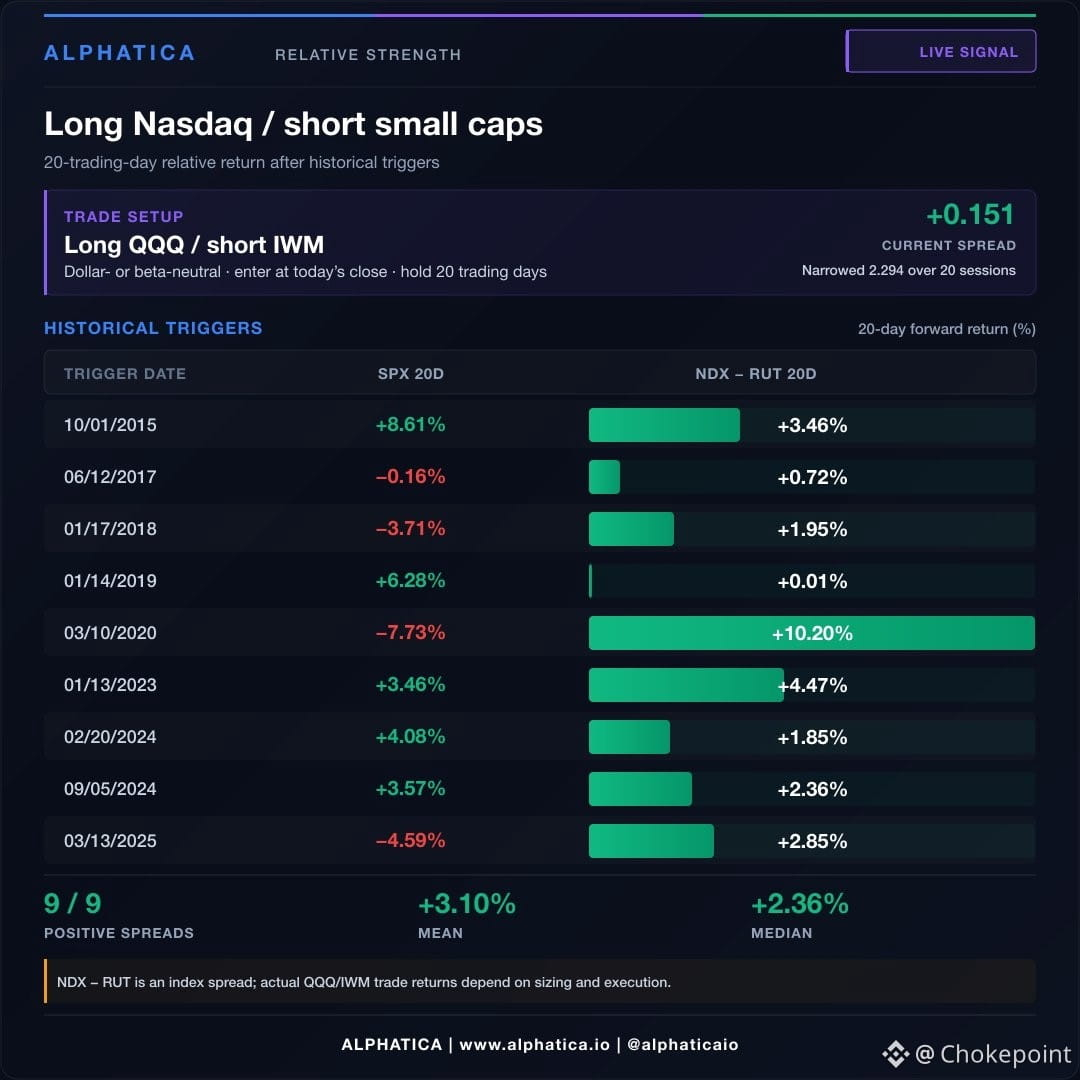
本当の取引:USD/JPYの50日移動平均と200日移動平均のギャップが1.0未満に縮まるたびに、$QQQをロングし、$IWMをショートして20営業日保有する。9回とも9勝。中央値のスプレッド収益は+2.36pp。最悪でも+0.01pp。ベースラインの6倍。
内訳:
2015年10月: +3.46pp
2017年6月: +0.72pp
2018年1月: +1.95pp
2019年1月: +0.01pp
2020年3月: +10.20pp
2023年1月: +4.47pp
2024年2月: +1.85pp
2024年9月: +2.36pp
2025年3月: +2.85pp
S&Pが下落したとき(+3.93pp)の方が、上昇したとき(+2.43pp)よりも支払われた。ロジックは明快:より強い円が資金調達コストを押し上げる。レバレッジの効いた小型株がそれを支払う。現金が潤沢なメガキャップのテックは違う――相場が上でも下でも。
$QQQをロング、$IWMをショート。いずれにせよ20日後の結果を投稿する。