#cftc更新受监管机构代币化资产指引
あなたが先物ブローカーに預けた顧客資金について、ルールは初回で「どこに行けるのか」をはっきり言っていました。
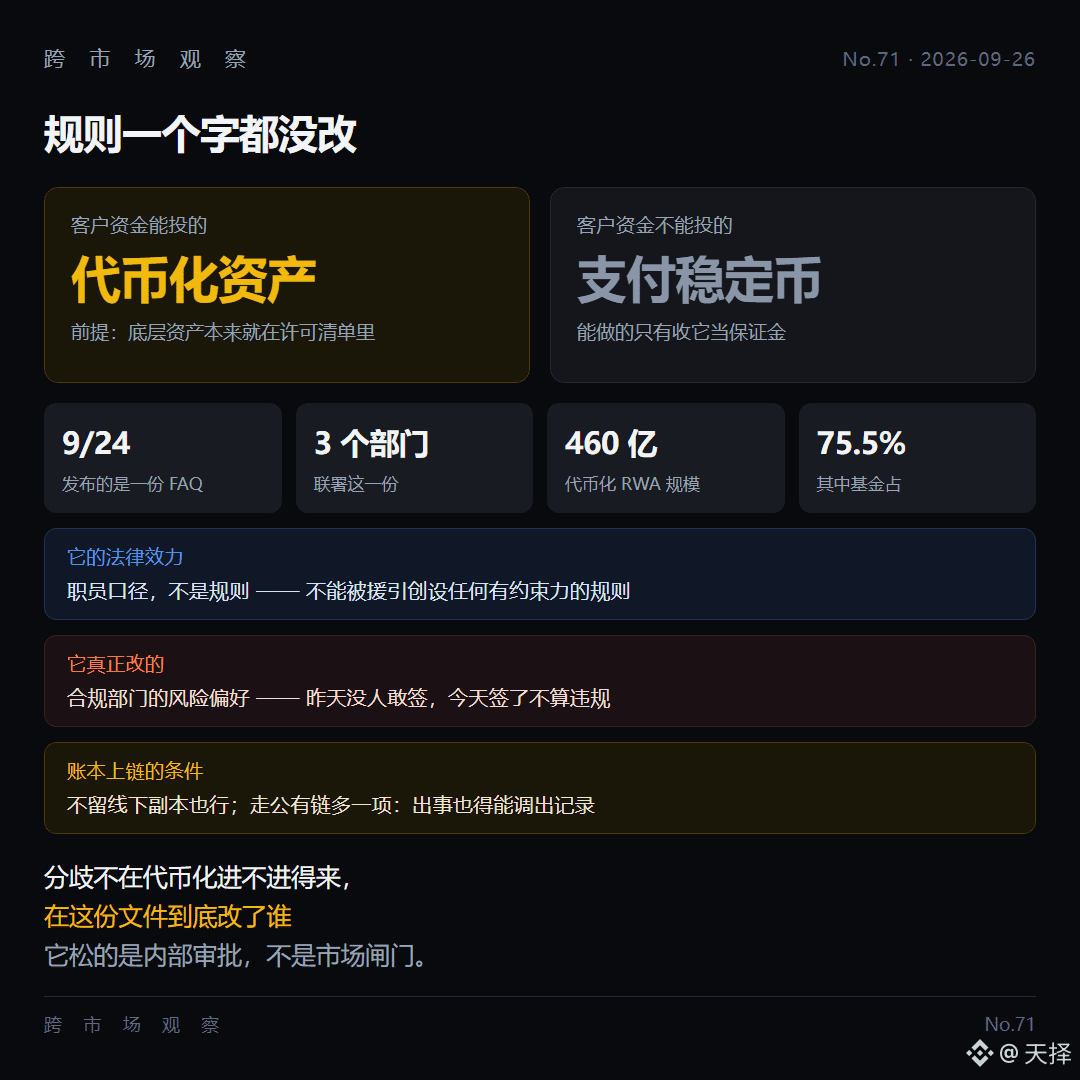
▪️ 9/24 に更新されたのは FAQ であってルールではありません——ニュースリリースは自ら「既存のルールは変更しない」と書き、FAQ 自体は、そこからいかなる拘束力あるルールも創設できない。
▪️ 同一の書類の中で、顧客資金はトークン化されたライセンス資産へ投資することはできますが、支払いステーブルコインは依然として投資に使えません。できるのはそれを担保として受け入れること、または自社の資金を余剰持分として充てることだけです
▪️ 判断基準はデジタル形式ではなく、基礎となる資産にあります。トークン化された国債は国債と同等——それが何なのかを先に見て、それがどんな形をしているかを見る
▪️ 台帳をオンチェーンにして、オフラインの副本担当者を置かないのも反対されていません。パブリックチェーンを使えば一項増えるだけで、ネットワークが故障しても記録を呼び出せる必要があります
対立点は、トークン化ができる/できないではなく、この書類が結局「誰」を変更したのかです。これは一字たりともルールを改めていない——変えたのはコンプライアンス部門のリスク嗜好です。昨日は署名する者がいなかっただけで、今日署名しても違反にならない。緩めたのは社内の承認であって、市場のゲートではありません。
トークン化 RWA はすでに 46 0億(4,600億)。そのうちファンドが 75.5% を占めます。例として書かれている「扉」は、トークン化されたマネーファンドの持分で、最大の塊にまっすぐ向いています。
3つの観察ポイント:
① 最初に、顧客資金をトークン化マネーファンドへ入れるという公開事例;
② 支払いステーブルコインが、いつ担保から投資商品へ格上げされるか;
③ この職員の口述(運用)基準が、正式なルール提案に書き込まれるのかどうか。
あなたはこれを「緩和」として受け取りますか、それともコンプライアンス部門の免責説明書として受け取りますか?$BTC