米国は財政政策を「技術への賭け」に変えた――そして計算は容赦ない。
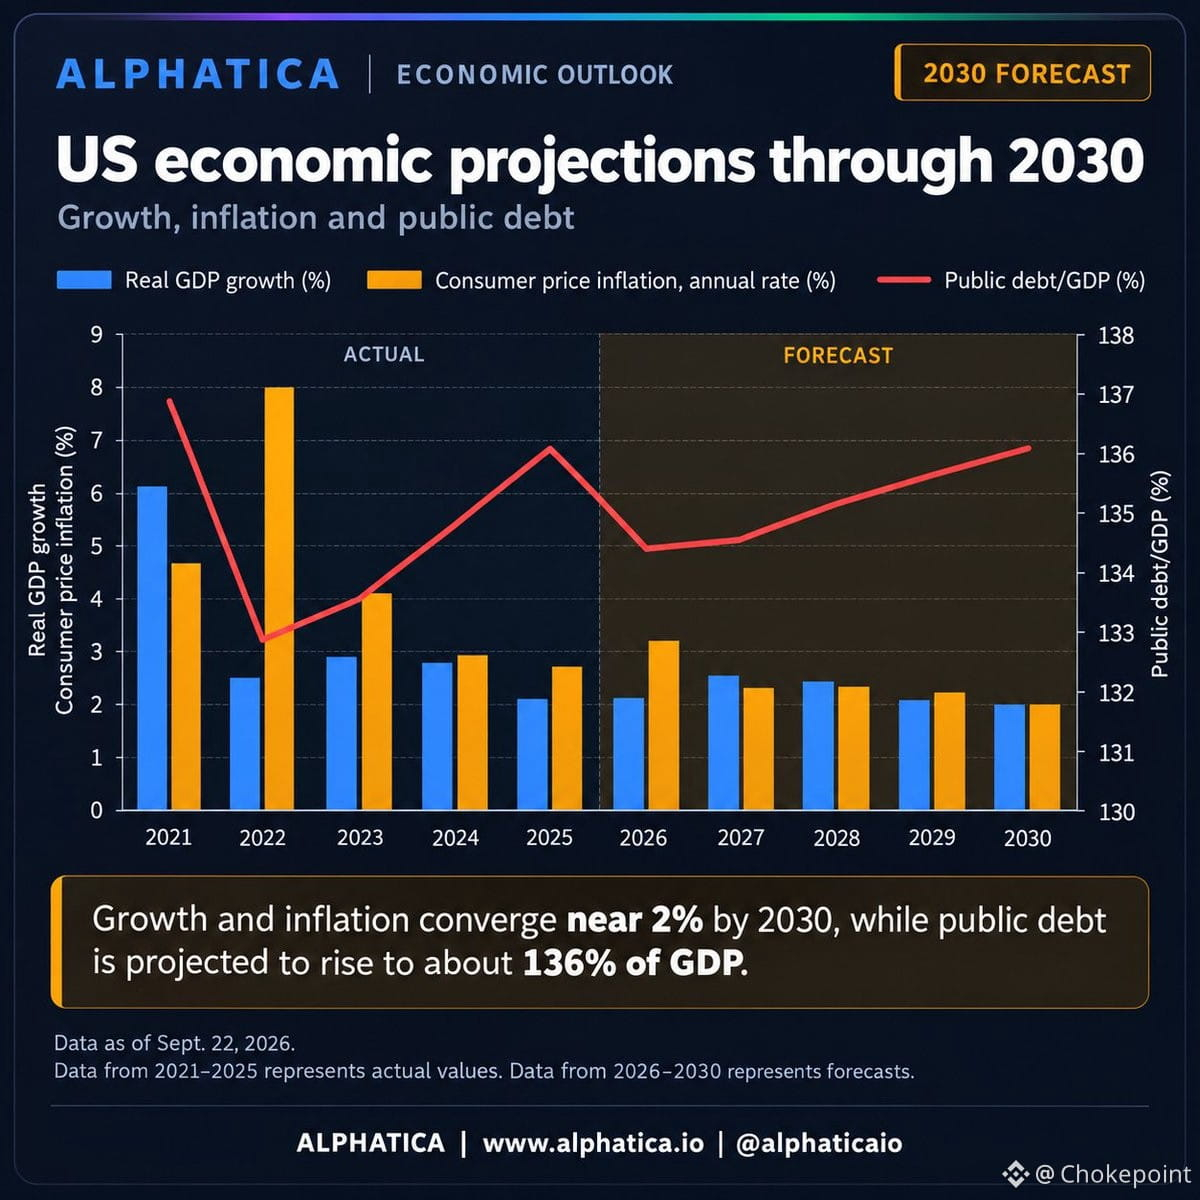
ベッセント財務長官は「成長によって債務を解決する」と語っています。現実のチェックです。公的債務は2026年にGDP比134.4%に到達し、2030年には136%を超えます。赤字はGDP比約6%で推移し、実質成長率は2027年に2.54%でピークを打ちます。それを奇跡なしで「成長で打ち消す」ことはできません。
彼らが賭けている奇跡は何か?AIによる生産性向上――データセンター、エネルギーの増強、国内回帰(リショアリング)、その上流の一連の基盤(サプライチェーン)まで。うまくいけば、ワシントンは時間を買えます。うまくいかなければ、選択肢はインフレ、高い税負担、歳出削減、あるいは金融抑圧へと縮みます。どれも面白くありません。
これはもはや株式(エクイティ)の物語だけではありません。AIの増設――レーザー、基板、電力インフラ、メモリ――は、いまや財政の安定性という論点に組み込まれています。サプライチェーンが詰まるか、生産性向上の効果が遅れれば、債務の悪循環は加速し、政策の選択肢は急速に狭まります。
上流側のボトルネックは、これまで以上に重要です。米国は文字どおり、それが機能することを当てにしています。
$SPY $QQQ
ベッセント財務長官は「成長によって債務を解決する」と語っています。現実のチェックです。公的債務は2026年にGDP比134.4%に到達し、2030年には136%を超えます。赤字はGDP比約6%で推移し、実質成長率は2027年に2.54%でピークを打ちます。それを奇跡なしで「成長で打ち消す」ことはできません。
彼らが賭けている奇跡は何か?AIによる生産性向上――データセンター、エネルギーの増強、国内回帰(リショアリング)、その上流の一連の基盤(サプライチェーン)まで。うまくいけば、ワシントンは時間を買えます。うまくいかなければ、選択肢はインフレ、高い税負担、歳出削減、あるいは金融抑圧へと縮みます。どれも面白くありません。
これはもはや株式(エクイティ)の物語だけではありません。AIの増設――レーザー、基板、電力インフラ、メモリ――は、いまや財政の安定性という論点に組み込まれています。サプライチェーンが詰まるか、生産性向上の効果が遅れれば、債務の悪循環は加速し、政策の選択肢は急速に狭まります。
上流側のボトルネックは、これまで以上に重要です。米国は文字どおり、それが機能することを当てにしています。
$SPY $QQQ