🚨 連邦準備制度(FRB)に新たなインフレ問題
🇺🇸 米国のインフレ期待が、またしても警告を発しました。
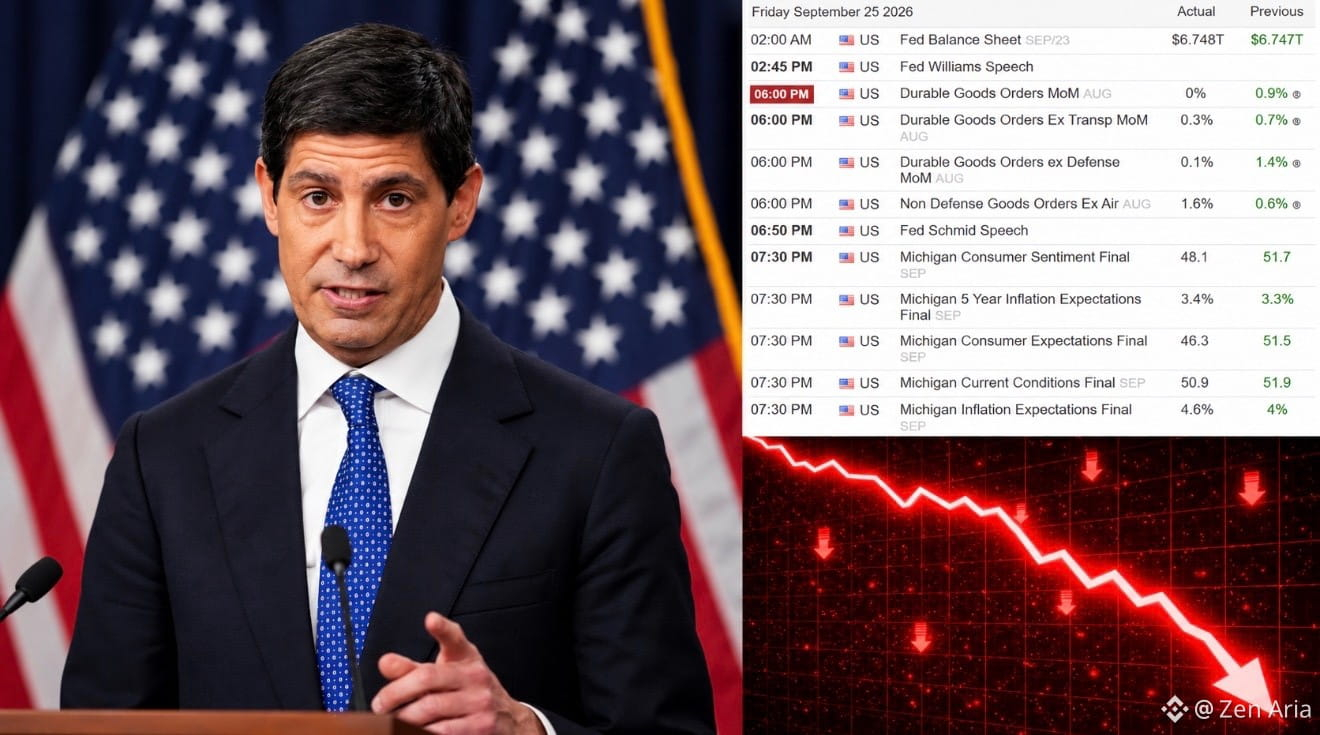
📈 1年先のインフレ期待:4.6%
⬆️ 前回:4.0%
📈 5年先のインフレ期待:3.4%
⬆️ 前回:3.3%
ミシガン大学によると、1年先の期待は6月以来の最高水準まで急上昇。一方で長期の期待は、2024年のレンジを上回ったままです。
そして、ここからが本当に面白いところ… 👀
🔥 インフレ期待が上昇中。
🔥 エネルギー価格が依然として大きなリスク。
🔥 国債利回りはすでに高止まり。
🔥 米国の総国民債務(グロス)が40兆ドルを突破。
FRBは、より引き締めた金融政策で持続的なインフレと戦える。
ただし問題があります:
💥 利上げ(高金利)=借り入れコストの上昇。
米国はすでに巨額の債務を抱えている上、長期国債利回りは近頃、ここ数年で最も高い水準に到達しています。30年債利回りは8月に19年ぶりの高値をつけました。
つまり政策当局は、難しいトレードオフを迫られています:
インフレをより強く抑え込む → 成長と政府の財政にさらなる圧力がかかるリスク。
金融条件を緩める → インフレ期待が高止まりするリスク。
そしてもう一つ、ワイルドカードがあります:
🇮🇷 イラン + エネルギー(原油) + 地政学
エネルギー価格が持続的に下落すれば、インフレ圧力が弱まる可能性があります。逆に、エネルギーや海上輸送の混乱が再燃すれば、インフレ期待がさらに高まることも。最近の市場の動きが示している通り、原油価格と国債利回りは非常に密接に連動しています。
⚠️ これが、市場が注目しているマクロの布陣です。
インフレが粘着性を保ち、利回りが高止まりしたままだと、ボラティリティが株・債券・ドル、そして暗号資産にも波及する可能性があります。
今後数週間は、かなり面白い展開になり得ます。🚨
インフレ期待を見てください。
原油を見てください。
国債利回りを見てください。
FRBを見てください。
なぜなら次の大きな市場の値動きは、暗号資産そのものではなく、債券市場によって引き起こされるかもしれないからです。👀
投資助言ではありません。自己判断で調べてください(DYOR)。
🇺🇸 米国のインフレ期待が、またしても警告を発しました。
📈 1年先のインフレ期待:4.6%
⬆️ 前回:4.0%
📈 5年先のインフレ期待:3.4%
⬆️ 前回:3.3%
ミシガン大学によると、1年先の期待は6月以来の最高水準まで急上昇。一方で長期の期待は、2024年のレンジを上回ったままです。
そして、ここからが本当に面白いところ… 👀
🔥 インフレ期待が上昇中。
🔥 エネルギー価格が依然として大きなリスク。
🔥 国債利回りはすでに高止まり。
🔥 米国の総国民債務(グロス)が40兆ドルを突破。
FRBは、より引き締めた金融政策で持続的なインフレと戦える。
ただし問題があります:
💥 利上げ(高金利)=借り入れコストの上昇。
米国はすでに巨額の債務を抱えている上、長期国債利回りは近頃、ここ数年で最も高い水準に到達しています。30年債利回りは8月に19年ぶりの高値をつけました。
つまり政策当局は、難しいトレードオフを迫られています:
インフレをより強く抑え込む → 成長と政府の財政にさらなる圧力がかかるリスク。
金融条件を緩める → インフレ期待が高止まりするリスク。
そしてもう一つ、ワイルドカードがあります:
🇮🇷 イラン + エネルギー(原油) + 地政学
エネルギー価格が持続的に下落すれば、インフレ圧力が弱まる可能性があります。逆に、エネルギーや海上輸送の混乱が再燃すれば、インフレ期待がさらに高まることも。最近の市場の動きが示している通り、原油価格と国債利回りは非常に密接に連動しています。
⚠️ これが、市場が注目しているマクロの布陣です。
インフレが粘着性を保ち、利回りが高止まりしたままだと、ボラティリティが株・債券・ドル、そして暗号資産にも波及する可能性があります。
今後数週間は、かなり面白い展開になり得ます。🚨
インフレ期待を見てください。
原油を見てください。
国債利回りを見てください。
FRBを見てください。
なぜなら次の大きな市場の値動きは、暗号資産そのものではなく、債券市場によって引き起こされるかもしれないからです。👀
投資助言ではありません。自己判断で調べてください(DYOR)。