ステーブルコインは「暗号ネイティブなプロダクト」から、正式な銀行監督の枠組みへと向かっている。
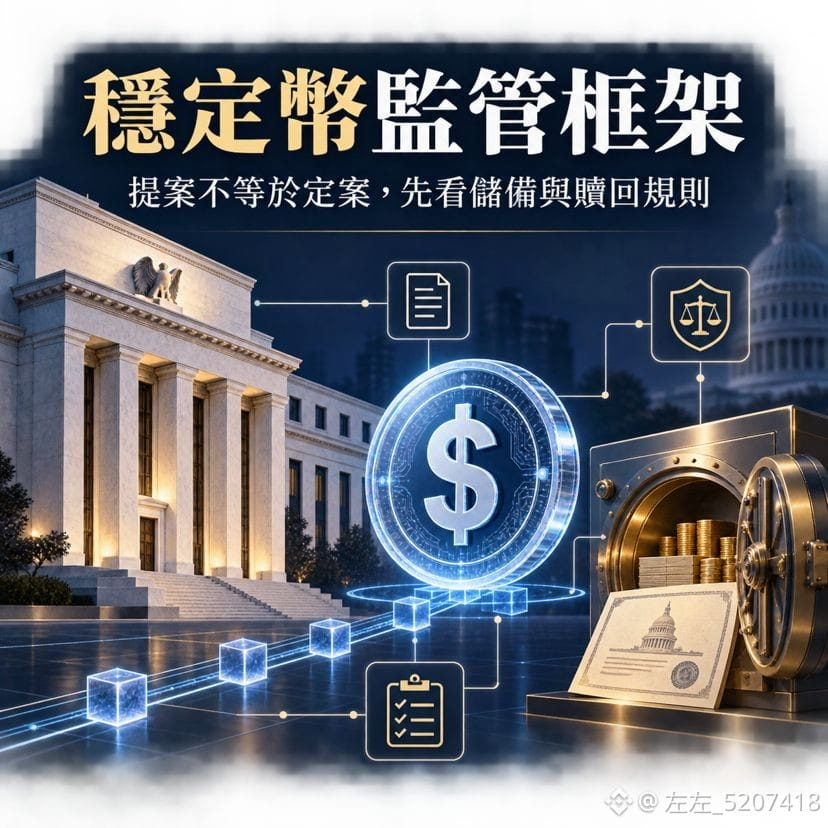
米連邦準備制度(FRB)は、決済型ステーブルコインの規制案を2つ提示し、その規制下にある発行者に対し、短期の米国債などの高い流動性を持つ資産でトークンを十分に裏付けること、さらに資本、リスク管理、準備資産の保管基準を整えることを求めている。銀行が子会社を通じてステーブルコインを発行する場合も、事業計画と財務情報を提出して審査を受ける必要がある。
この件の重要性は、単に規制が厳しくなったというだけではない。米国の銀行がステーブルコインを正式に発行する道筋が、いま次第に形になりつつあるのだ。今後の競争は、「どのコインが最も大きな規模か」という点から、「準備の透明性」「償還(リデンプション)の効率」「流動性」「銀行チャネル」へと移る可能性がある。
$USDT、$USDC にとって、これは即時の強気(利多)または弱気(利空)のスイッチではない。しかも、この提案はFRBの監督下にある発行者にのみ適用され、既存のステーブルコインが直ちに新ルールを適用したと解釈することはできない。
次に注目すべきことは3つある:
* 正式なルールで認められる準備資産は何か、また資本要件が発行コストを引き上げるのか。
* 米国の銀行が新しい決済型ステーブルコインを打ち出し、市場シェアを変えるのか。
* 償還と準備の開示基準が、市場がステーブルコインを選ぶ際の新たなハードルになるのか。
ステーブルコインの核心は「上がる」ことではなく、長期的にアンカー(連動・裏付け)を守り、流動性を維持し、スムーズに償還できるかどうかだ。あなたは銀行が発行するステーブルコインをより信頼するのか、それとも既存の暗号ネイティブの主力銘柄を信じるのか?
#stablecoin #CryptoRegulation
米連邦準備制度(FRB)は、決済型ステーブルコインの規制案を2つ提示し、その規制下にある発行者に対し、短期の米国債などの高い流動性を持つ資産でトークンを十分に裏付けること、さらに資本、リスク管理、準備資産の保管基準を整えることを求めている。銀行が子会社を通じてステーブルコインを発行する場合も、事業計画と財務情報を提出して審査を受ける必要がある。
この件の重要性は、単に規制が厳しくなったというだけではない。米国の銀行がステーブルコインを正式に発行する道筋が、いま次第に形になりつつあるのだ。今後の競争は、「どのコインが最も大きな規模か」という点から、「準備の透明性」「償還(リデンプション)の効率」「流動性」「銀行チャネル」へと移る可能性がある。
$USDT、$USDC にとって、これは即時の強気(利多)または弱気(利空)のスイッチではない。しかも、この提案はFRBの監督下にある発行者にのみ適用され、既存のステーブルコインが直ちに新ルールを適用したと解釈することはできない。
次に注目すべきことは3つある:
* 正式なルールで認められる準備資産は何か、また資本要件が発行コストを引き上げるのか。
* 米国の銀行が新しい決済型ステーブルコインを打ち出し、市場シェアを変えるのか。
* 償還と準備の開示基準が、市場がステーブルコインを選ぶ際の新たなハードルになるのか。
ステーブルコインの核心は「上がる」ことではなく、長期的にアンカー(連動・裏付け)を守り、流動性を維持し、スムーズに償還できるかどうかだ。あなたは銀行が発行するステーブルコインをより信頼するのか、それとも既存の暗号ネイティブの主力銘柄を信じるのか?
#stablecoin #CryptoRegulation