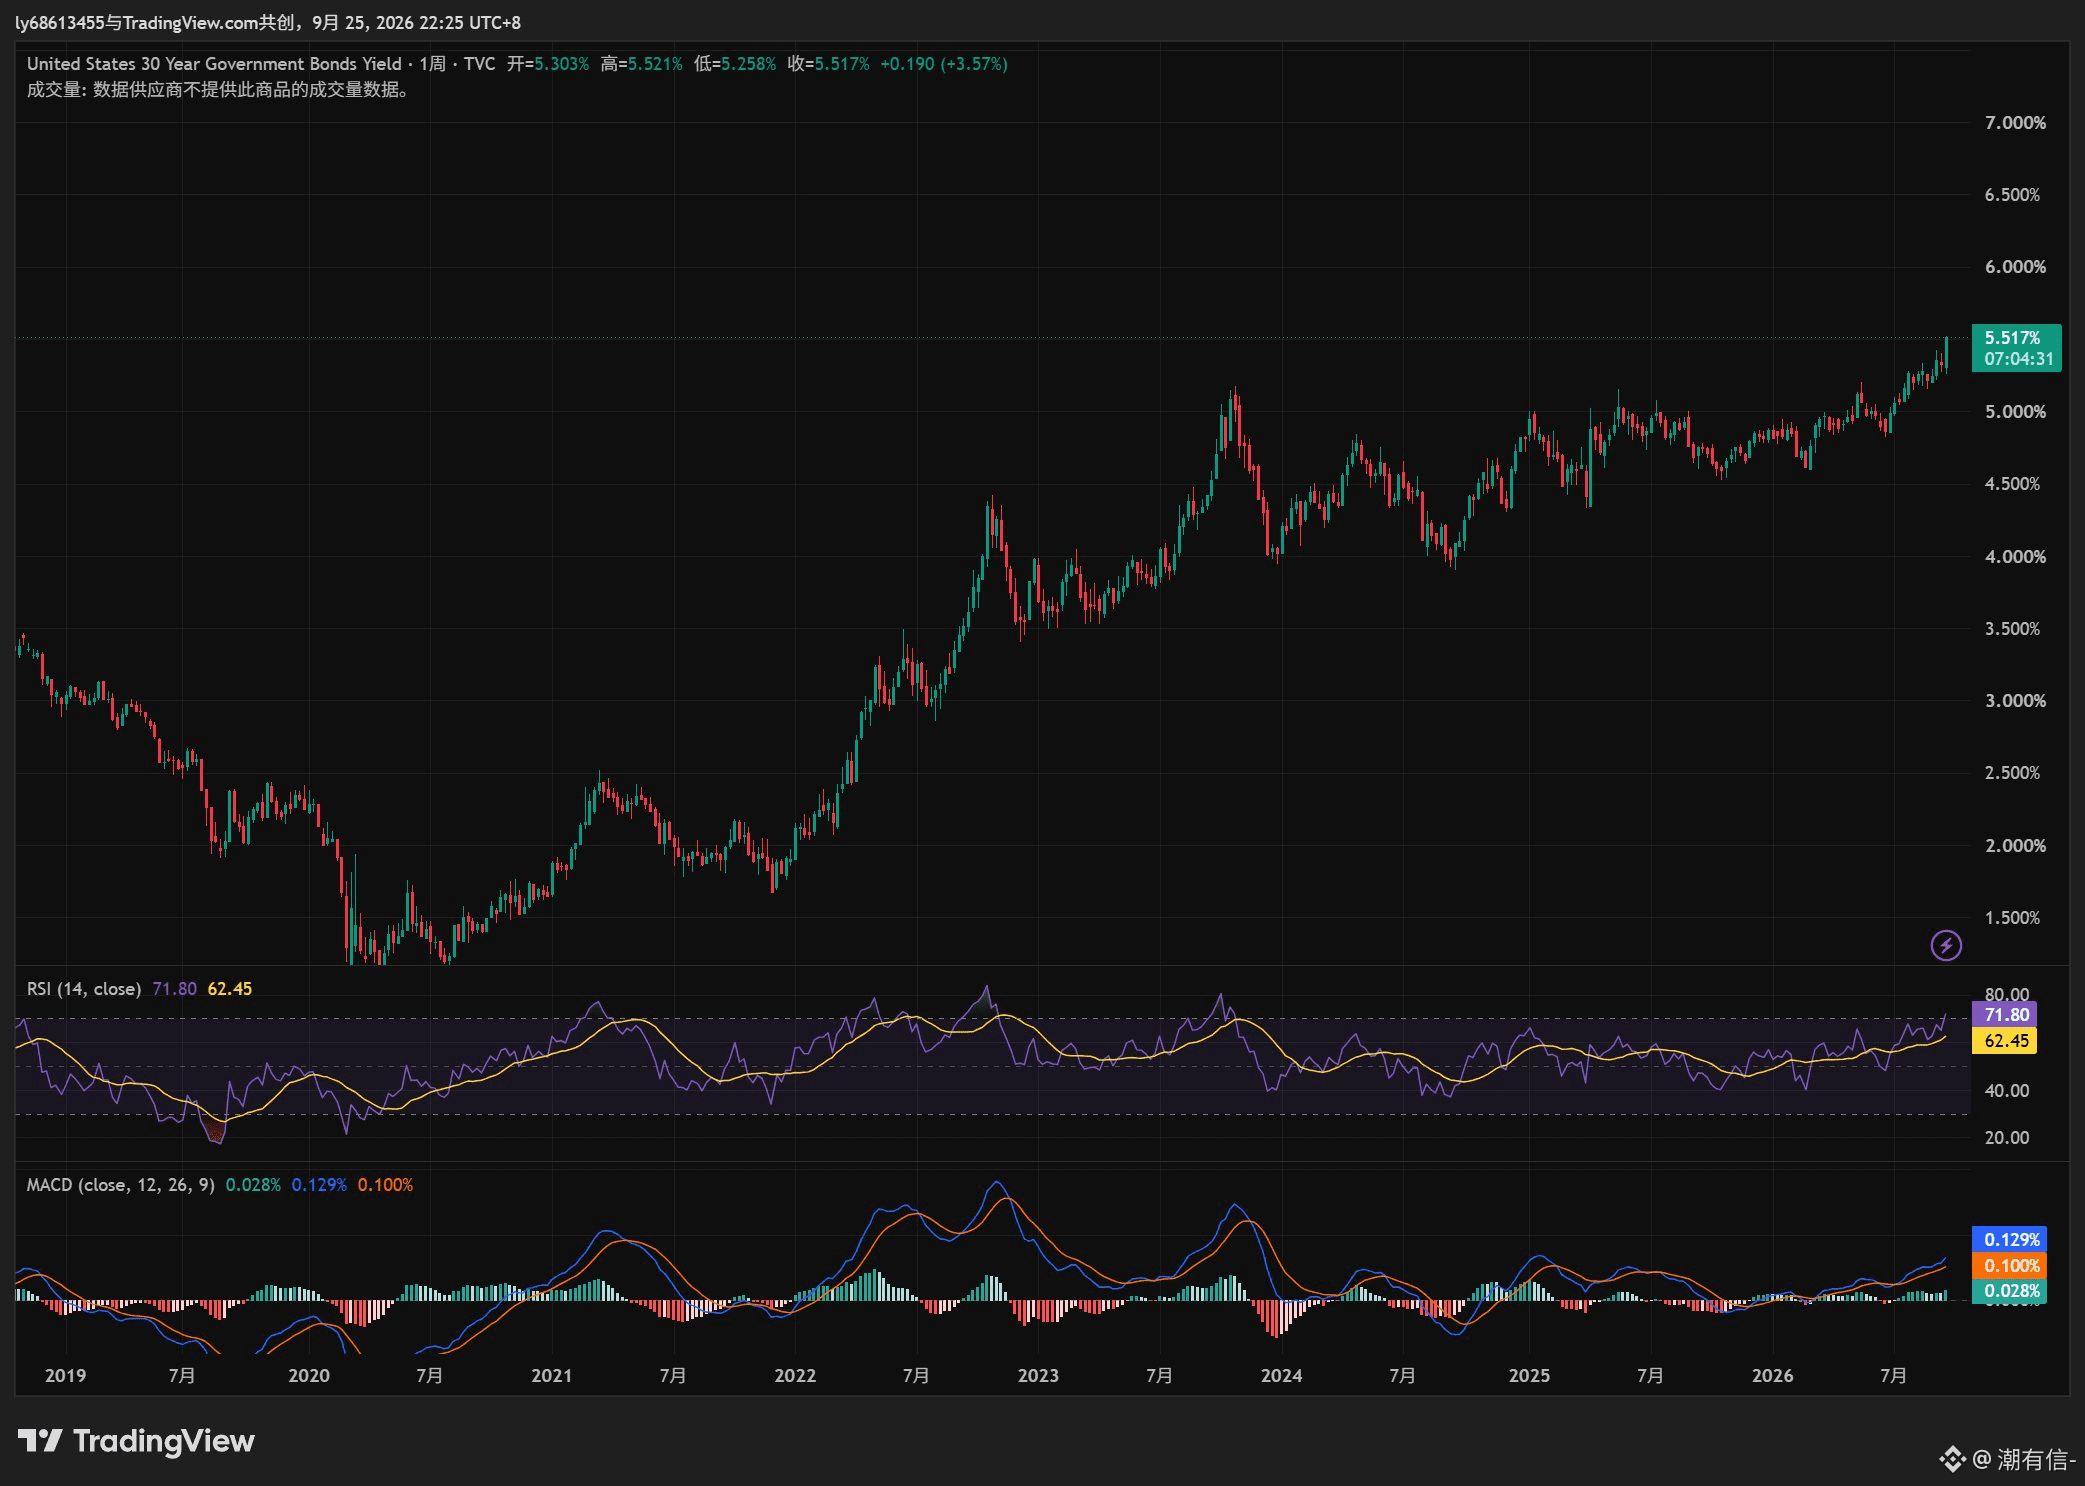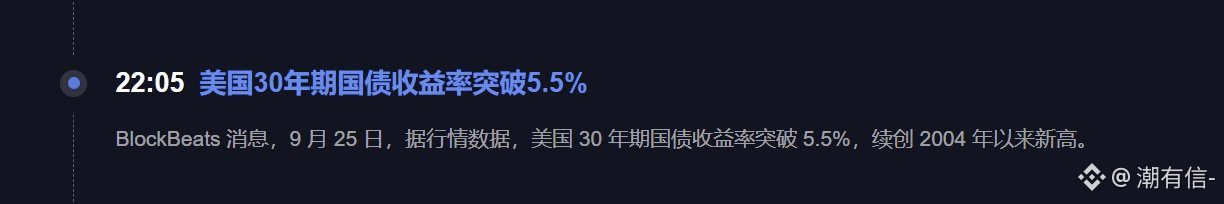
30年期米国債利回りが5.5%を突破。ここは今、ちょっと常軌を逸しています。まず30年物は、長期資金コストを表します。利回りが上がるほど、市場は政府に対して長期でお金を貸すことに応じるので、必要なリターンもより高くなります。すると、相場全体のバリュエーションのハードルが直接押し上げられます。
米国株にとって最大の圧力は、高すぎるバリュエーションと高ベータ(高リスク)です。というのも、長期国債の利回りが5%超まで出てくれば、収益を得るためにそこまでのリスクを取る必要はありません。先日、テック株が反発できた大きな条件の一つは、長期金利の低下と原油価格の低下、そしてそれに加えてショートカバー(買い戻し)が起きたことです。
いま30年物が再び5.5%に突っ込んできており、このサポート(支え)が逆方向に動き始めています。企業の業績が今後もさらに耐えてくれるのでない限り、市場はバリュエーションを抑えつつ、利益で吸収するしかなくなります。厄介なのは、金利がさらに上がり、業績見通しがまた下方修正される場合です。そうなると、バリュエーションと利益の両方が同時に売られることになります。
仮想通貨も同じです。長期金利が高いほど、現金や国債の魅力が増し、リスク資産の機会コストも上がります。BTCはETFや機関投資家の配分でなんとか踏みとどまる可能性がありますが、高ベータのアルトコインはよりつらい展開になりやすいです。
米国株にとって最大の圧力は、高すぎるバリュエーションと高ベータ(高リスク)です。というのも、長期国債の利回りが5%超まで出てくれば、収益を得るためにそこまでのリスクを取る必要はありません。先日、テック株が反発できた大きな条件の一つは、長期金利の低下と原油価格の低下、そしてそれに加えてショートカバー(買い戻し)が起きたことです。
いま30年物が再び5.5%に突っ込んできており、このサポート(支え)が逆方向に動き始めています。企業の業績が今後もさらに耐えてくれるのでない限り、市場はバリュエーションを抑えつつ、利益で吸収するしかなくなります。厄介なのは、金利がさらに上がり、業績見通しがまた下方修正される場合です。そうなると、バリュエーションと利益の両方が同時に売られることになります。
仮想通貨も同じです。長期金利が高いほど、現金や国債の魅力が増し、リスク資産の機会コストも上がります。BTCはETFや機関投資家の配分でなんとか踏みとどまる可能性がありますが、高ベータのアルトコインはよりつらい展開になりやすいです。