
米国株は木曜日、深まる債券売りと、個別企業の業績発表やM&Aをめぐる見出しの数々の板挟みとなり、まちまちで取引を終えた。最初の大きな打撃を与えたのは債券市場だった。30年国債利回りは5.501%に達した。これは2004年6月以来、誰も見ていない水準だ。10年債も大きくは遅れず、5.223%まで上昇した。こちらは2007年6月以来の高値となる。元凶は相変わらずだ。しつこく居座るインフレ、再びじわじわと上がる原油、そして米国は単純に債務が多すぎるのではないかという感覚が強まっていること——これらが背景にある。
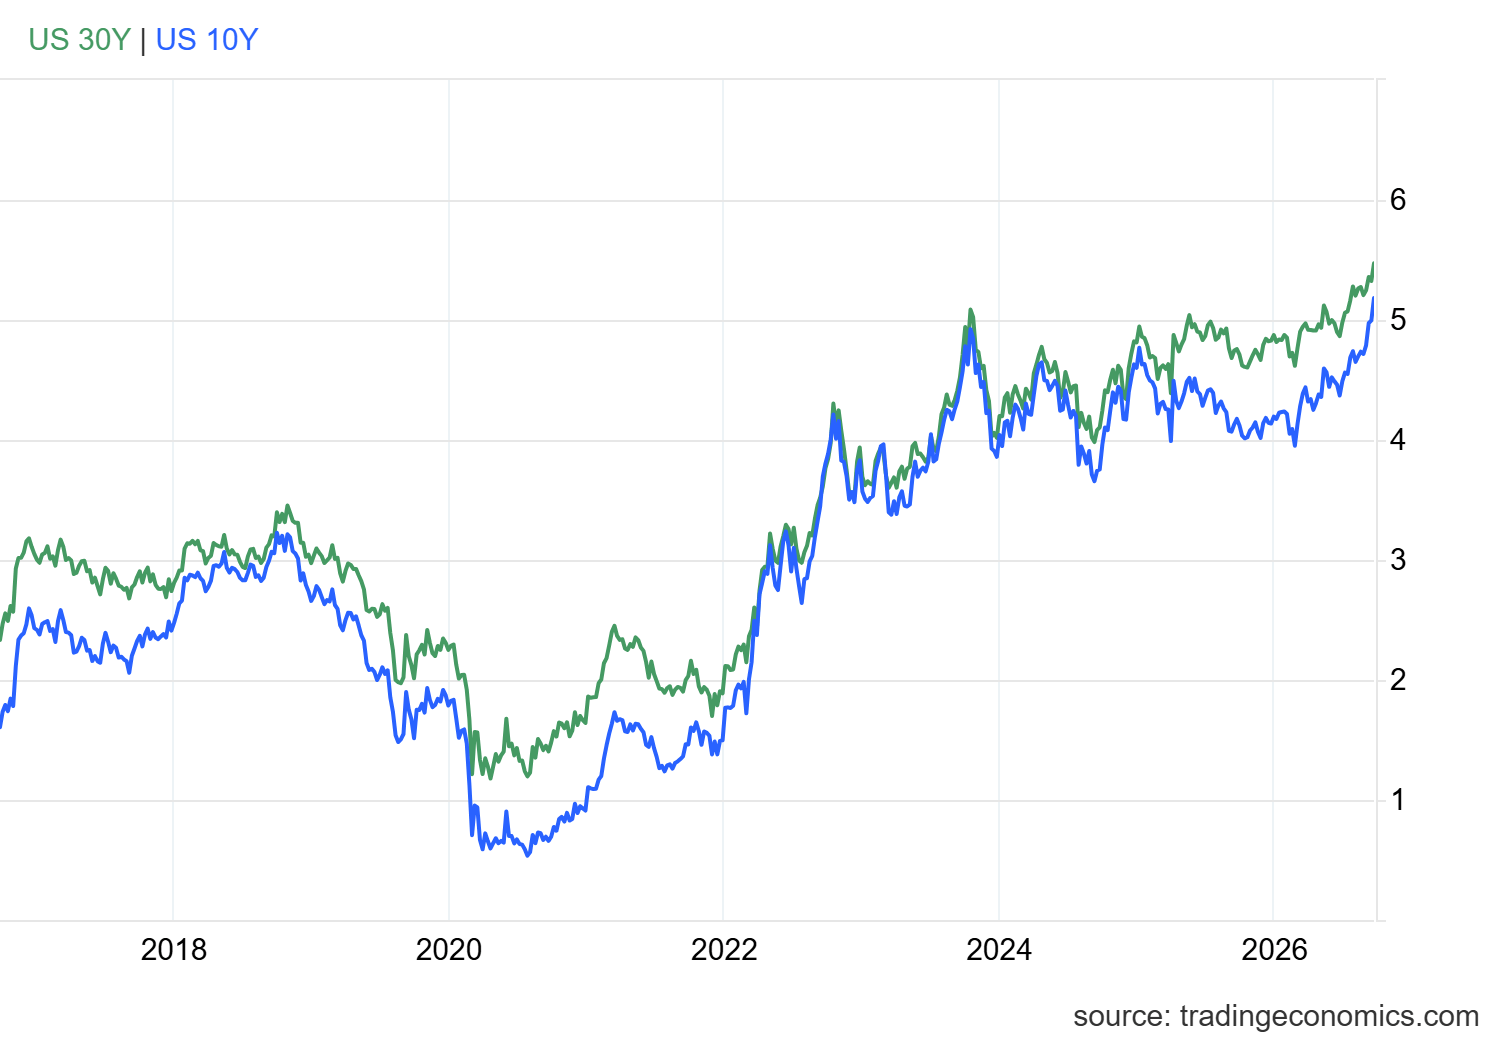
"30年債の利回りについては、これ以上の褒め言葉が尽きかけている"——そう語ったのは、コロンビア・スレッドニードルのポートフォリオマネジャー、エド・アル=フセイニーだ。彼は正しい。ワシントンは、30年にわたる長期資金の借り入れにここまでのコストを払わされる事態に、20年以上ぶりで直面していない。
利上げ観測は、利回りと連動して一段と強まりました。CMEのFedWatchツールでは、10月下旬のFRB会合での追加の0.25%利上げの確率が約70%と表示されています。1週間前は、その数字は約半分でした。かなりの跳ね上がりです。FRBが今サイクルで利上げを実施したのは、2年以上据え置いた後の9月中旬以来、たった1回だけ。これほど速いタイミングで次の利上げがあるのでしょうか?それは、引き締めに向けた方針転換としては非常に素早いものになり得ます。
その多くを説明するのが原油です。米国とイランの交渉担当者が、ニューヨークで開催される国連総会の場で側線的に会談し、約7カ月に及ぶ紛争を終わらせるための段階的な合意を検討している、という報道が出ました。
ニュースで相場は少し落ち着きを取り戻しました。大まかな構図はこうです。テヘランがホルムズ海峡を再開。ワシントンはイランの港に対する海上封鎖を緩和します。どちらも先に動きたいわけではありませんが。誰も先に「譲歩した側」になりたくないのです。カタールの調停者が、そのギャップを埋めるために奮闘していると報じられています。しかし、取引の「うわさ」だけでも、株をその日の安値から引き上げ、原油の下支えにあった熱を一部冷ますには十分でした。
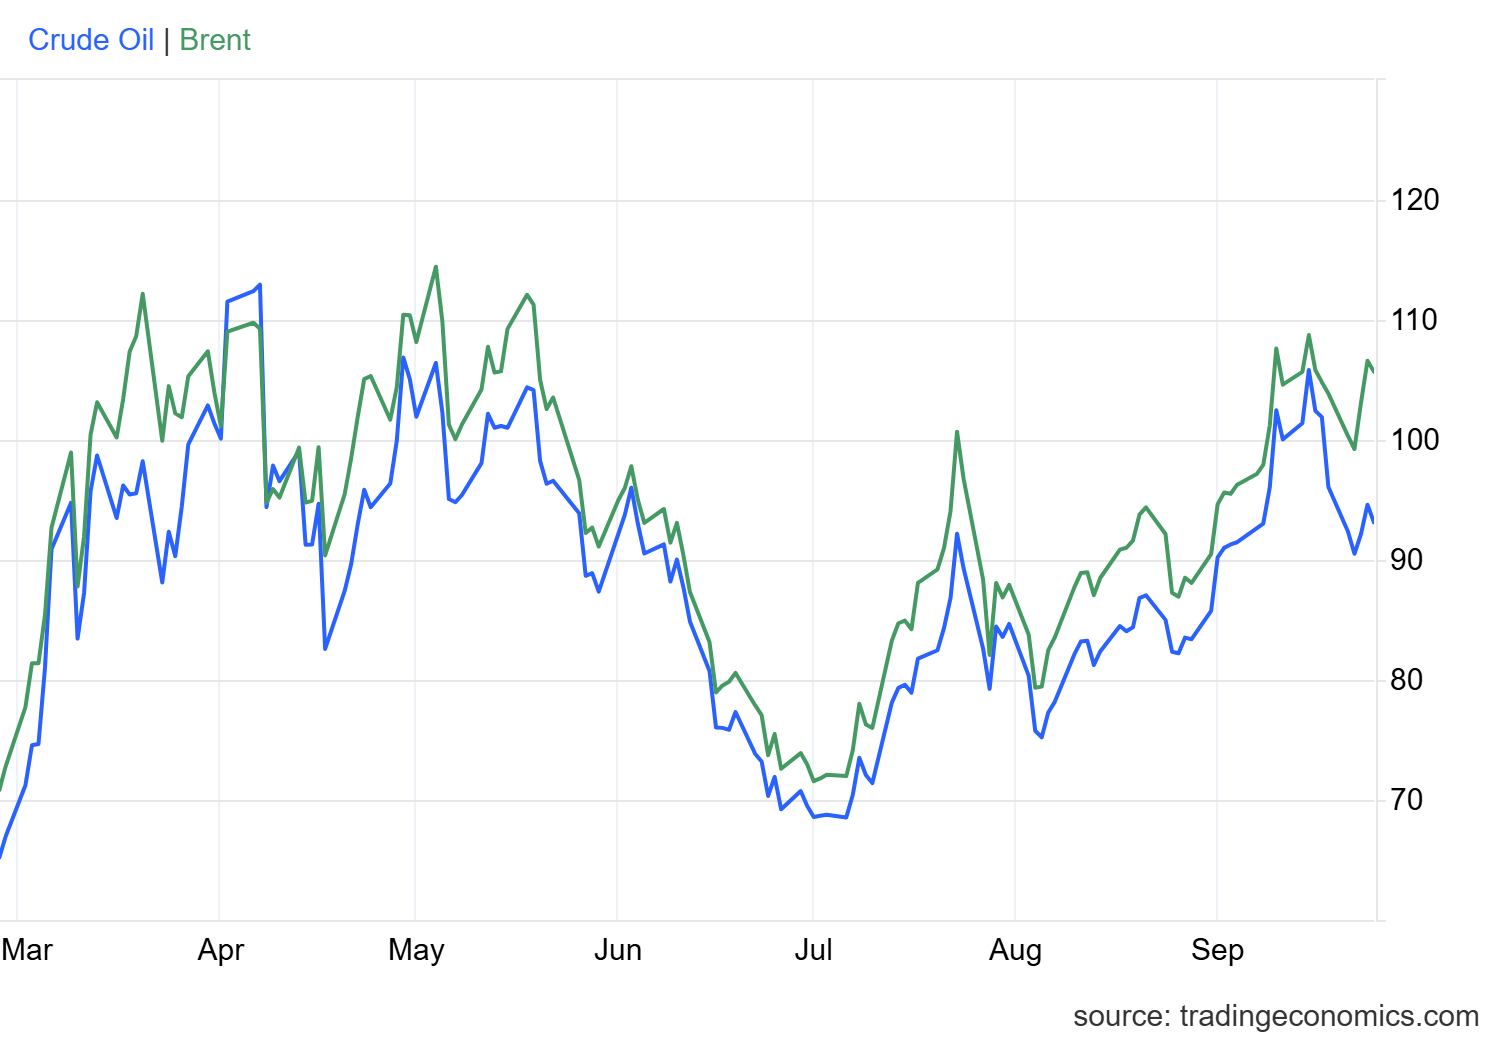
ただし、ホルムズ海峡に関する見出しが出たあと、原油はそれまでの上昇分を一部取り戻しました。それでも両方の指標は、この日はプラスで終えています。ブレントは2.5%上昇して1バレル=105.69ドルで着地。ウェスト・テキサス・インターミディエイト(WTI)は2.3%上がり、94.30ドルで引けました。いずれも、米国とイランの対立が春に再び激化して以来、ここ数カ月は高止まりが続いています。
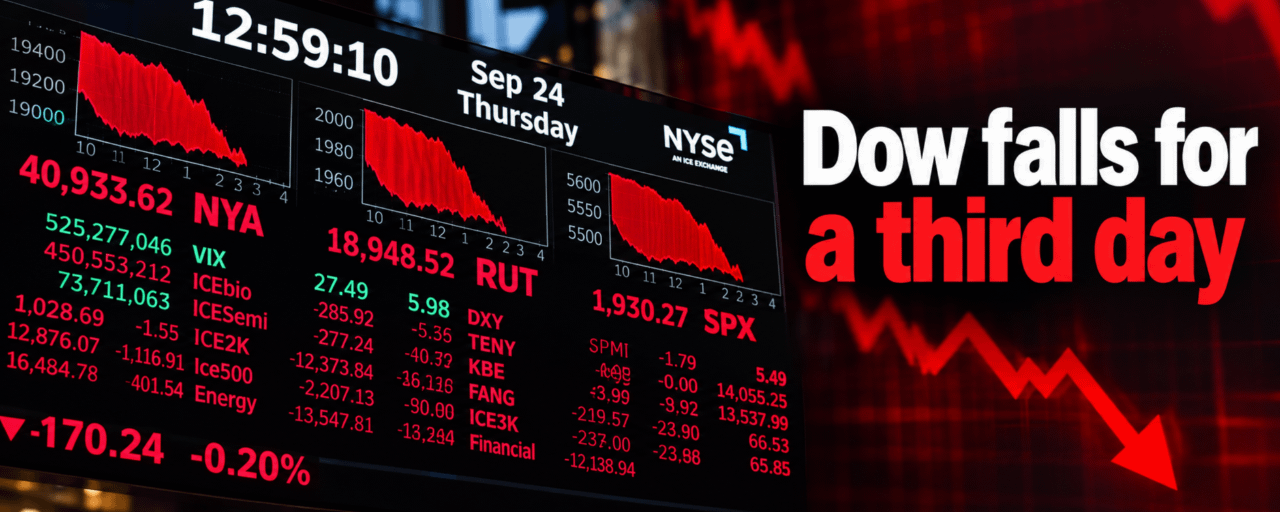
主要な米国株指数はまちまちで着地しました。ダウは0.31%下落し、3日連続での下げとなりました。S&P500とナスダック総合はほぼ横ばいで、結局はフラットで終了です。小型株のラッセル2000は0.11%下落し、2,835.92で引けました。ですが、その静かな見出しの数字の裏側には、もっと大きな話が隠れています。個別の株がかなり動いたからです。
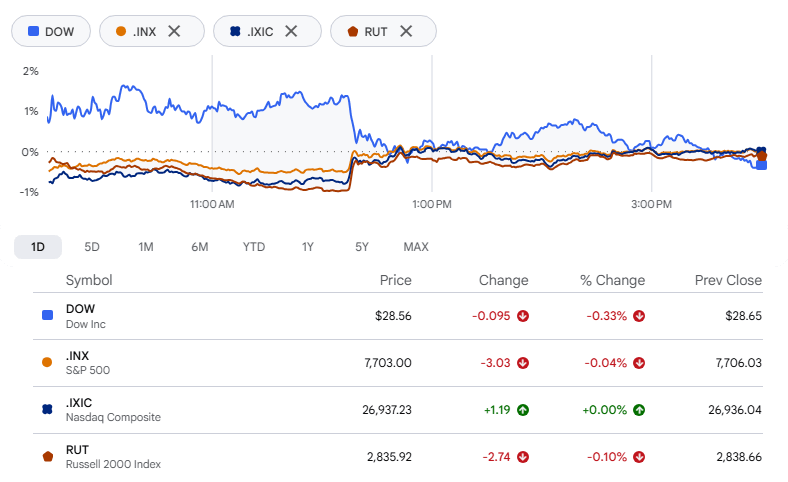
しかし、その静かな見出しの数字の裏側には、もっと大きな物語が隠れています。個別の株が大きく動いたからです。
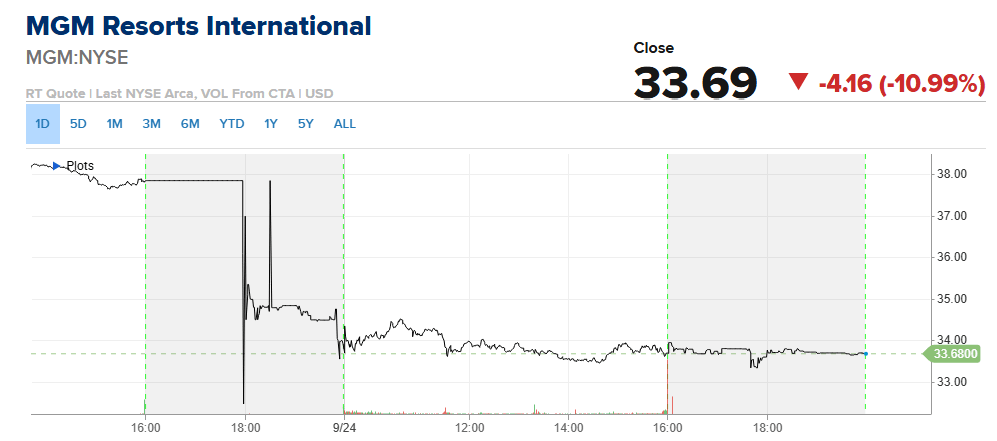
MGMリゾーツが最も大きく売られました。株価は11%下落して33.90ドルに。7カ月ぶりの安値です。バリー・ディラーがPeople Inc.の、残りのカジノ運営会社を買収するための約180億ドルの買収提案を撤回したことがきっかけです。PeopleはすでにMGMの約27%を保有しています。6月時点では1株48.30ドルを提案していました。ディラーは声明で「この種の提案には多くの要素が入っている」と述べ、その上でPeopleは将来の取引に前向きだと付け加えました。確かに。とはいえ今回の売りは、買収提案が最初に発表されて以降のMGMの上昇分のほぼすべてを消し去り、さらに株価は6月の18年ぶり高値からすでに27%下がっていました。Truist Securitiesは、この下落は買収を期待していた投資家が退出しているだけかもしれないと見ています。ただ、同社は以前、「MGMは買収なしでも同程度にうまくやれる可能性がある。短期的な投資家の監視がより少ない形で運営できるためだ」とも主張していました。
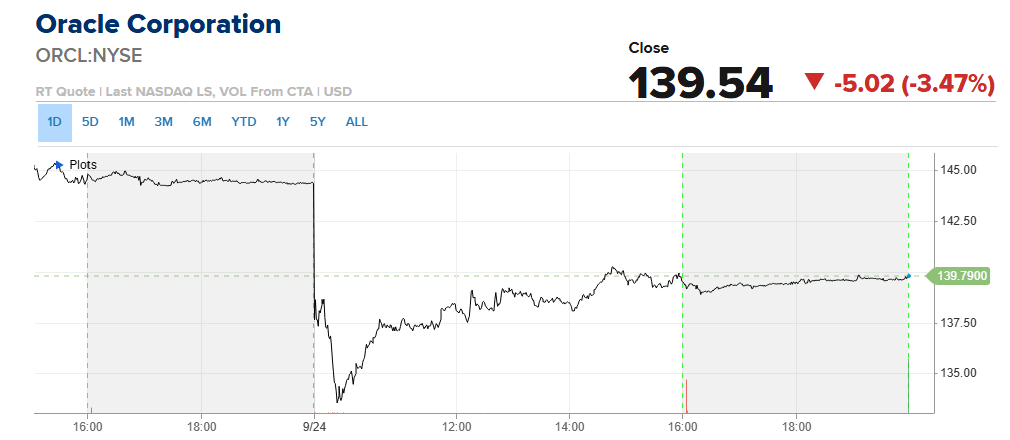
オラクルは3.5%下落。大型株のテクノロジー銘柄の中で当日最大の下落要因でした。ブルームバーグによると、同社はプロジェクト「Jupiter」(新メキシコ州境近くで進めている、約1650億ドル規模のAIデータセンター)について、より広い「Stargate」構想の一環として、開発者のBlue Owl Capitalに対して不可抗力(フォースマジュール)通知を送ったとのことです。ただし、オラクルが撤退するという意味ではありません。現場の計画している2028年の開業がずれた場合に支払いを遅らせるための猶予を同社に買うだけです。しかも、それは十分に現実味があります。全体を動かす天然ガス・パイプラインを巡って、許認可(手続き)をめぐる継続的な争いがあるからです。
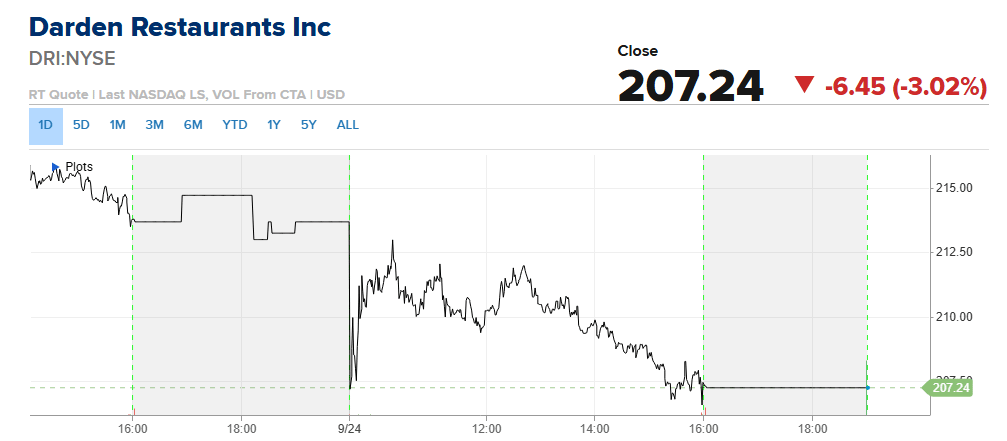
ダーデン・レストランツは3%超下落しました。オリーブ・ガーデンとロングホーン・ステーキハウスを運営する同社は、2024年度第1四半期の1株当たり利益を2.05ドルとし、見積りとほぼ一致しました。売上は32億ドルで、ファクトセットのコンセンサス(32.1億ドル)をわずかに下回っています。僅差ですが。通期見通しは据え置きました。
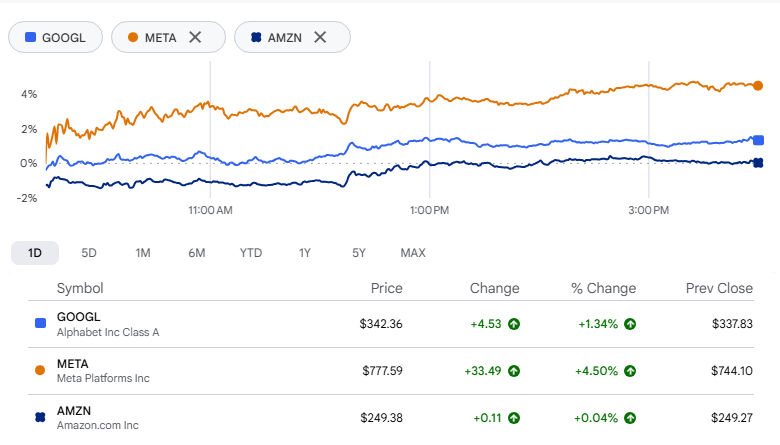
赤一色ではありませんでした。マグニフィセント・セブンはまたしても上回りました。ラウンドヒルのマグニフィセント・セブンETFは、午後にかけて市場全体が下落する中でも利益を維持しており、今週の上昇率は5%超です。とはいえ少し掘り下げると、7銘柄のうち実際に上げたのは3銘柄だけです。主役はメタ・プラットフォームズ。今月、旅行の予約、決済、カレンダー管理までこなす新しいAIエージェント「Muse」を投入して以来、勢いが止まりませんでした。アルファベットも上昇しました。一方でアマゾンはほとんど動いていません。
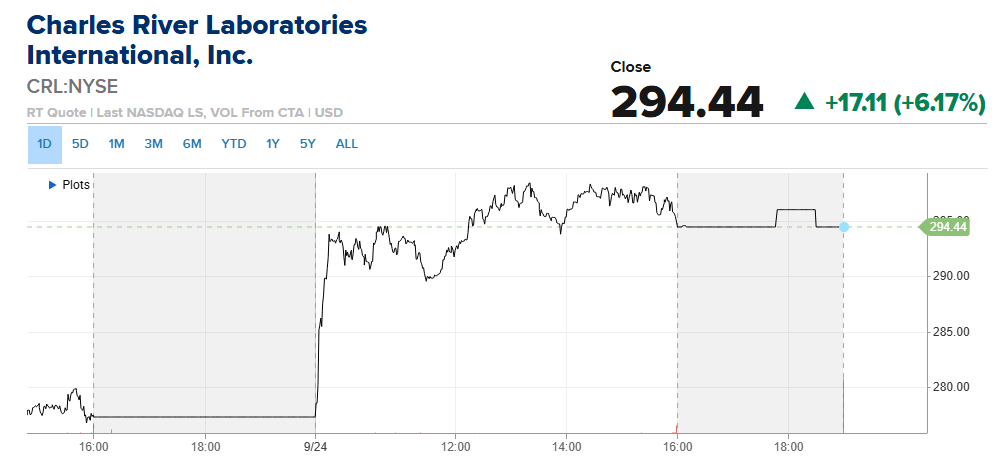
チャールズ・リバー・ラボラトリーズは6%上昇しました。投資家向けイベントで同社は2026年のガイダンスを再確認し、売上と調整後利益はいずれも従来レンジの上限に着地する見通しだと投資家に伝えました。また、2030年までの新たな長期目標も提示しました。これは、同社が掲げる「Pathway to Purpose(目的への道筋)」戦略の一部でもあります。
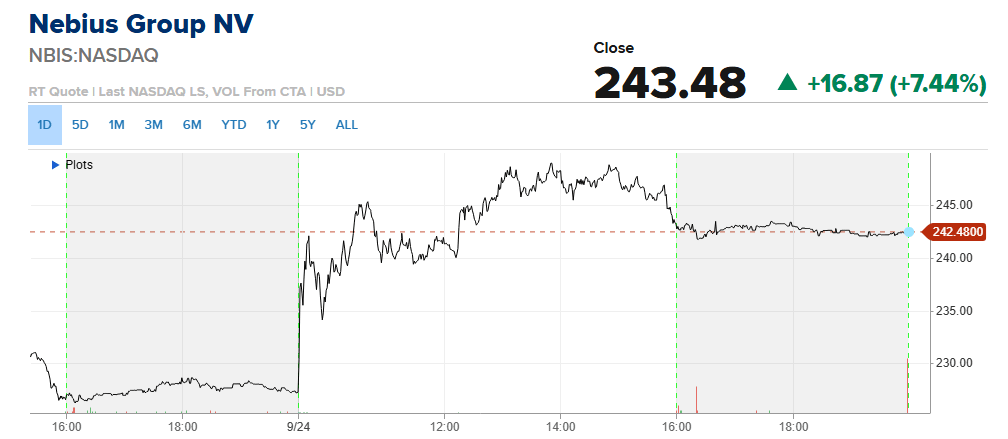
ネビウス・グループは7%超上昇しました。バンク・オブ・アメリカが、2028年までの売上見通しを引き上げたためです。アナリストのタル・リアニ氏は買い評価と、目標株価310ドルを維持しました。理由はシンプルで、同社は長期の案件を大手クラウド提供企業との取引で組み合わせており、これにより稼働が安定する一方、より短い1〜3年契約は、ざっくりハイパースケーラーの相場の約2倍の価格で組まれています。この組み合わせが、同氏の見立てでは、マージンの拡大をさらに押し進めるはずだということです。
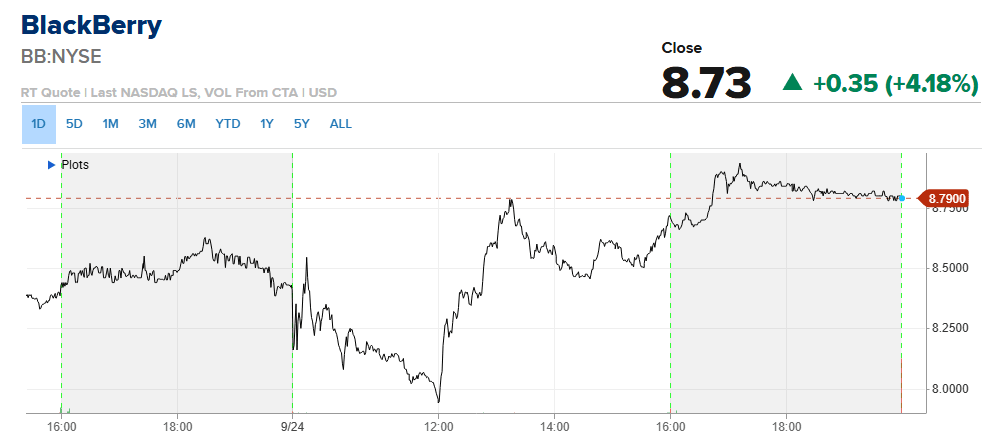
ブラックベリーは4%上昇しました。第2四半期の結果は、双方の面で予想を上回りました。調整後利益は1株当たり7セントで、4セントの見込みに対して上振れ。売上は1億6330万ドルで、見込まれていた1億4250万ドルを上回りました。悪くない四半期です。強さの大半はQNX(自動車向けソフトウェア部門)によるもので、過去最高の売上と、これまでで最大規模の設計採用(デザイン・ウィン)を記録しました。経営陣はこれを受けて、通期見通しを引き上げました。
セクター分析:
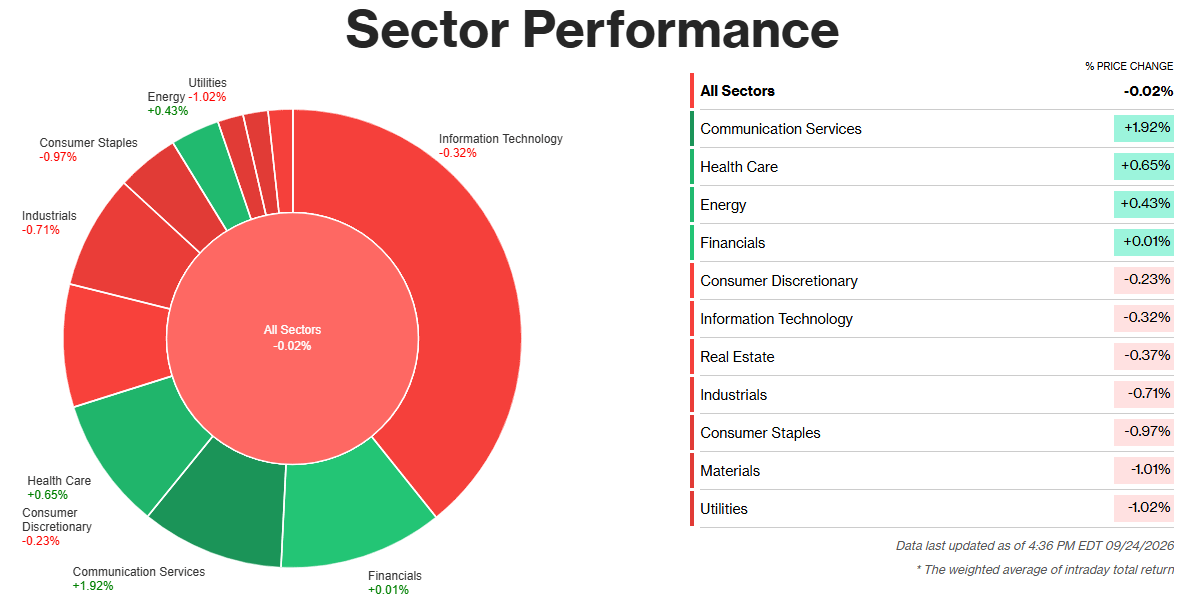
S&P500の11セクターのうち、木曜に上昇したのは4つだけでした。コミュニケーション・サービスは大きくリードし、+1.92%でした。この上昇はほぼ全てがメタ・プラットフォームズによるもので、株価は4.5%上昇。JPMorganが株の目標株価を引き上げたことを受けての動きで、新たな「Muse AIエージェント」が、今週のMeta Connectイベントで発表された今回の動きの背後にある最高のソフトウェア・ブレークスルーだと同社が評価したことが背景です。
エネルギー株は0.43%上昇しました。ブレント原油は、米国とイランがホルムズ海峡を再開するための段階的合意を検討しているとの報道で一時ラリーを一部相殺したものの、1バレル当たり約107ドルで着地しました。この外交ニュースは、引けにかけて原油に上乗せされていた地政学プレミアムを一部引き剥がした格好です。
ヘルスケアの0.65%上昇は、単発の見出しへの反応というより、典型的なディフェンシブ(防御的)ローテーションに見えます。利回りが急騰し、市場が「もう一度FRBが利上げする現実的な可能性」を織り込み始めると、投資家は金利にあまり左右されない利益を選好したのです。金融株はほぼ動かず、+0.01%。高金利による通常の追い風がある一方で、約20年ぶり高水準に近い借入コストが融資需要にどういう意味を持つのかへの不安が相殺した形です。
ワーストパフォーマンス・セクター
市場全体のほかの部分に圧力がかかったのは、ある要因でした。利回りです。9月のフラッシュPMIが予想より強く、サービスが58.7、製造業が57だったことで、長期ゾーンの利回りが押し上げられました。
ディフェンシブ色の強い公益株が主に引き受けました。-1.02%と下落です。かつては魅力的に見えた配当利回りが、5%に近づく無リスク金利のそばでは輝きを失いました。素材株は-1.01%下落。これは同じ金利の計算の影響に加え、金属価格を支える形でより強いドルが追い風(ではなく逆風)になったこともあって押し下げられました。
消費必需品は同様の理由で0.97%下落しました。利回りの動きがこれほど速いと、債券の代替(プロキシ)として取引されるからです。工業株も0.71%下落しました。PMIが同じく良好だったはずで、理屈の上では製造業の活動に追い風になるはずなのに、投資家は堅調な成長を「さらなるFRBの引き締め」につながる燃料として読み取ったのです。弱さはセクター全体に広がり、金利要因であって、特定の企業のつまずきに紐づくものではありませんでした。