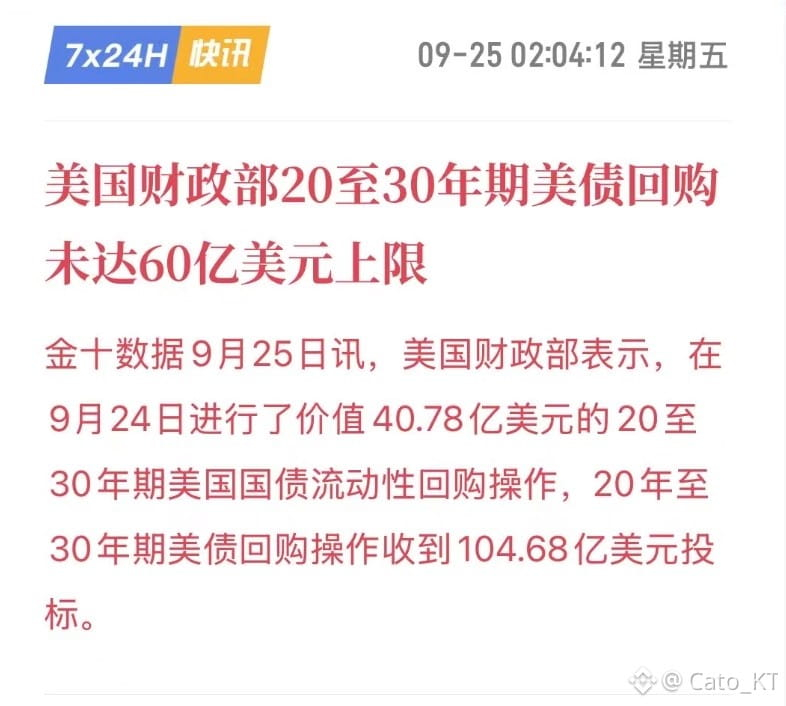
米国財務省の今回の買い戻し枠はわずか40.78億ですが、受け取ったのは104.68億の枠です。これは、市場が長期国債を売りたがっていないのではなく、現時点の金利が債券市場の売り手側の「売りやすい条件」を満たしていないことを意味します
今回の売却枠は、財務省の買い戻し枠の2.57倍です。供給が需要を上回っているのは明らかですが、金利への要求はさらに厳しくなっています。これは、長期ゾーンの金利が依然として非常に頑固であることを示しており、ベッセントの買い戻し計画はうまく進んでいないことが分かります。長期国債の流動性を大きくは変えられず、新たな利回りへの下方(上方)圧力を生み出しているのです
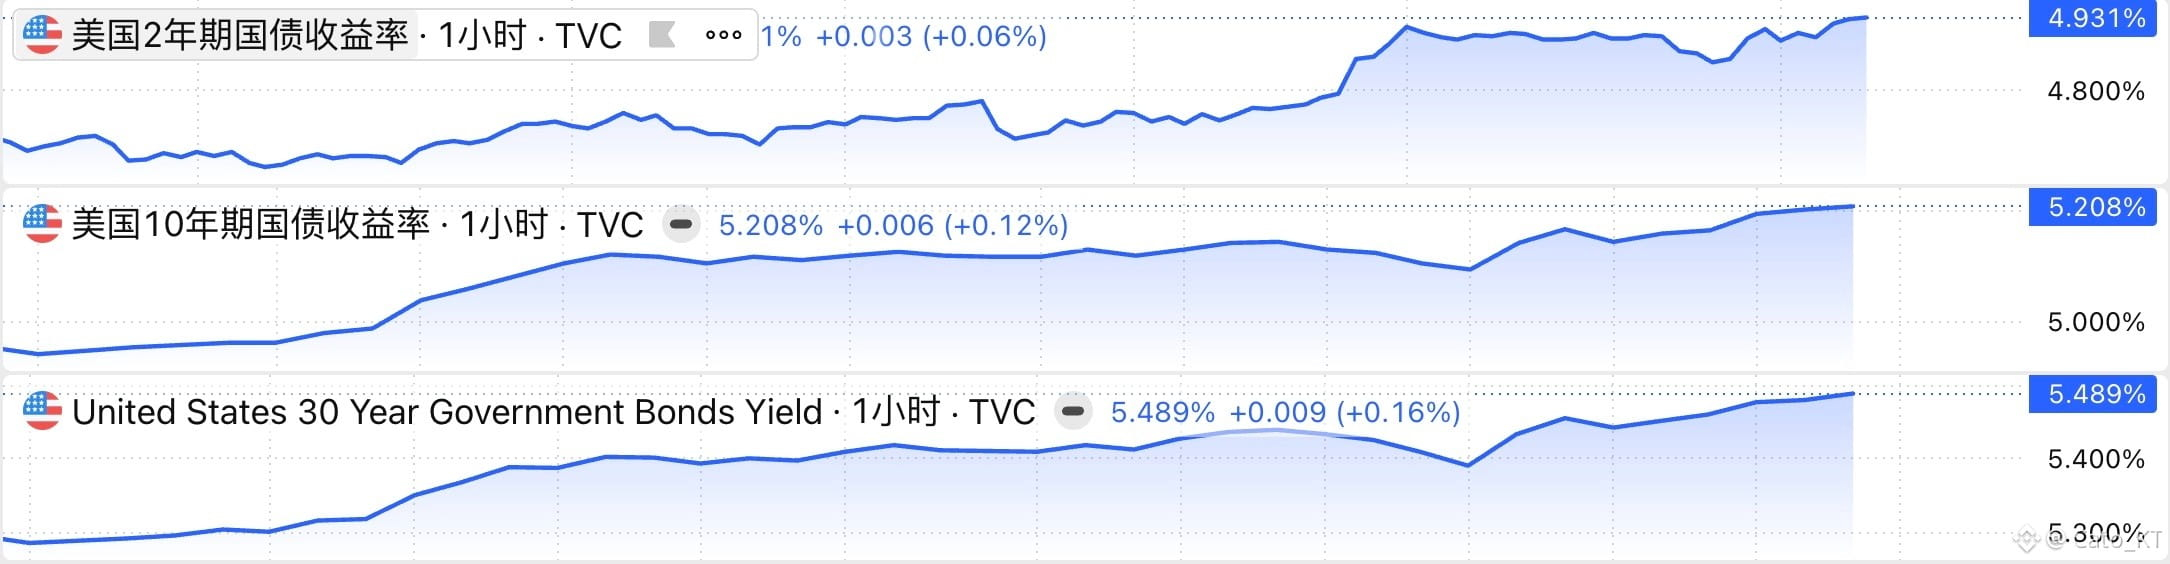
注目すべきは、2年米国債利回りが4.931%まで急騰している点です。短期金利が加速して急騰することが、現在の長期国債の窮状を緩和する鍵になる可能性があります。短期金利が長期金利に追いつけば、市場は長期ゾーンの利回りに対する需要を弱めるため、財務省の買い戻しは毎回より高い枠を獲得できるようになり、最大60億、あるいはそれ以上になる可能性さえあります
ただし、ここには潜在的なリスクもあります。もし短期金利が急騰しすぎて、さらに利回りのレンジが逆イールドの状態になるなら、「長期を売って短期を買う」という状況が生じるかもしれません。2年米国債利回りと10年・30年の利回りが足並みを揃えて上昇し続け、暴走が止まらないなら、それは米国債の高リスク局面に入ったということです!#美联储10月加息概率升至69.7%