

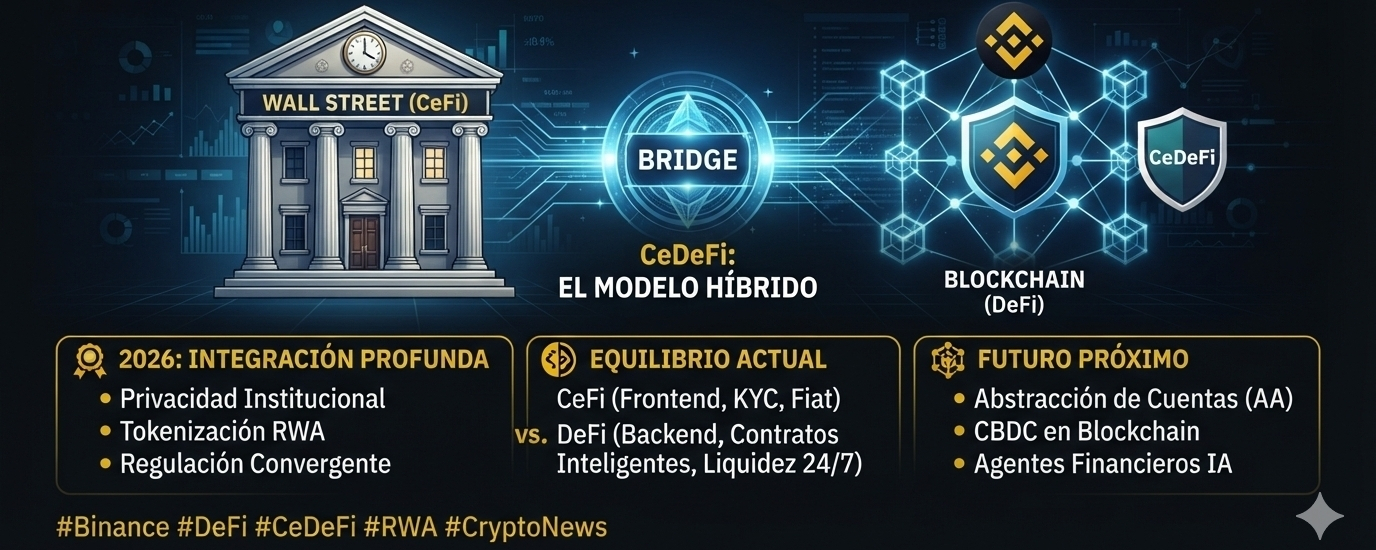
世界の金融エコシステムは、CeDeFi(中央集権型と分散型を組み合わせた金融)として知られるハイブリッドモデルへと急速に進んでいます。現在の進化は、あるセクターが別のセクターを打ち破るかどうかに焦点を当てるものではなく、機関投資家向けのプラットフォーム(CeFi)がスマートコントラクトのインフラ(DeFi)を取り込み、大規模な収益と流動性を提供する方法に焦点が移っています。
📈 今年(2026)起きていること
現在の状況は、深い企業統合と高度なプライバシーソリューションによって特徴づけられます:
機関レベルのプライバシー:最も重要なニュースの1つは、機密の利回り金庫(Zamaのような企業が、MorphoのようなDeFiプロトコルで開発)を大規模に展開したことです。これにより、大手の中央集権的な資金がステーブルコイン(USDC、USDT)をDeFi戦略に預けても、そのポジションを公開台帳から切り離して保持でき、企業が「100%見えるウォレット」を持つことを恐れていた過去の懸念を解消します。
実物資産のトークン化(RWA):従来の金融の巨人とフィンテック仲介業者が、トークン化された株式や国債を直接ブロックチェーンへ移行する動きを固めています。これにより、オンチェーンのクレジット・プラットフォーム上でそれらを即時の担保として利用できるようになります。
収斂する規制圧力:主要市場でのコントロール枠組み(例:米国におけるステーブルコイン法)の承認後、世界の規制当局は、中央集権型取引所と同じ監視、KYC、マネーロンダリング防止の基準を、オンチェーン環境にも今や求めています。DeFiにおける完全な匿名性は、合法的な大規模採用との引き換えに縮小しています。
⚖️ 現在の均衡:CeDeFiモデル
均衡は、双方の強みごとに仕事を分けることで構造化されました:
-CeFi側(フロントエンド):
カスタマーサポートと専任サポート。
法定通貨への直結ブリッジ(現地の入金・出金)。
厳格な法令遵守とKYCフィルター。
直感的なアプリによるシンプルなインターフェース。
-DeFiファンド(バックエンド):
人間の仲介なしで24/7の決済とトランザクション処理。
スマートコントラクト(Aave、Morpho、Compoundなど)による自動化実行。
オンチェーンで監査可能な、すべての利回り準備金の透明性。
💡 まとめ:利回り型のCeFiプラットフォームは、フレンドリーなインターフェースを備えた「銀行」として機能し、一方でDeFiプロトコルは、その裏側でブロックチェーン上でローンを処理し、金利を自動的に最適化します。
中期的な期待(近い将来)
口座の完全抽象化(AA):中期的には、ユーザーは自分がCeFiを使っているのかDeFiを使っているのか分からなくなるでしょう。デジタルウォレットにはスマートアカウントが統合され、ネットワーク手数料は任意の通貨で自動的に支払われ、複雑なシードフレーズは生体認証(FaceID)やソーシャルリカバリーに置き換えられます。
CBDCの回路への組み込み:中央銀行は、許可制の分散型ファイナンス・プロトコルと、自らの中央銀行デジタル通貨(CBDC)を段階的に接続し、規制された国家の流動性注入をブロックチェーン・ネットワークへ直接可能にします。
AI搭載の金融エージェント:人工知能の台頭はDeFiと交差するでしょう。ユーザーによって割り当てられたリスクプロファイルに基づき、秒ごとに最良の利回りを求めながら、流動性プール間やレンディングプロトコル間で資本を独自に移動させるようプログラムされた自律型AIエージェントが優勢になることが見込まれます。
#Binance #DeFi #CeDeFi #RWA #CryptoNews
私は、均衡の中にこそ完璧があり、2つの世界の理想を組み合わせて(ハイブリッド)にするのが最善で、その言葉が好きだと思っています。
みんなはどう思いますか?