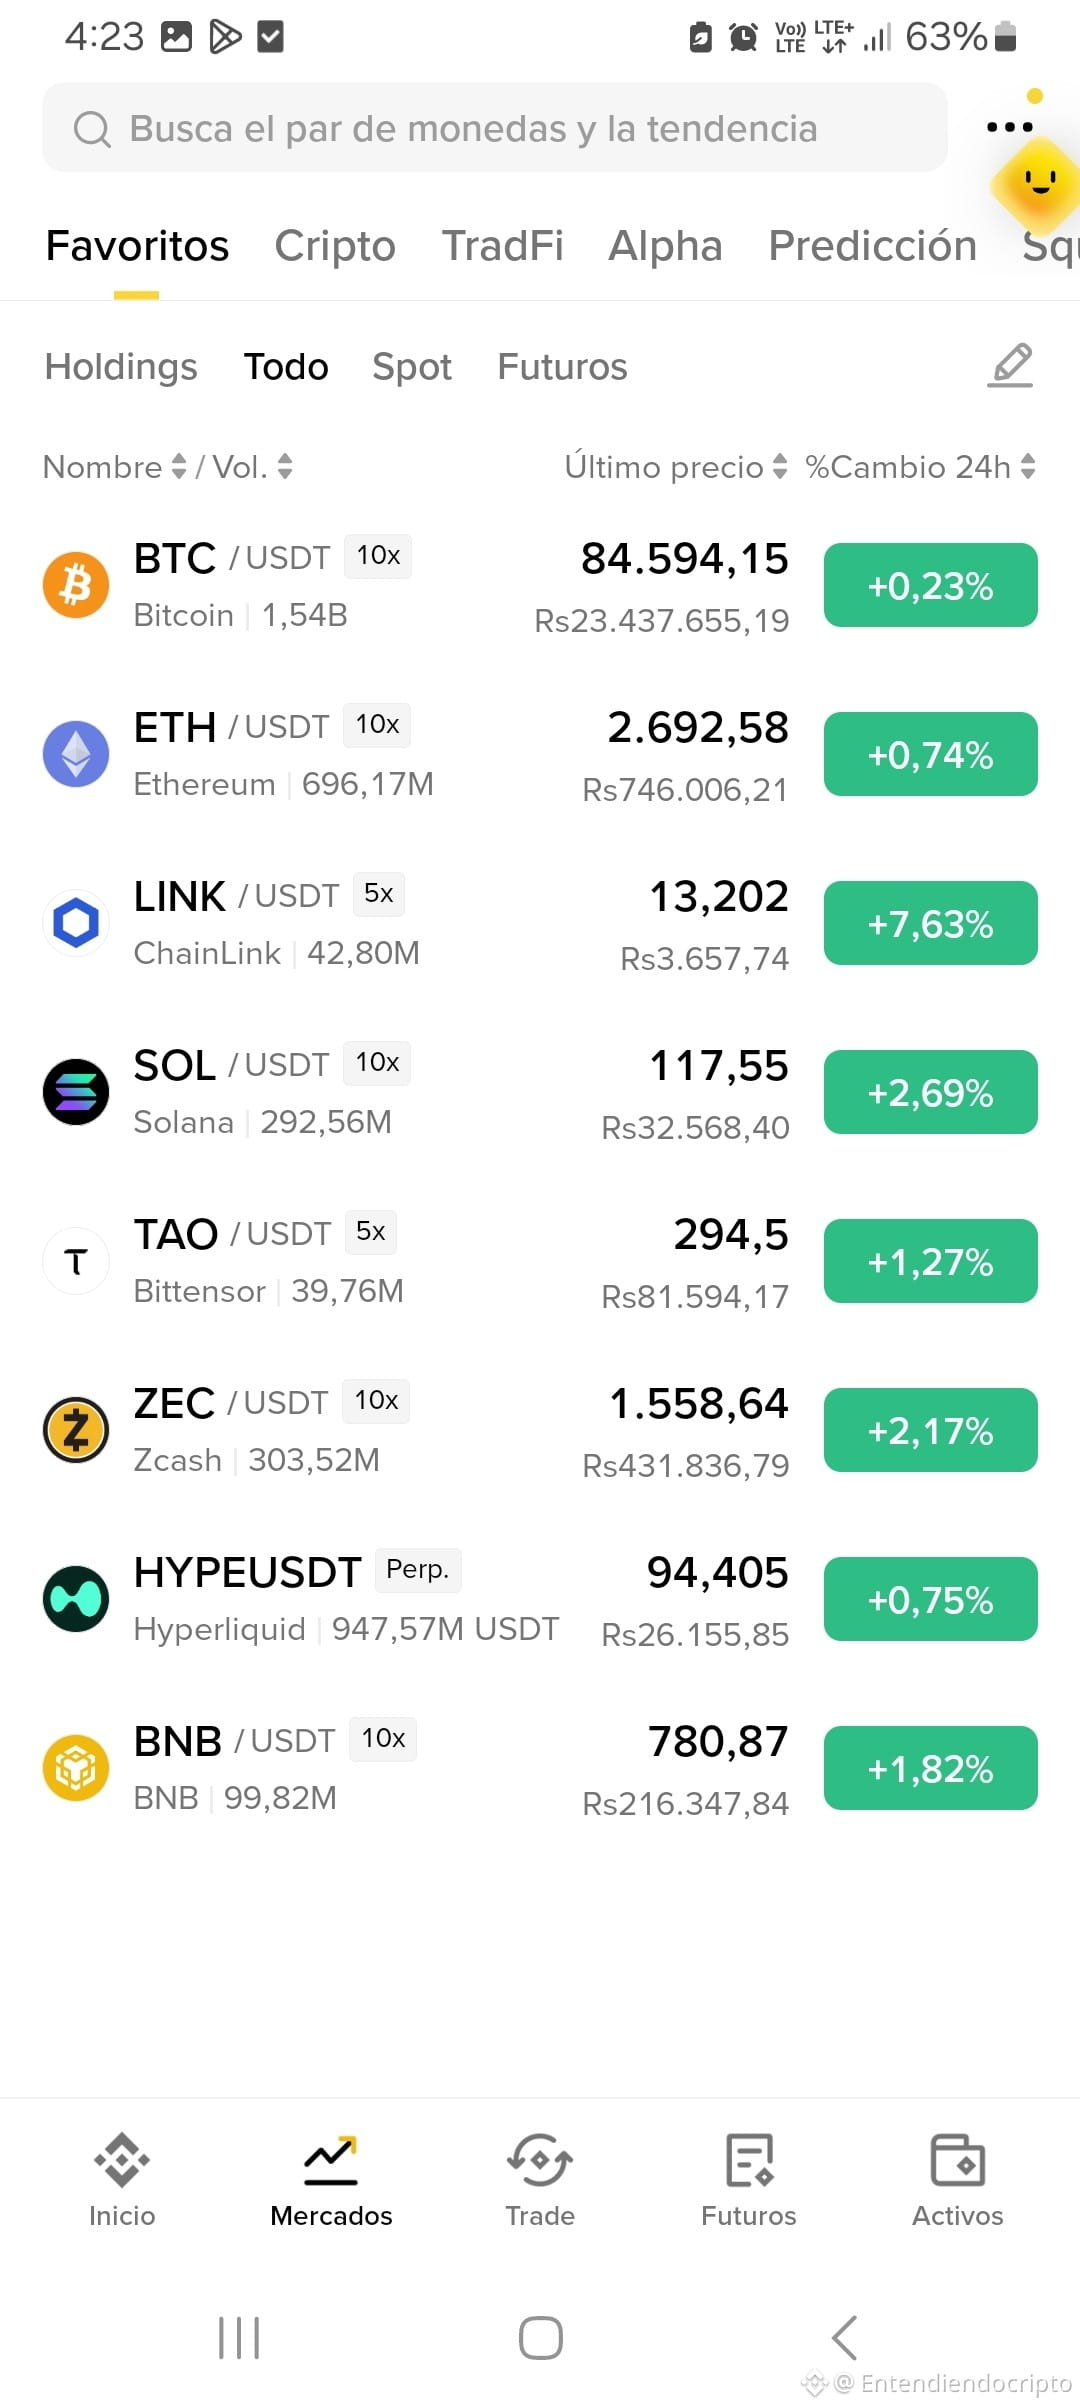
これらの資産を間近に追いながら、CAGRを価格予測ではなく、基本となる仮の年率リターン(想定)として使います。
資産
何を買っているのか
中心となるCAGR*
$1 → 5年**
不確実性
🟠 BTC
通貨の希少性 + 機関投資家の需要
12–13%
$1.76–1.84
🟡 中立
🔵 ETH
決済 + オンチェーン経済
12–14%
$1.76–1.93
🟡🟠 中〜高
🟣 SOL
金融インフラ
16–17%
$2.10–2.19
🔴 高
🔗 LINK
金融ミドルウェア
15–16%
$2.01–2.10
🔴 高
⚡ HYPE
取引所 + フィーの取り込み
約20%
$2.49
🔴🔴 非常に高い
🧠 TAO
知能市場
約20%
$2.49
🔴🔴🔴 極めて高い
🕵️ ZEC
プライベートマネー
—
推定しない
🔴🔴🔴 極めて高い
* 価格予測ではありません。比較するために使っている、基本となるリターン仮説です。
** そのCAGRが5年間で実現したとすると: �。税金、コスト、または評価額の変化は含みません。
市場はあなたにこう言えるかもしれません。
「見て、どれだけ上がったか。」
私たちはこう問い直すべきです。
「今日私が置く1ドルあたり、どれだけの経済的価値を買っているのか?」
なぜなら、ひとつは「並外れた資産を見つけること」です。
もうひとつは「その資産に並外れた価格を払うこと」です。
そしてあなたが示したような縦方向の値動きの後では、その差がとても重要になってきます。
だから、その表はCAGRで終わるべきではありません。
私はもう一つの層を付け加えます。
今日$1を投資した場合 → その資産がその$1を正当化するために、将来の経済的価値としてどれだけ取り込む必要があるのか?
そこから、本当に不快な問いが始まります。
・SOLは、その評価以上のスピードで成長しているのか?
・LINKは、アダプションを価値の取り込みに変換できているのか?
・HYPEは、そのマルチプルを正当化できるだけ十分な自社株買い(もしくは同等の買い戻し)を維持できるのか?
・TAOは、発行(エミッション)を外部需要へと転換できるのか?
・ETHは、自分たちが構築している経済から十分な価値を取り込めるのか?
・BTCは、自分の価格を正当化するために、他と同じくらい経済的に成長する必要があるのか?
・ZECには、その計算をするだけの十分な根拠があるのか?
$BTC $ETH $LINK #TAO #solana #hype #zec
資産
何を買っているのか
中心となるCAGR*
$1 → 5年**
不確実性
🟠 BTC
通貨の希少性 + 機関投資家の需要
12–13%
$1.76–1.84
🟡 中立
🔵 ETH
決済 + オンチェーン経済
12–14%
$1.76–1.93
🟡🟠 中〜高
🟣 SOL
金融インフラ
16–17%
$2.10–2.19
🔴 高
🔗 LINK
金融ミドルウェア
15–16%
$2.01–2.10
🔴 高
⚡ HYPE
取引所 + フィーの取り込み
約20%
$2.49
🔴🔴 非常に高い
🧠 TAO
知能市場
約20%
$2.49
🔴🔴🔴 極めて高い
🕵️ ZEC
プライベートマネー
—
推定しない
🔴🔴🔴 極めて高い
* 価格予測ではありません。比較するために使っている、基本となるリターン仮説です。
** そのCAGRが5年間で実現したとすると: �。税金、コスト、または評価額の変化は含みません。
市場はあなたにこう言えるかもしれません。
「見て、どれだけ上がったか。」
私たちはこう問い直すべきです。
「今日私が置く1ドルあたり、どれだけの経済的価値を買っているのか?」
なぜなら、ひとつは「並外れた資産を見つけること」です。
もうひとつは「その資産に並外れた価格を払うこと」です。
そしてあなたが示したような縦方向の値動きの後では、その差がとても重要になってきます。
だから、その表はCAGRで終わるべきではありません。
私はもう一つの層を付け加えます。
今日$1を投資した場合 → その資産がその$1を正当化するために、将来の経済的価値としてどれだけ取り込む必要があるのか?
そこから、本当に不快な問いが始まります。
・SOLは、その評価以上のスピードで成長しているのか?
・LINKは、アダプションを価値の取り込みに変換できているのか?
・HYPEは、そのマルチプルを正当化できるだけ十分な自社株買い(もしくは同等の買い戻し)を維持できるのか?
・TAOは、発行(エミッション)を外部需要へと転換できるのか?
・ETHは、自分たちが構築している経済から十分な価値を取り込めるのか?
・BTCは、自分の価格を正当化するために、他と同じくらい経済的に成長する必要があるのか?
・ZECには、その計算をするだけの十分な根拠があるのか?
$BTC $ETH $LINK #TAO #solana #hype #zec