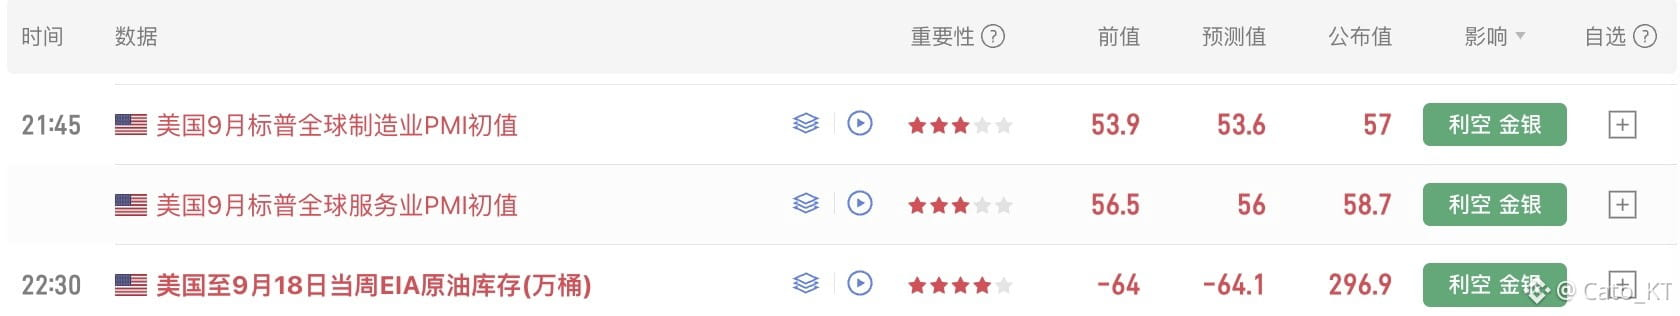
ところで、昨日「10月の利上げ確率」を加速的に押し上げたのは、9月のPMIデータという補助要因でもあります
昨日、9月の製造業とサービス業のPMIデータの速報値が公表されました。当初、このデータは市場への影響度がそれほど大きいものではないはずでしたが、ウォッシュ氏(注:原文表記)が何度も「データに注目し、先行ガイダンスを減らすべきだ」と強調してきたことで、今後の各データの重要性が、それまで以上に高くなってしまいました
データによると、成長が再び加速し、雇用が再び強まり、生産能力の制約が上昇し、コストのインフレも再び加速しています。簡単に言えば、景気刺激によって企業は採用を増やしたい一方で、生産能力の制約とコストのインフレが増している、ということです。
特に後者2つが重要で、生産能力の制約は、短期的に企業の生産・供給が市場の需要を満たせないことを意味します。さらにコストのインフレ問題が加わることで、市場の供給不足とコスト上昇という二重の要因が生まれ、インフレに対する圧力を一段と強めることになります
このデータ全体を見ると、米国経済は再加速した後、エネルギーの高値による二次的なインフレリスクに直面していることを示唆しています。Brentは下落しているのに、米国債利回りはむしろ反発して上がっている、という要因も踏まえると、10月の利上げ確率が高まる結果になります
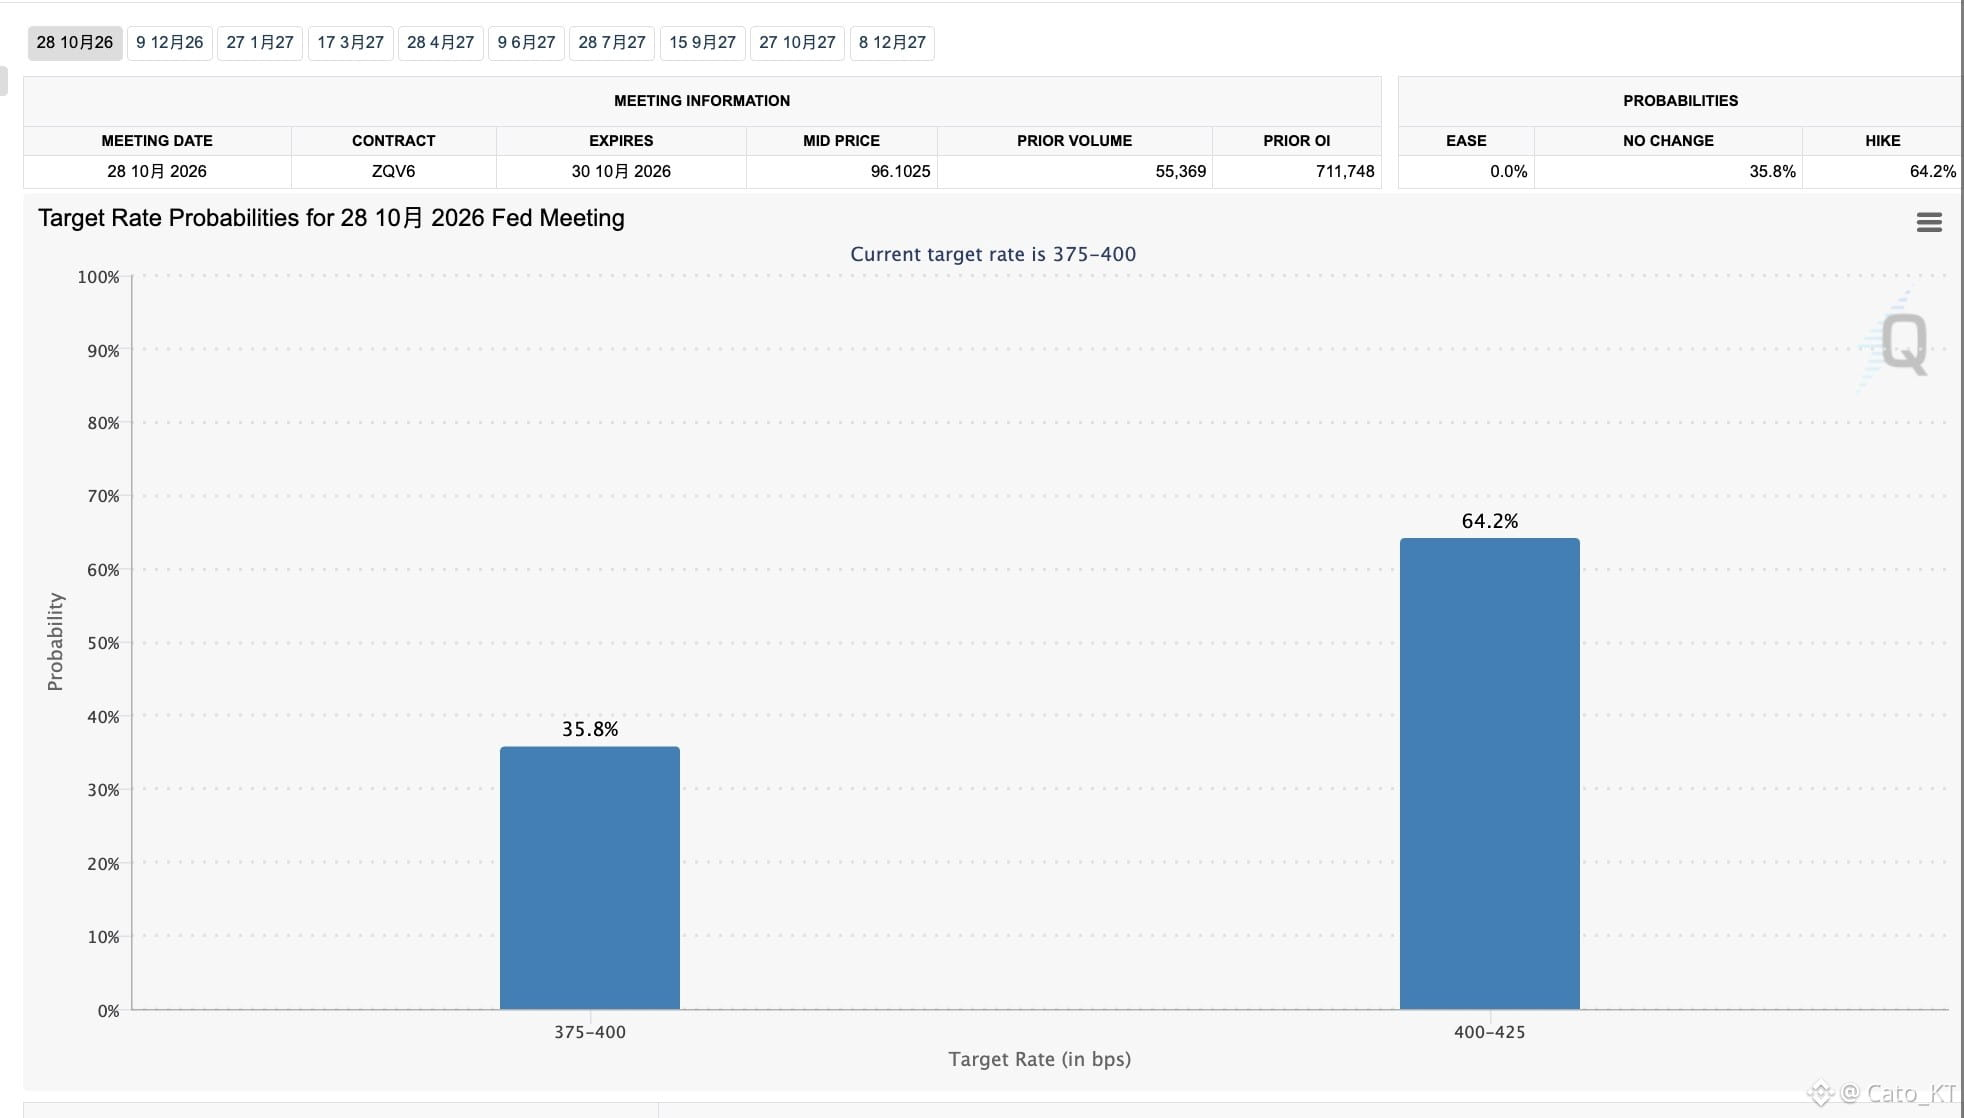
そして今夜、ニューヨーク連銀のジョン・ウィリアムズ議長の発言が2026年の利上げ見通しを引き下げ、10月の利上げ確率は75%から64.4%近辺まで低下しました。皮肉にも、ウォッシュ氏はずっと「市場のガイダンスを減らすべきだ」と強調してきたのに、今週の米連邦準備制度理事会(FRB)の関係者の発言は非常に密で、しかも連続して先行指針を示し、マーケットを誘導しているようです。どうやらウォッシュの政策は、それほど評価されていないようですね。
もちろん、現時点で64%という加的確率は依然として低くありません。今後も9月の経済データが利上げ確率の追い風になるなら、予想を抑えきれないでしょう。現状はせいぜい短期的な緩和で、相場の息苦しさを少し和らげる程度にすぎず、危険な局面が解消したわけではありません!#美联储10月加息概率升至69.7%