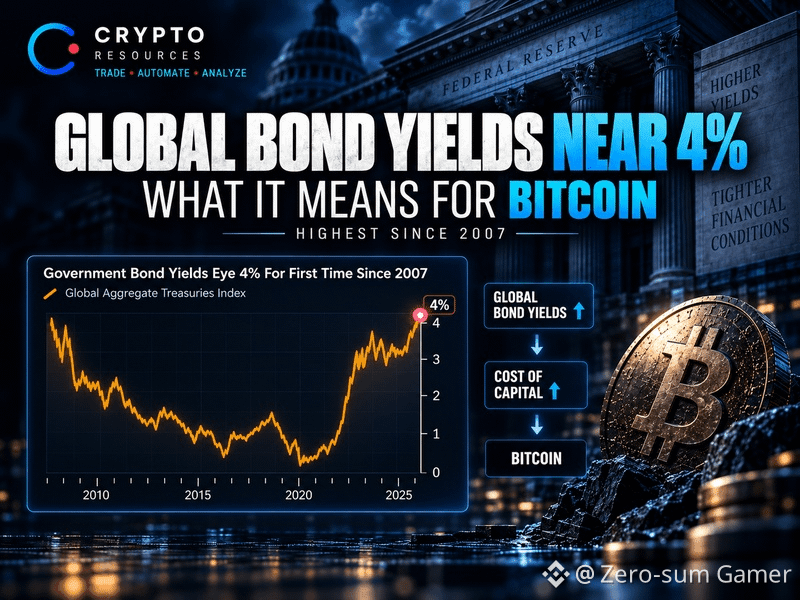
🌍 グローバル債券利回りは4%に近づいています。これは#crypto にとって重要です。
世界の国債利回りは、2007年以来の水準に近づいています。
#bitcoin にとっては、これだけが#bullish というわけではありません。資金は高いコストになり、国の債務は競争力のある利回りを提供し、資本がリスク・カーブのさらに外側へ動く理由が少なくなります。
📉 論理はシンプルです:
債券利回り↑ → 実質利回り↑ → 資本コスト↑ → リスク需要↓
#altcoins はさらに強く影響を受けます。高利回りは通常、市場の裾野が弱いことを意味し、資本がBTCに集中したままになりやすく、ETH/BTCは弱くなり、短命なポンプにとどまりがちです。
しかし、もう一つの側面があります。
借り入れコストが高止まりする時間が長いほど、政府債務、借換え、住宅ローン、信用(クレジット)への圧力が高まります。ある時点で、政策担当者は金融環境を緩める必要が出てくるかもしれません。
それは、4%が自動的に利下げや量的緩和(QE)を引き起こすという意味ではありません。
実質的なレジーム転換が始まるのは、いくつかのことが同時に起きたときです:
▪️ 世界の利回りが新高値を更新しなくなる
▪️ #US 実質利回りが低下に向かう
▪️ USDが勢いを失う
▪️ ビットコインが市場構造を維持する
▪️ BTCの優位性が冷え、市場の裾野が広がる
⚠️ そして罠が一つ:利回りの低下は、必ずしも強気(ブルッシュ)を意味しません。
インフレが落ち着き利回りが下がる一方で景気が持ちこたえているなら、リスクにとって良い環境です。
景気後退や金融ストレスを織り込む形で利回りが崩れるなら、暗号資産は先に打撃を受ける可能性があります。
4%の水準が合図ではありません。合図は、「高い資金コスト」がレジーム転換を強い始めるときです。
$NOM $NIL $LSK
世界の国債利回りは、2007年以来の水準に近づいています。
#bitcoin にとっては、これだけが#bullish というわけではありません。資金は高いコストになり、国の債務は競争力のある利回りを提供し、資本がリスク・カーブのさらに外側へ動く理由が少なくなります。
📉 論理はシンプルです:
債券利回り↑ → 実質利回り↑ → 資本コスト↑ → リスク需要↓
#altcoins はさらに強く影響を受けます。高利回りは通常、市場の裾野が弱いことを意味し、資本がBTCに集中したままになりやすく、ETH/BTCは弱くなり、短命なポンプにとどまりがちです。
しかし、もう一つの側面があります。
借り入れコストが高止まりする時間が長いほど、政府債務、借換え、住宅ローン、信用(クレジット)への圧力が高まります。ある時点で、政策担当者は金融環境を緩める必要が出てくるかもしれません。
それは、4%が自動的に利下げや量的緩和(QE)を引き起こすという意味ではありません。
実質的なレジーム転換が始まるのは、いくつかのことが同時に起きたときです:
▪️ 世界の利回りが新高値を更新しなくなる
▪️ #US 実質利回りが低下に向かう
▪️ USDが勢いを失う
▪️ ビットコインが市場構造を維持する
▪️ BTCの優位性が冷え、市場の裾野が広がる
⚠️ そして罠が一つ:利回りの低下は、必ずしも強気(ブルッシュ)を意味しません。
インフレが落ち着き利回りが下がる一方で景気が持ちこたえているなら、リスクにとって良い環境です。
景気後退や金融ストレスを織り込む形で利回りが崩れるなら、暗号資産は先に打撃を受ける可能性があります。
4%の水準が合図ではありません。合図は、「高い資金コスト」がレジーム転換を強い始めるときです。
$NOM $NIL $LSK