

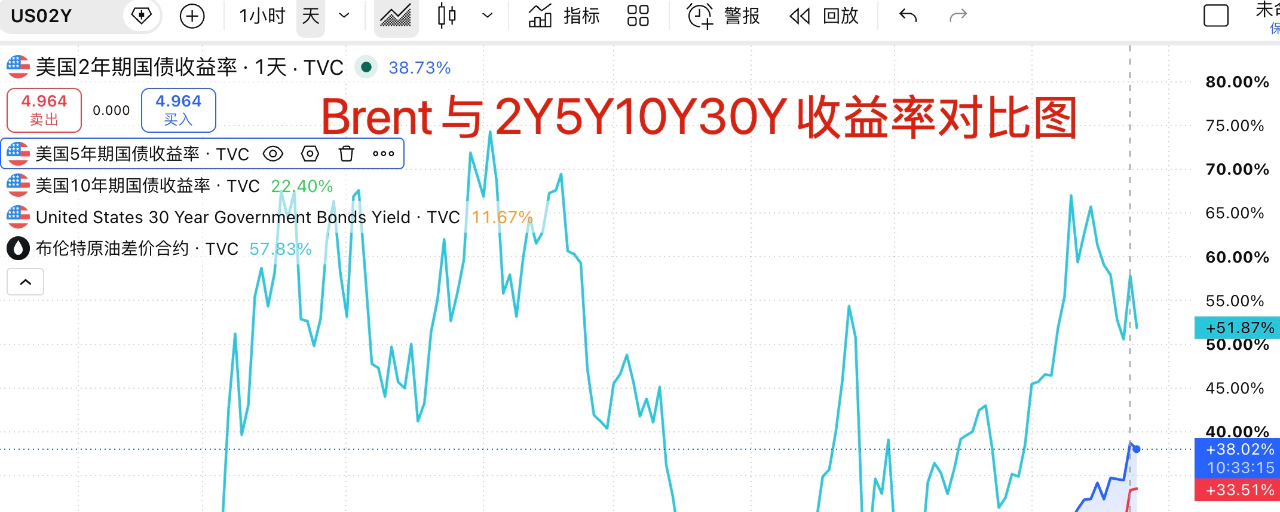

日中首脳会談はまだ終わっておらず、リスク市場は先回りして下落しました。問題は原油価格の変動だけにあるわけではありません!明らかに、市場は利上げ懸念から完全に抜け出せていません。
10月の利上げ確率が75.3%まで急上昇し、10月の利上げが織り込まれ始めました。利上げ確率の上昇要因はエネルギー価格だけではなく、米国国内の内生的なインフレ問題でもあります。
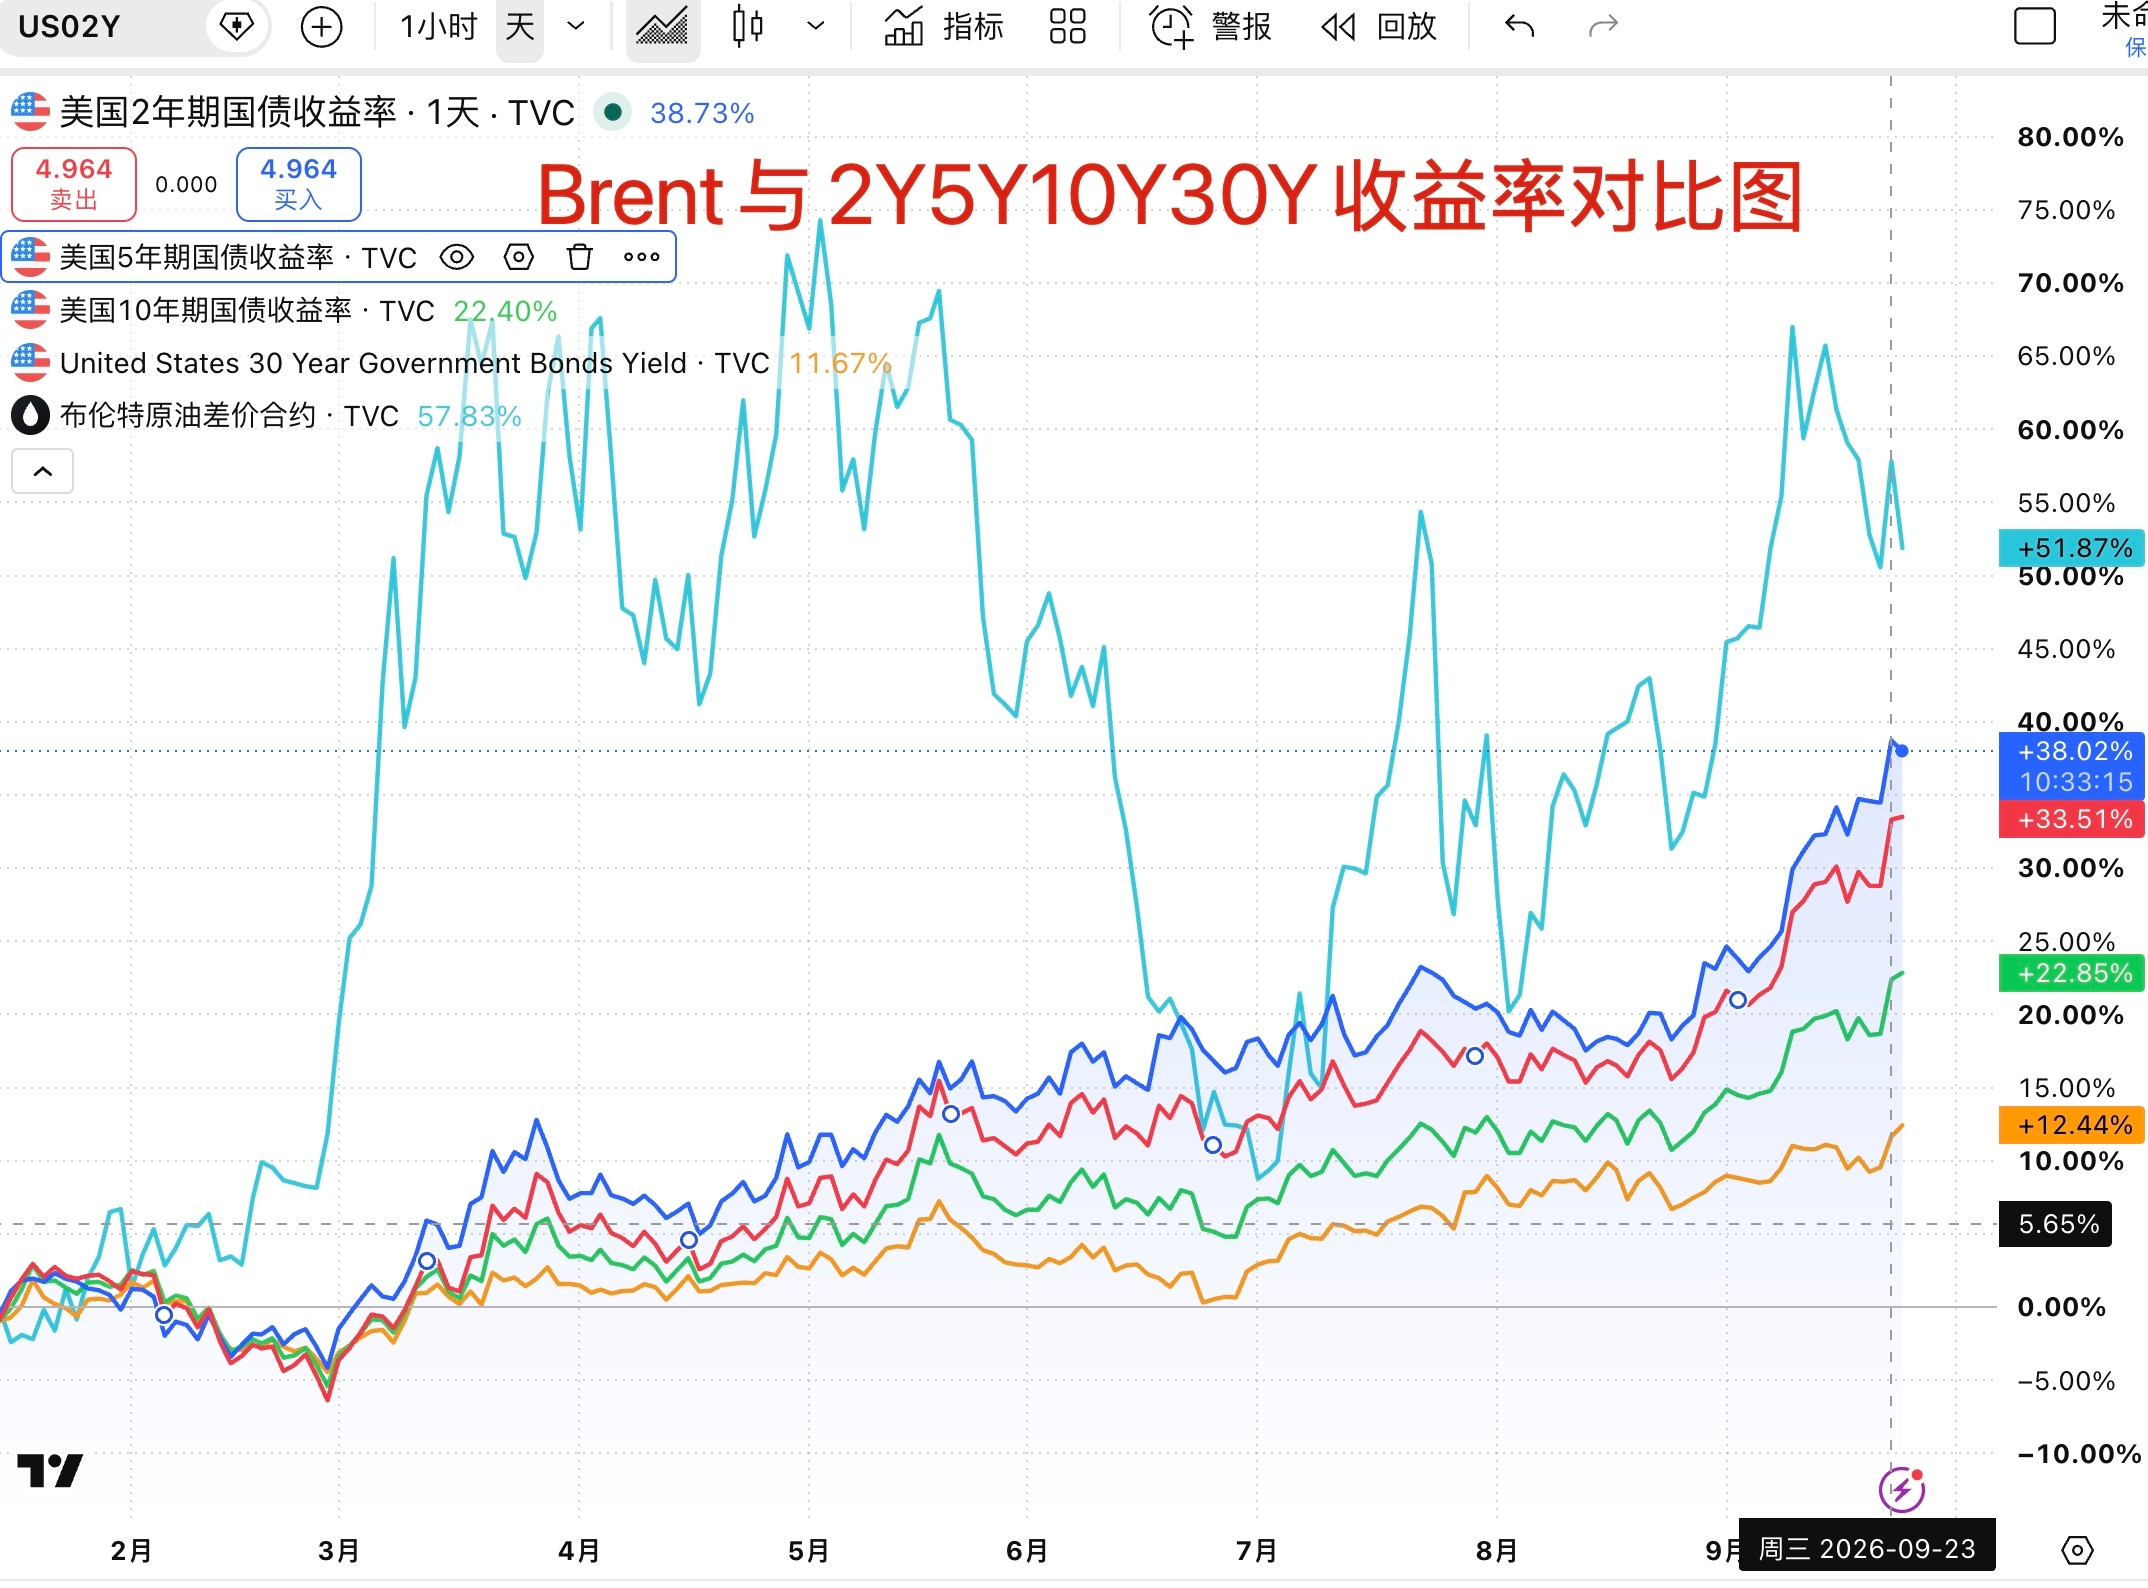
今週のブレントは明確に下落しました。特に、100ドルを割り込んだ後、市場は短期的に緊張が緩み、強いリバウンドを引き起こしました。しかし、債券市場の利回りは目立って低下していません。これは重要な問題を提起します。現在のインフレは、エネルギー価格だけではもはや効果的に抑え込めないのです。
現時点で米国債の5年、10年、30年の利回りが2007年以来の高値を更新しており、米国債が容赦なく売られている。Brent(ブレント原油)と合わせて見ると、国際原油が99ドルまで下落しても債券市場の長期ゾーンの金利はむしろ上昇し、最高値を更新している。これは、米国のインフレ問題が原油価格だけに起因するのではないことを意味する。
長期金利が原油価格の下落に追随しない、ということは、市場がインフレを懸念している理由が、原油ショック以外に内生的なインフレ問題もあることを意味する。市場は、今後原油価格が下がってもインフレが粘着的に残るのではないかと懸念し始めている。さらに、FRBの理事たちが頻繁に追加利上げ継続のシグナルを発している。これら2つの要因が、10月の利上げ確率を70%以上へと直接押し上げている。市場は10月の利上げを早期に織り込み始めている #美国30年期国债收益率触及2004年来最高
先週、9月の利上げが実施された後、市場は反発した。多くの方が、利上げがリスク資産への影響は弱く、利上げ“強気”のシナリオが成り立つ、という見方をしていた。しかし当時の10月の利上げ確率はまだ50%程度に過ぎず、長期金利も短期的には下落していた。ところが現在は、10月の利上げ確率が70%以上にまで上昇し、債券市場の利回りは引き続き急騰している。こうした二重の要因の下では、リスク市場が無傷でいられるはずがない。これが、先週私がずっと強調していた「潜在的なリスクはまだ残っている」主な理由だ。
現在市場が直面している問題は、10月の利上げ確率が高いこと、そして米連邦準備制度(FRB)が連続利上げに踏み切る可能性が大幅に高まっていることだ。加えて、長期債利回りが抑え込まれることができず、財務省の政策は当面機能停止している。原油の下落トレンドもまだ完全には開いておらず、インフレの粘着性はむしろ二次的なインフレが起こる潜在リスクがある。全体として、市場には不利な要因が示されている。
現時点で市場の窮境を解くカギは、核心として米・イランの交渉が迅速に再開し、原油価格が95ドル、さらには90ドルを下回る水準まで急速に下落し、外部要因として短期のインフレ圧力を和らげることだ。次に財務省が買い戻し(リポ)枠を増やして債券市場の需給の下支えを行い、長短の利回りの急騰を抑え、さらにその後9月のインフレデータに落ち着きの兆しが見えるなど、そういった条件が揃って初めて、現在の市場の窮状を完全に緩和できる。
もちろん、別の角度から見ると、もし近いうちにリスクが頻発して爆発し、10月にも再び利上げが行われてリスク資産を抑え込むことになれば、将来にとって必ずしも悪いことではない。米国株でも、#Bitcoin でも明らかなのは、多くの人がまだ乗り込めていないということだ。仮に今後数カ月で「ゴールデン・ディップ(絶好の押し目)」のような状況が出てくれるなら、むしろそれは良い“買い場”になるチャンスだと考える。
同時に、長期金利の上昇はゴールドを抑え込む。しかし、世界的な高い財政赤字問題や債券市場のリスクが、実は将来的にゴールドがリスクヘッジ資産として重要性を増す可能性を高めている。最近、ゴールドが引き続き抑え込まれて4000近辺に回帰するなら、私はそれも非常に良い買い場であり、保有のチャンスだと思っている!