

インテグレーターの経済事情がユーザー向けのクオートに影響する理由
目にする「引用(クオート)」は、必ずしも市場が生成したそのままの「クオート」とは限りません。別の事業者の手を経ていることもあり、なぜそうなるのかを理解すると、インターフェース間で生じる混乱を招く価格差の多くが説明できます。
シンプルに聞こえるものの、実は本当に面白い答えにつながる問いがあります。つまり、2つの異なるアプリがどちらも同じ基盤の流動性を介してスワップをルーティングしているとしたら、たとえばどちらも最終的に Omniston 経由で STON.fi のプールから調達している場合、なぜ片方で見えるクオートがもう片方のクオートと違ってしまうのでしょうか? 同じ資産、同じ基盤プール、同じ時点。数値は同じになるはずですよね。たいていは近い値になります。けれど近くないこともあります。その理由は流動性そのものとは無関係で、あなたと基盤の間にいる「ビジネス」の存在にすべて関係しています。
そのビジネスはインテグレータと呼ばれます――ウォレット、集約フロントエンド、トレーディングボット、そしてSTON.fi自体ではないものの、STON.fiやOmnistonのようなインフラの上に構築されたあらゆるアプリです。そしてインテグレータはビジネスである以上、一般に何らかの形でお金を稼ぐ必要があります。彼らがそれをどのように行っているのか、そして取引フローのどこにその経済が挿入されるのかを理解すると、見積もりの読み方が永遠に変わります。
私は以前、「“見積もり(quote)”は市場に関する中立的な事実だ」と思い込んでいました。でも、それがあなたの画面に届くまでにどれだけ多くの手が触れ得るかを理解してからは、どれか1つの見積もりを“絶対”として扱うのをやめ、あるビジネスの“真実のバージョン”として扱うようになりました。
🏗️ インテグレータとは何か、なぜ存在するのか
インテグレータとは、STON.fiの流動性やOmnistonのルーティングのようなインフラに接続する第三者アプリのことです。自分でDEXを最初から作るのではなく、それらのインフラに組み込む側になります。これはDeFiでは非常に一般的なパターンであり、それには理由があります――ゼロから深く競争力のある流動性を作るのは高くつき、時間もかかります。一方で既存のインフラに統合すると、新しいウォレット、トレーディングボット、あるいは集約アプリが、ほとんどすぐにスワップ機能を提供できるようになります。
アプリのままトークンをスワップできるモバイルウォレット
ユーザーの代わりにスワップをプログラム的に実行するトレーディングボットまたは端末
複数のソースから自分自身で取りに行く別の集約フロントエンド(STON.fiやOmnistonを含む)
ポートフォリオトラッカーやDeFiダッシュボードで、「スワップ」ボタンを利便性機能として追加するもの
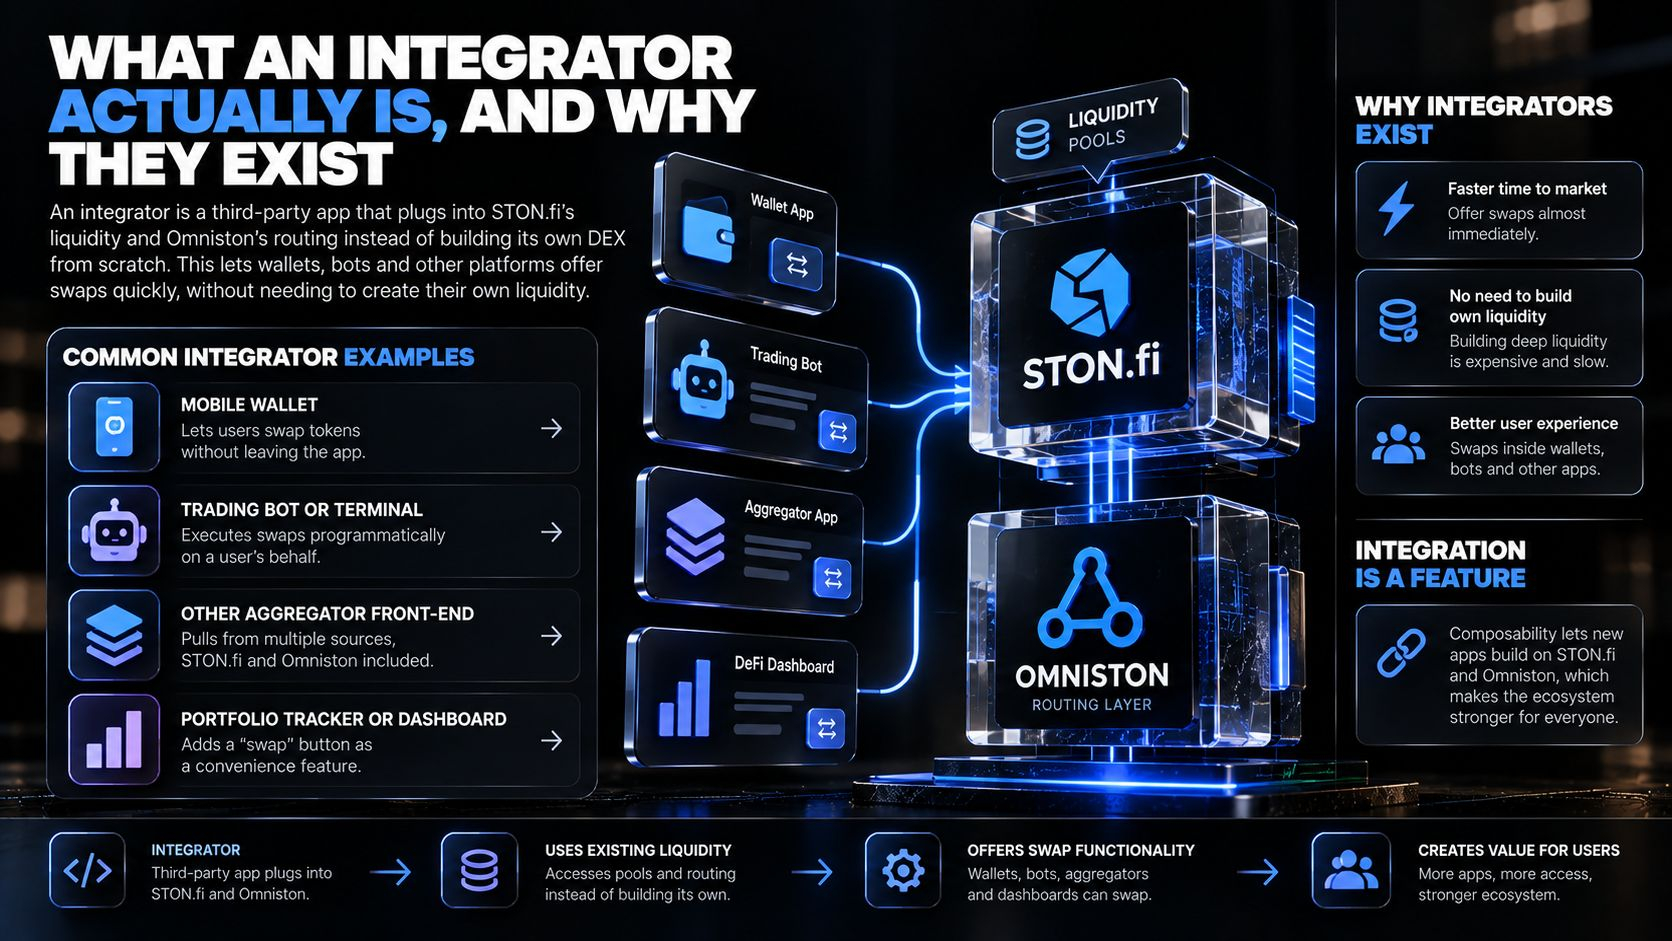
これらのビジネスが存在すること自体に何か問題があるわけではありませんし、統合はそもそもDeFiインフラを価値あるものにする“オープンな合成可能性”そのものです――STON.fiとOmnistonがインテグレート可能なのは、偶発的な副作用ではなく特徴です。ですが、どのビジネスにも収益モデルが必要で、そしてスワップのフローそのものが、その収益モデルが作り込まれることが多い場所なのです。
💰 マークアップ(上乗せ)が実際にどのように挿入されるか
ここは正確に理解しておく価値があります。なぜなら「インテグレータ手数料」は抽象的に聞こえるからです。でも、パイプラインのどこに出てくるのかを見れば、急に具体的になります。基盤となる流動性――実際のSTON.fiプールや、Omniston経由でやってくる実際の競合するリゾルバの見積もり――が作るのは、加工されていない生の価格です。インフラ自身が生成するのはこの番号です。インテグレータが多くの一般的なモデルで行うことは、その生の見積もりを取り、終端ユーザー向けに少し調整したバージョンとして提示し、その差分を懐に入れることです。
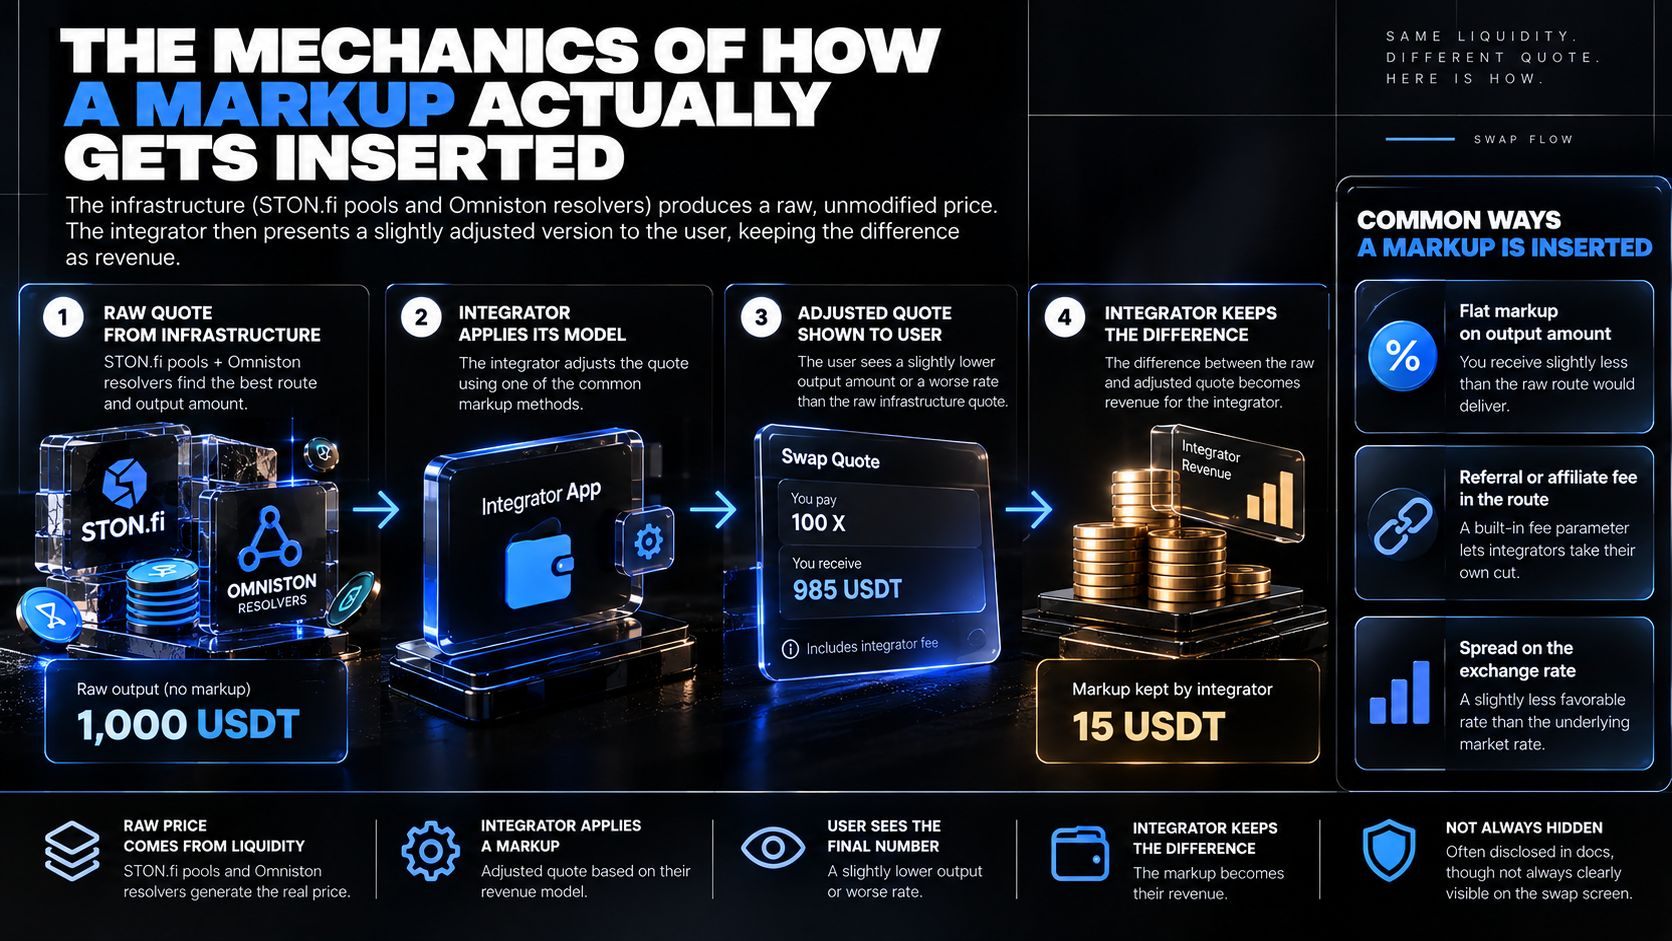
実際にこのように起きる、よくあるパターンがいくつかあります:
出力額に対する定率のマークアップ――インテグレータはあなたに、元のルートがもたらす額より少しだけ少ない金額を提示し、その差額を収益として確保する仕組みです
ルートに織り込まれた紹介(紹介報酬)またはアフィリエイト手数料――一部のルーティング・インフラは、インテグレータが自分の取り分を透明に付けられるように、組み込みの手数料パラメータを用意している
表示されている為替レートの上に上乗せされるスプレッド――基礎となる市場レートより微妙に不利で、空港の外貨両替カウンターがインターバンクレートに対してレートを上乗せするのと同じような発想
これらの仕組みは、インテグレータが何か嘘をついたり、悪意ある意味で起きていることを隠したりすることを必須にしません。多くは、スワップ画面そのものに目立たずとも、どこかで少なくともドキュメントや利用規約の中で開示されています。ですが、実務上の効果は同じです。どれだけ透明に開示されていようと、あなたが見る数字は、市場と利用可能な流動性の単純な反映ではありません。あなたに見せているそのビジネスが、自分のモデルを成立させるために必要だった調整が加わった数字なのです。
実際に私の理解が腑に落ちたのは、「どの1つのアプリが表示する“ベストプライス”は、本当は“そのアプリが取り分を取った後のベストプライス”だ」ということに気づいたときです。アプリによって取り分(カット)が違います。だから同じ根本の流動性でも、どこを見ているかによって、見た目の数字がはっきり変わり得るのです。
🧮 これがアプリ間で見積もりが違って見える理由
この仕組みこそが、同じ取引が「結果としては同一であるはずなのに」、時々2つの異なる画面(インターフェース)で、意味のある最終数字の違いとして見えてしまう理由です。どちらのアプリも、結局は同じSTON.fiおよびOmnistonの流動性にルーティングしています。片方が他方より“より良い流動性”にアクセスできるからではありません――同じ根本のルーティング候補から引いているからです。違いが出るのは、各アプリの独自の経済設計が、数字があなたの画面に届く前にその上に重ねられてしまうからです。
単純化した状況を考えてみましょう。STON.fiのインフラと連携している2つの別アプリで、同じタイミングに同じ量のTONをUSDTにスワップしたいとします。
アプリAは、生のルートの上に、開示された0.1%のインテグレータ手数料を小さく上乗せします
アプリBは、表示されているレートに0.5%のスプレッドをより大きく、かつそれほど明確に開示しない形で織り込んでいます
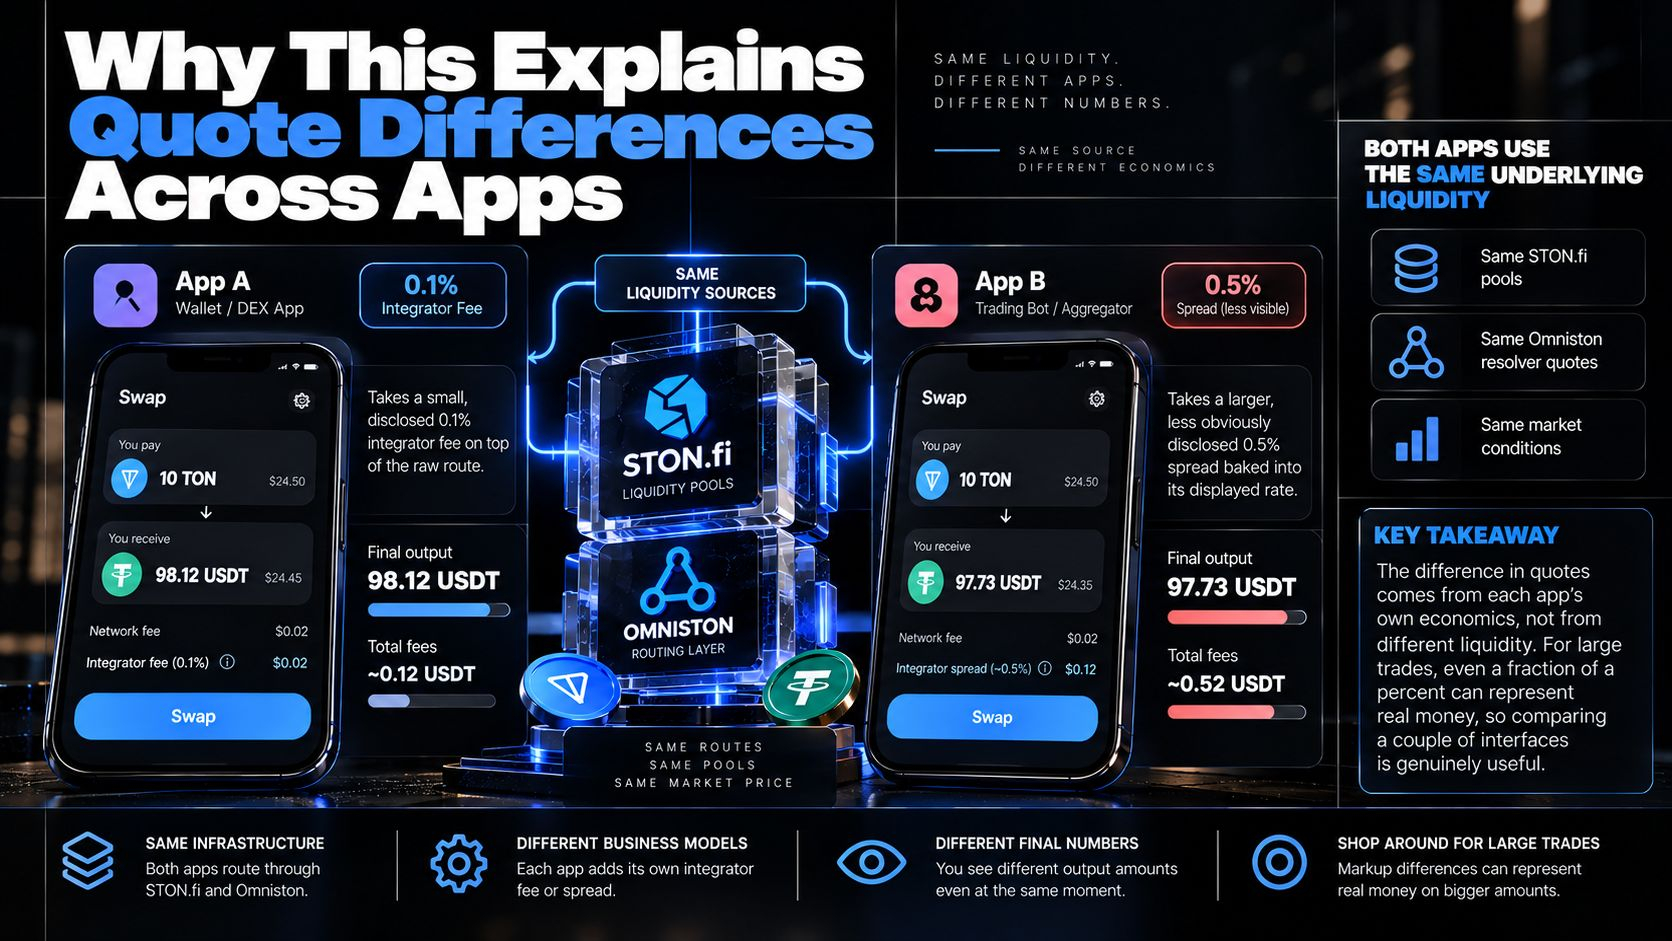
両方のアプリは技術的には同じ根本の流動性ソースをルーティングしています。ですが、あなたが実際に目にする数字、そして確認後にあなたのウォレットに実際に入ってくる金額は、それぞれ大きく異なり得ます――市場が動いたからではないですし、どちらかがより深いプールにアクセスできるからでもありません。単に、あなたとインフラの間に毎回挟まる“ビジネス層”が原因です。
これが「『大きな取引の前に、いくつかのインターフェースで見積もりを比較(shop around)する』が本当に役立つ実用的な助言であって、単なる一般的な注意喚起ではない」理由そのものです。小さな取引では、インテグレータの上乗せ額の違いはしばしば些細です。大きな取引では、上乗せの“数分の1%”の差でも実際のお金になり得て、そのお金は市場状況とは無関係で、あなたが使っていた特定のアプリのビジネスモデルに関係するものだからです。
🔍 これは自動的に悪いことではない理由
これを「インテグレータは静かに人を騙している」と読めてしまいそうですが、私はその見方に異議を唱えたいです。正確ではないし、不公平です。ウォレットを作って維持すること、トレーディングボット、あるいは集約フロントエンドの構築には実際のお金がかかります――開発、インフラ、セキュリティ監査、継続的な保守。スワップ取引量に対する小さく、開示された手数料は、その作業を資金面で支える正当な方法であり、原理的には、従来のブローカーがスプレッドや手数料で取引の仲介をするのと大きく変わりません。
本当に重要なのは、実は「このインテグレータがカットを取るかどうか」ではありません。ほとんどは何らかの形で取りますが、それ自体は問題ない。重要なのは“透明性”です。アプリは、あなたが確認する前に、実際に何をいくら支払って、誰に支払うのかを明確に教えてくれるか? よく設計されたインテグレータは、最終的な金額を表示し、あなたが正直に評価できるようにします。設計が悪いものは、パッと見で紛らわしく競争力があるように見えるレートの中にマークアップを埋め込み、ほとんどのユーザーが実際には生の元見積もりと比較しないことに依存します。
私は、使っているウォレットに小さく正直な手数料を払うこと自体は実は気になりません。気になるのは、画面の数字を見ただけで「正直な小さな手数料」と「不正な大きな手数料」の違いが判別できないことです。
✅ ユーザーとして実際に見分ける方法
これらのことを理解するためにルーティングの専門家になる必要はありません――身を守るためにできる現実的な習慣は少しで十分で、インテグレータの経済が“見えないもの”ではなく“見えるもの”になるようにできます。
同じ取引を複数のインターフェースで確認する。特に、小さくて日常的なスワップを超える何かの場合――それでも同じ取引なのに差が大きいなら、それは調べる価値のあるシグナルです
「見える手数料行がない=手数料がない」と決めつけるのではなく、アプリの画面やドキュメントに明示的な手数料の開示があるか探してください。レートに織り込まれたスプレッドは、必ずしも別の明細項目として表示されるとは限りません。
可能ならSTON.fiの自社インターフェースと直接比較してください。元にたどることで、サードパーティのインテグレータにおけるマークアップの潜在的な1層を少なくとも取り除けます。
取引規模が大きくなるほど注意して見てください――小さな取引では無視できたマークアップが、大きな取引では本当に意味のある金額になります。つまり、二重チェックするためのインセンティブは取引規模に比例して大きくなるのです。
このことは、STON.fiと連携しているサードパーティのウォレットやアプリが、みな怪しいことをしているという意味ではありません。きちんとした十分に妥当で、透明なビジネスも多く、それなりにフェアに自分たちを資金調達しています。単に、どんな単一画面の数字であっても、そこに“自分たちの利害”があるビジネスの提示する価格だと考えるのと同じ程度の健全な懐疑心を向けるべき、ということです。なぜなら、それがまさにそれであり、それ以外の理由はないからです。
🧭 全体像
この一連の話が本当に示しているのは、DeFiの“合成可能(composable)”な構造について一般的に理解しておくべきことです。オープンさと統合は、まさに本当の強みです――それが、STON.fiやOmnistonのようなエコシステムが、1つの画面に閉じ込められるのではなく、何十ものウォレットやアプリにわたってスワップ機能を動かせる理由になっています。ですが、その同じオープンさは、多くの場合、あなたの画面に届く前にそれ自身の利害を持つ“ビジネス層”を数字が通過していることも意味します。それを無視していると、実際にはそれから身を守ることにはつながりません。
健全な習慣は、すべてのインテグレータを疑うことではありません。単に「“見積もり(quote)”と“生の市場価格(raw market price)”が、必ずしも完全に同じではない」ことを覚えておくことです。そして両者の間に存在するギャップこそが、インテグレータのビジネスモデルが実際に生まれる場所です。そのギャップを探すことが分かると、それは見えないものではなくなります。
❓ よくある質問
なぜ2つのアプリが、STON.fi経由の同じスワップで異なる価格を表示するのでしょうか? 別々のインテグレータが、同じ根本の流動性の上に、それぞれ自分のマークアップやスプレッド、紹介手数料を適用してから、あなたに最終的な見積もりを表示することがあるからです。そのため、同じインフラを通る同一の取引でも、アプリ間で表示される数字が変わり得ます。
ウォレットやアプリがスワップで手数料を取るのは間違いですか? 本質的にはそうではありません。アプリを作り、維持するには実際のコストがあります。開示され、合理的な手数料は正当な収益モデルです。重要な違いは透明性――“不利なレートにこっそり織り込まれているのか”ではなく、“明確に開示されているのか”です。
見積もりに隠れたインテグレータのマークアップが含まれているかどうかは、どうやって見分ければいいですか? STON.fiの公式アプリそのものも含めて、いくつかの異なるインターフェースで同じ取引を比較し、アプリの画面やドキュメント上でスワップ手数料を明示的に開示しているか確認してください。
小さな取引でも大きな取引でも同じように影響しますか? 絶対値としては同じではありません。小さな取引に対する小さな割合の上乗せは無視できることが多い一方、大きな取引では意味のある金額になり得ます。そのため、取引規模が大きくなるほど複数の情報源を確認することが重要になります。
\u003cc-182/\u003e
