

クロスDEX集約が、人が手作業では作らないようなルートを生み出せる理由
Omnistonのようなアグリゲーターは、時として、人間のトレーダーが手で組み立てようと思いもしないような経路を使ってスワップをルーティングします。そして、そうなる理由を理解すると、分断された流動性が実際にどう振る舞うのかについて、かなり興味深いことが見えてきます。
ほとんどの人に「スワップがトークンAからトークンBへどうやって届くのか」を聞くと、直感的な説明をするでしょう。つまり、AとBが入っているプールを見つけて、そのまま直接トレードすればいい、というものです。この考え方は、流動性が厚い主要なペアではうまく機能します。しかし、あまり一般的でないトークン、大きな取引規模、あるいはエコシステム全体で流動性の分布がたまたま偏っているタイミングになると、状況は一変します。まさにそのとき、「アグリゲーション(集約)」が“あると便利”どころか、“一見するとほとんど非合理に見える”ルートを生み出し始めるのです。STON.fiは、Omnistonという集約レイヤーを通じて、この現象が起きるのを本当に良い形で観察できます。なぜなら、自社のプールだけにルーティングするのではなく、より広いTONエコシステム全体から流動性や競合する見積もり(クォート)を取り込むからです。
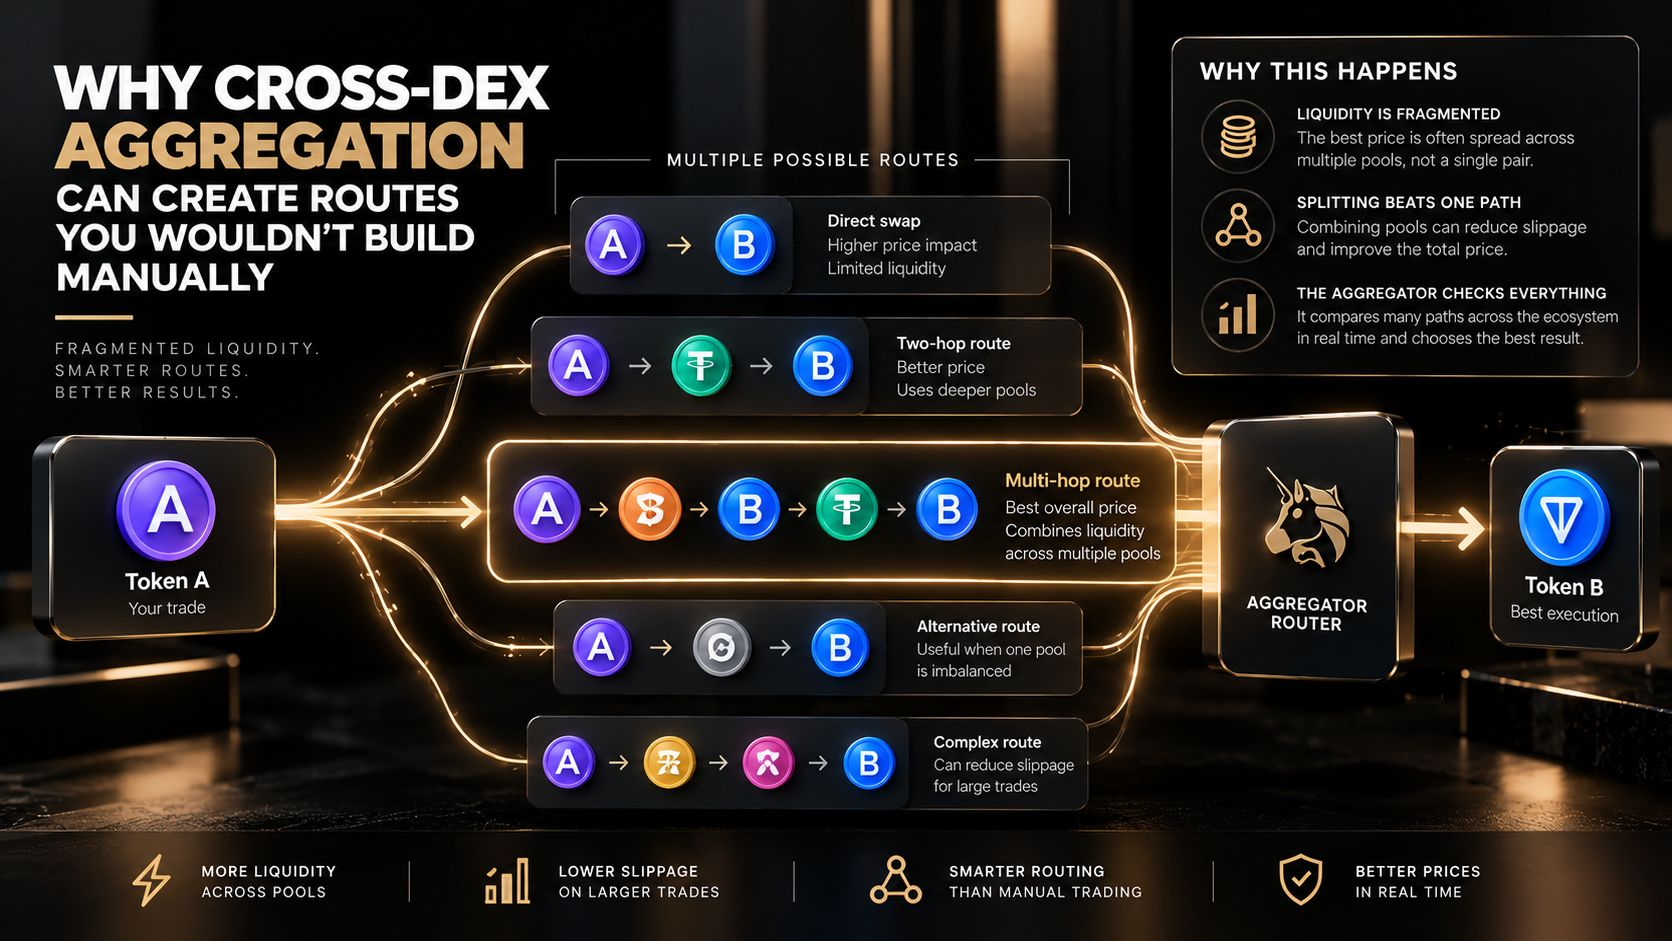
なぜそうなるのかを掘り下げたいです。「アグリゲーターがより良いルートを見つけた」という説明は、もっともらしく聞こえるだけで、実際には何も説明していない種類のものだからです。答えは、分断された流動性がどう振る舞うか、なぜ分割がどんな単一の経路にも勝ちうるのか、そして紙の上で不必要に複雑に見えるルートが、なお数学的に正しい答えになり得るのか—そのあたりに関する、いくつかの“本当にエレガントな”考え方の集合にあります。
最初に、明らかな直プールではなく3ホップの経路が出たのを見たとき、私の直感は「非効率に見える」です。ところが実際に出力の数値を確認すると、非効率どころかまったくそうではありませんでした。直感が単に間違っていたのです。
🧩 なぜ流動性は最初から分断されているのか
アグリゲーションがこの問題をどう解決するのかに入る前に、まず“問題そのもの”をはっきりさせておきましょう。「流動性の分断」という言葉はバズワードとして投げられることが多く、その下で何が起きるのかの説明がほとんどされないからです。
どんなアクティブな DeFi エコシステムでも、特定のトークンペアの流動性は、ひとつの統一された場所に存在するわけではありません。複数のプールに分散しているのです。DEXごと、手数料ティアごと、プール設計ごとに異なります。各プールはそれぞれ独立したリザーブを持ち、取引価格は、そのプールが持つローカルな供給と需要だけに基づいて、それぞれ別々に決まります。あるトークンは、あるDEXではUSDTに対して深い流動性があるのに、別のDEXではほとんど流動性がない、ということもあります。一方で、まったく別のトークンには逆のパターンが当てはまるかもしれません。これらのプールが互いに連携しているわけではありません。各プールは、そこに特に預けられた資本が反映されているだけです。
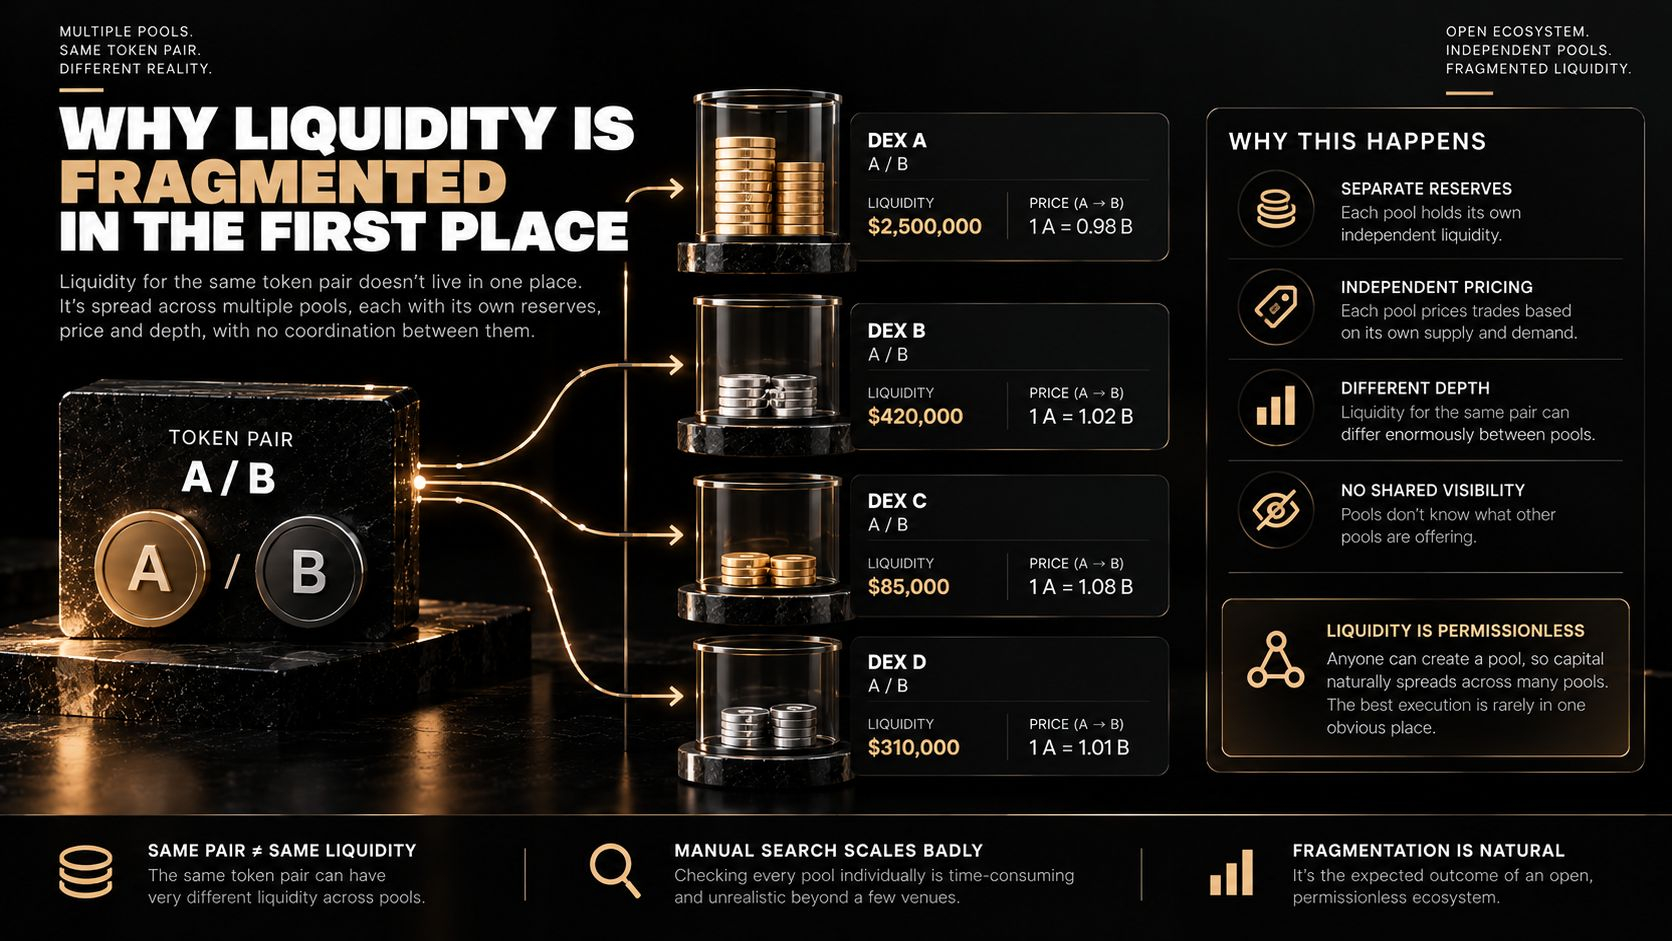
この分断はエコシステムのバグでも失敗でもありません。許可不要で誰でもいつでも任意のペアのプールを作れるオープンな仕組みの、自然で予想される結果です。ですがそれはつまり、「この取引における最良価格」が、ほとんどの場合どこか一つの分かりやすい場所に座っているわけではない、ということでもあります。手作業で見つけようとすると、すべてのプールを個別に確認する必要があり、2〜3個の最も分かりやすい取引場所以外に何かを扱う瞬間、その作業は急激にスケールして破綻します。
同じペアでも、同じエコシステム内であってもプールごとに流動性は大きく異なり得る
どの単一のプールにも、他のプールが今どんなオファーを出しているかの可視性はない
手作業でプールを確認するトレーダーは、現実的には諦めるまでに少数のチェックに限られてしまいがちで、そこから1つ選ぶことになる
これがまさに、STON.fi の自社プールが置かれている地形です。質問を STON.fi 自身の流動性に限定しても、深さが大きく異なる数十のプールが横並びで共存しています。だからこそ STON.fi は、ペアにおける「明らかな」プールが自動的に最良だと決め打ちせず、スワップリクエストを Omniston 経由でルーティングするのです。
🔀 なぜ分割は、どんな単一経路にも勝てるのか
ここからが、本当に価値がある“最初の直感に反する発想”です。十分に大きな取引では、利用可能な最良価格のプールに全量を流すのではなく、複数のプールに分割することで、合計の受取出力がより良くなることがあります。こうした“手作業トレーダーから見て奇妙に見える”ルートの大半を生み出しているメカニズムは、まさにこれです。
理由は、AMMの価格が実際にどう動くかにあります。すべてのプールは、取引サイズが自分の厚みに対してどれくらい大きいかに応じて価格インパクトを受けます。プールのリザーブに対してあなたの取引が大きいほど、利用可能な流動性をそのカーブでさらに消費することになるため、実効価格はより悪化します。たとえば $100 の取引に対して素晴らしい価格を出すプールでも、$10,000 の取引では明らかに悪い価格になるかもしれません。これは、単にあなたが今、そのプールの価格カーブのより先へ動いているだけだからです。
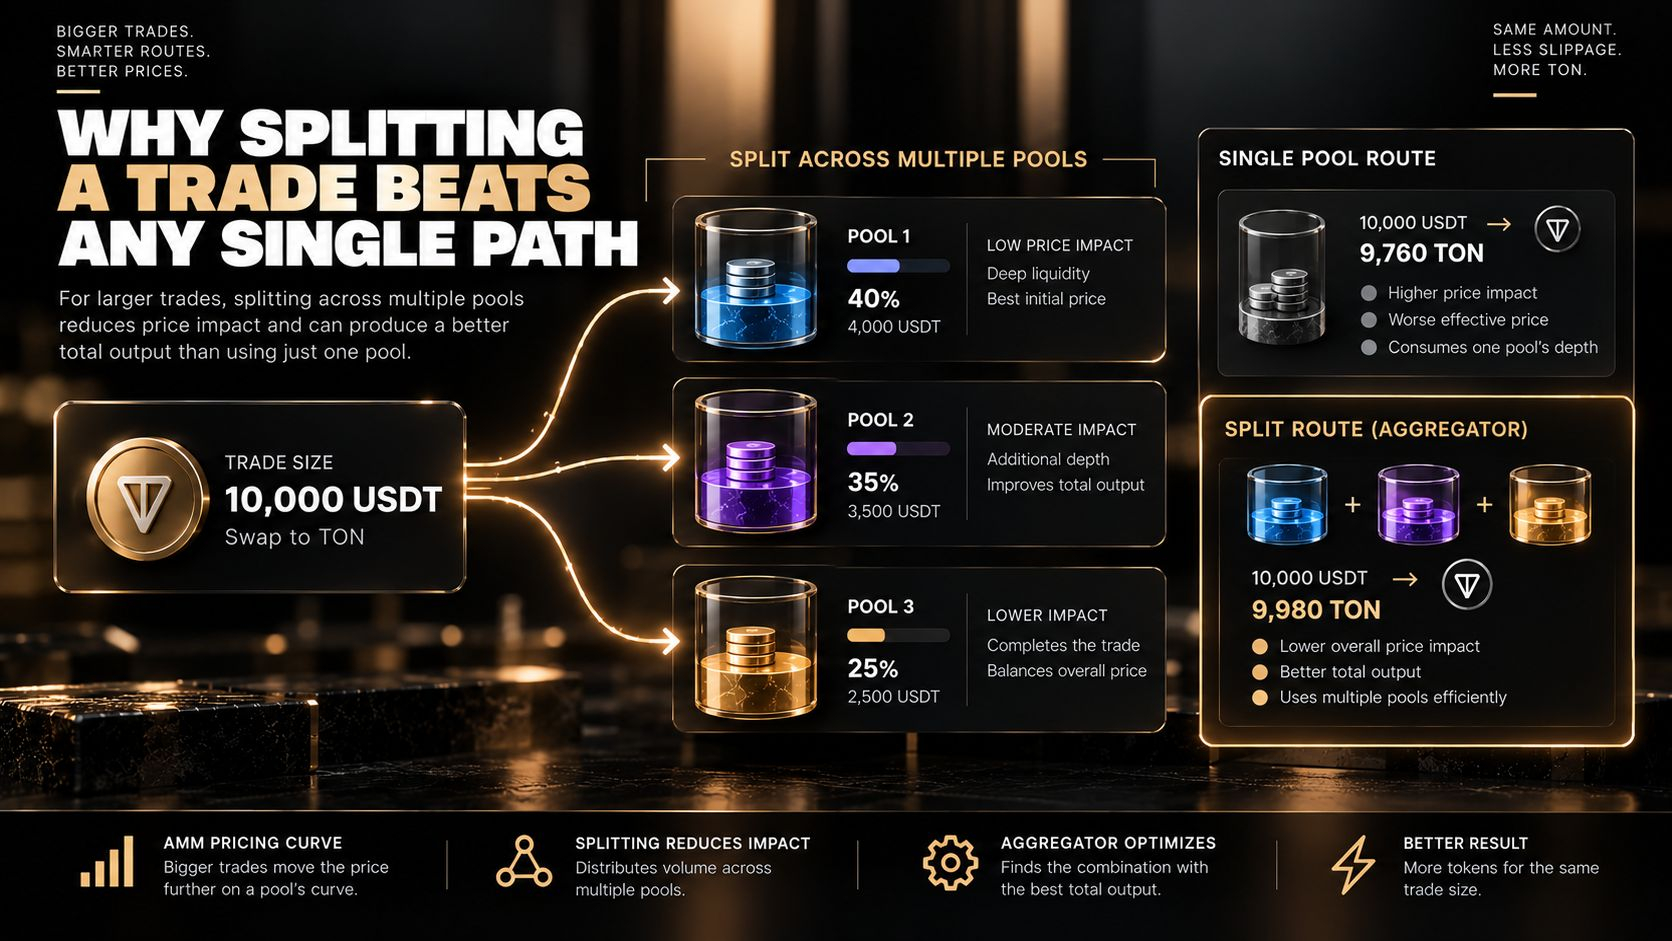
アグリゲーターはこれを、「ルート」を単一の経路の問題として扱うのではなく、“ポートフォリオ問題”として扱うことで解決します。「どの単一プールが最良価格か?」ではなく、「このサイズに対して、複数プールに分配した部分取引の組み合わせで、総価格インパクトを最小化するには何か?」を問うのです。背後の数理は本当にエレガントです。どれか一つのプールにより多くのボリュームを押し込むほど限界価格が悪化していくため、ある時点で、次の部分をその第一のプールのより深い領域で食べ続けるより、少し劣る価格の“第二のプール”へ振り向けた方が数学的に良くなるのです。
最初は、分割は不必要な複雑さに見えました。取引回数が増える、部品が増える。だったら最良のプールを選んで、それで終わらせればいいのでは?と思っていました。ところが実際に、深い1つのプールに大きな取引をぶつける場合と、3通りに分割する場合をモデル化してみたら、分割版が“丸め誤差じゃない”ほど大きな差で先行しました。
これを人間が手作業で再現しようとするなら、関連するすべてのプールの正確な深さカーブを同時に把握し、頭の中で最適化問題を解く必要があります。ですが誰もそんなことはしません。そもそもできないからです。まさにその種の計算を、STON.fi のルーティングがトレーダーの代わりに自動化しているのです。
🌉 なぜマルチホップ経路が、直接の組み合わせより有利になることがあるのか
次の“直感に反する”パターンもあります。A→C→B のように Token A → Token C → Token B へ向かう経路は、たとえ直接の A→B プールが存在していて表面上まったく問題なく機能しているように見えても、直の A → B プールより良い結果をもたらすことがあるのです。
こうなる理由は、流動性の厚みが、考えられるすべてのペアに均等に分布しているわけではないからです。A/B の直のプールは薄いかもしれません(新しめのプール、あるいは単に人気がないなど)。一方で A/C と C/B のプールはどちらも深く、頻繁に取引されています。それは C がステーブルコインや TON 自体のような主要アセットで、自然に多くのペアにまたがって流動性が集まることが多いからです。このように十分に流動性がある中間アセットを経由すると、マルチホップ経路はより多くの個別ステップを含むにもかかわらず、取引全体をひとつの薄い直プールに押し込むよりも、累積の価格インパクトを小さくできることがあります。
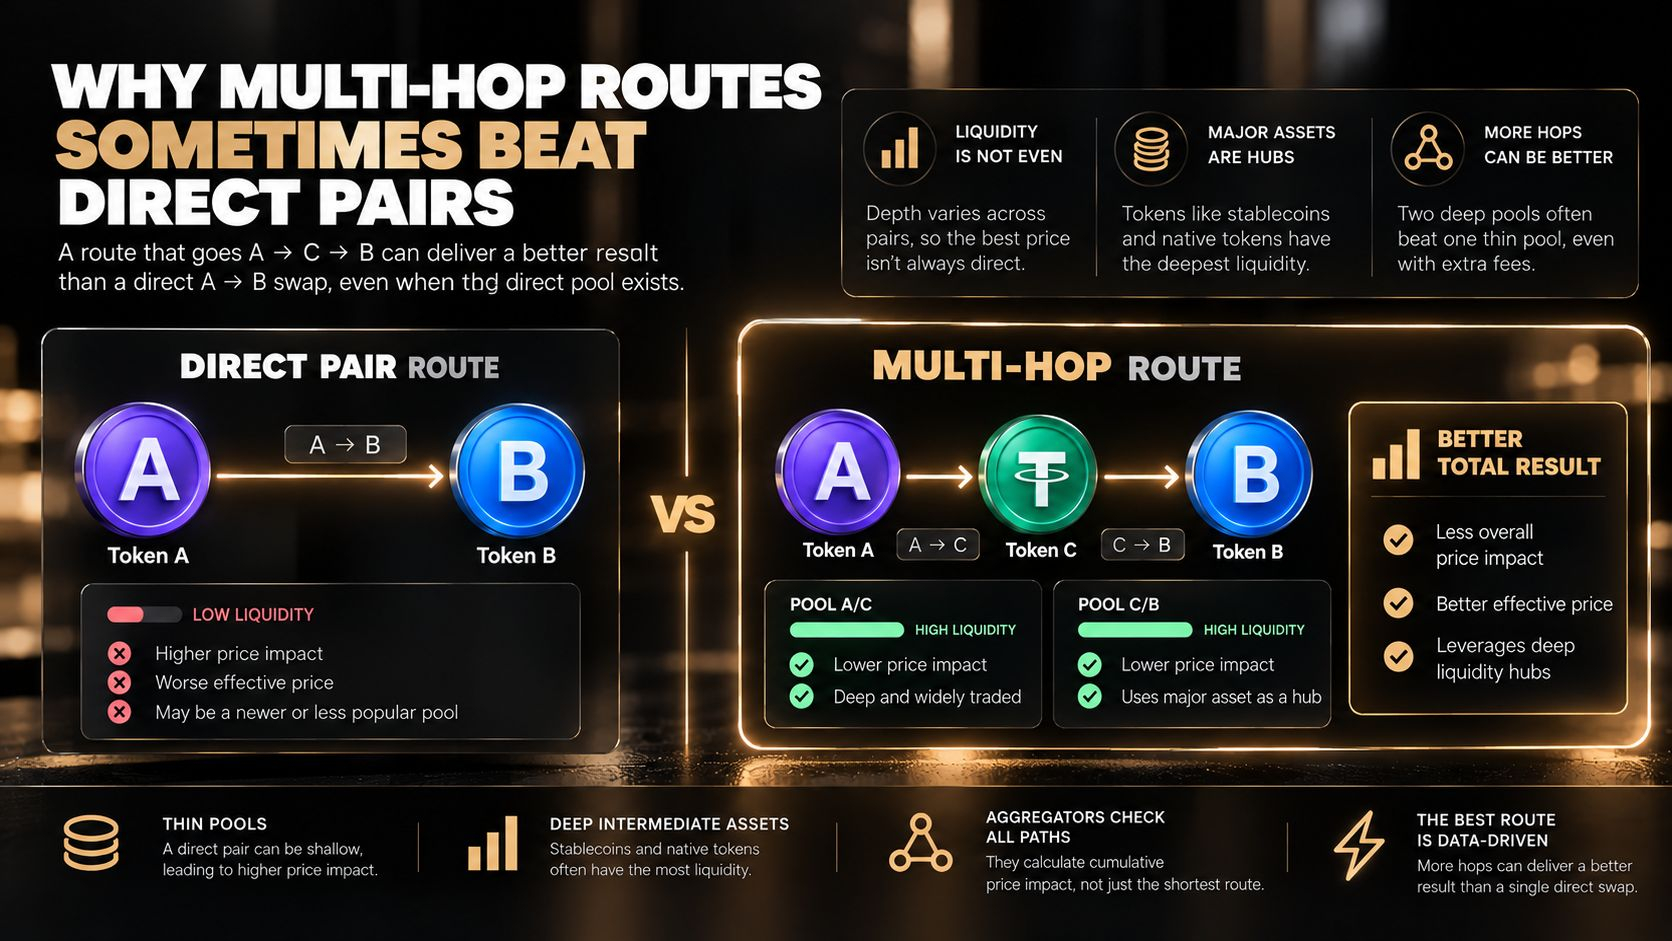
薄い直のプールは、深い中間プールに対してはほとんど問題にならない取引サイズに対して、過大な価格インパクトを持つことがあります
主要で広くペアにされているアセット(ステーブルコイン、ネイティブトークン)は、多くのペアで最も深い流動性を蓄えやすく、その結果、自然なルーティングのハブになりがち
深いプールを2ホップ通るのは、浅いプールを1ホップ通るのより、しばしば有利です。各ホップで取られる追加手数料を考慮しても同様に起こりえます
人間のトレーダーとして、利用可能なプールの地図を見るように考えて、直感的に最短ルートを好むなら、これは本当に直感に反します。STON.fi のルーティングロジックにはその“癖”はありません。関連するすべてのプールについての実際の深さデータがあり、最適な「少ないホップ」という発想にデフォルトするのではなく、実行可能なあらゆる経路について累積の価格インパクトを計算します。
⚔️ 競合するソースが計算を根本から変える理由
STON.fi の Omniston レイヤーは、純粋なプールルーティングロジックの上にさらに一段追加の層を加えます。STON.fi 自身のプールだけでルートを計算するのではなく、より広い範囲のリゾルバや流動性ソースに対してリクエストをブロードキャストし、実行可能なオファーとして直接競争させます。これにより、経路選択が「既知の静的なプールデータに対して最適化問題を解く」から、「プールデータに加えて、独立した市場参加者からのライブな競争入札(bid)に対して最適化問題を解く」へと変わります。
この違いが重要なのは、リゾルバが公開プールの現在のカーブを単に引用するだけに限られていないからです。リゾルバは、在庫情報、プロトコルをまたいだ経路、あるいは単一プールの“見える厚み”には十分反映されていない価格関係にアクセスしているかもしれません。つまり、最良の提供が、外からは内部ロジックが完全に見えない(見えていないとしても)出所から来ることがあるのです。外から見えるのは、その最終的な競争的なクォートだけです。結果として、その経路は、純粋にプールベースのルーティングアルゴリズムではアクセスできない情報を反映している可能性があります。まして、人間がいくつかのDEXインターフェースを見比べて手作業で行うことではなおさらです。
これは本当に驚いたポイントです。単にアルゴリズムが人より数学に強いというだけではありません。人間が直接見に行ける場所のどこにも表示されていない価格情報にアクセスできることが、時々あるのです。
📊 非自明なルーティングの具体的な例
具体化するために、抽象論ではなく簡略化した例で歩いてみましょう。STON.fi で Token X を USDT にスワップしたいとします。そして分断された流動性の状況が、たとえばこんな風に見えるとします:
直の X/USDT プール:中程度の深さ、小さな取引には良い価格だが、取引サイズが大きくなると価格インパクトが目立ってくる
X/TON プール:かなり深い、活発に取引されていて、大きな取引でも価格インパクトが最小限
TON/USDT プール:極めて深い。おそらくエコシステム全体で最も流動性が厚いペアで、価格インパクトはごくわずか
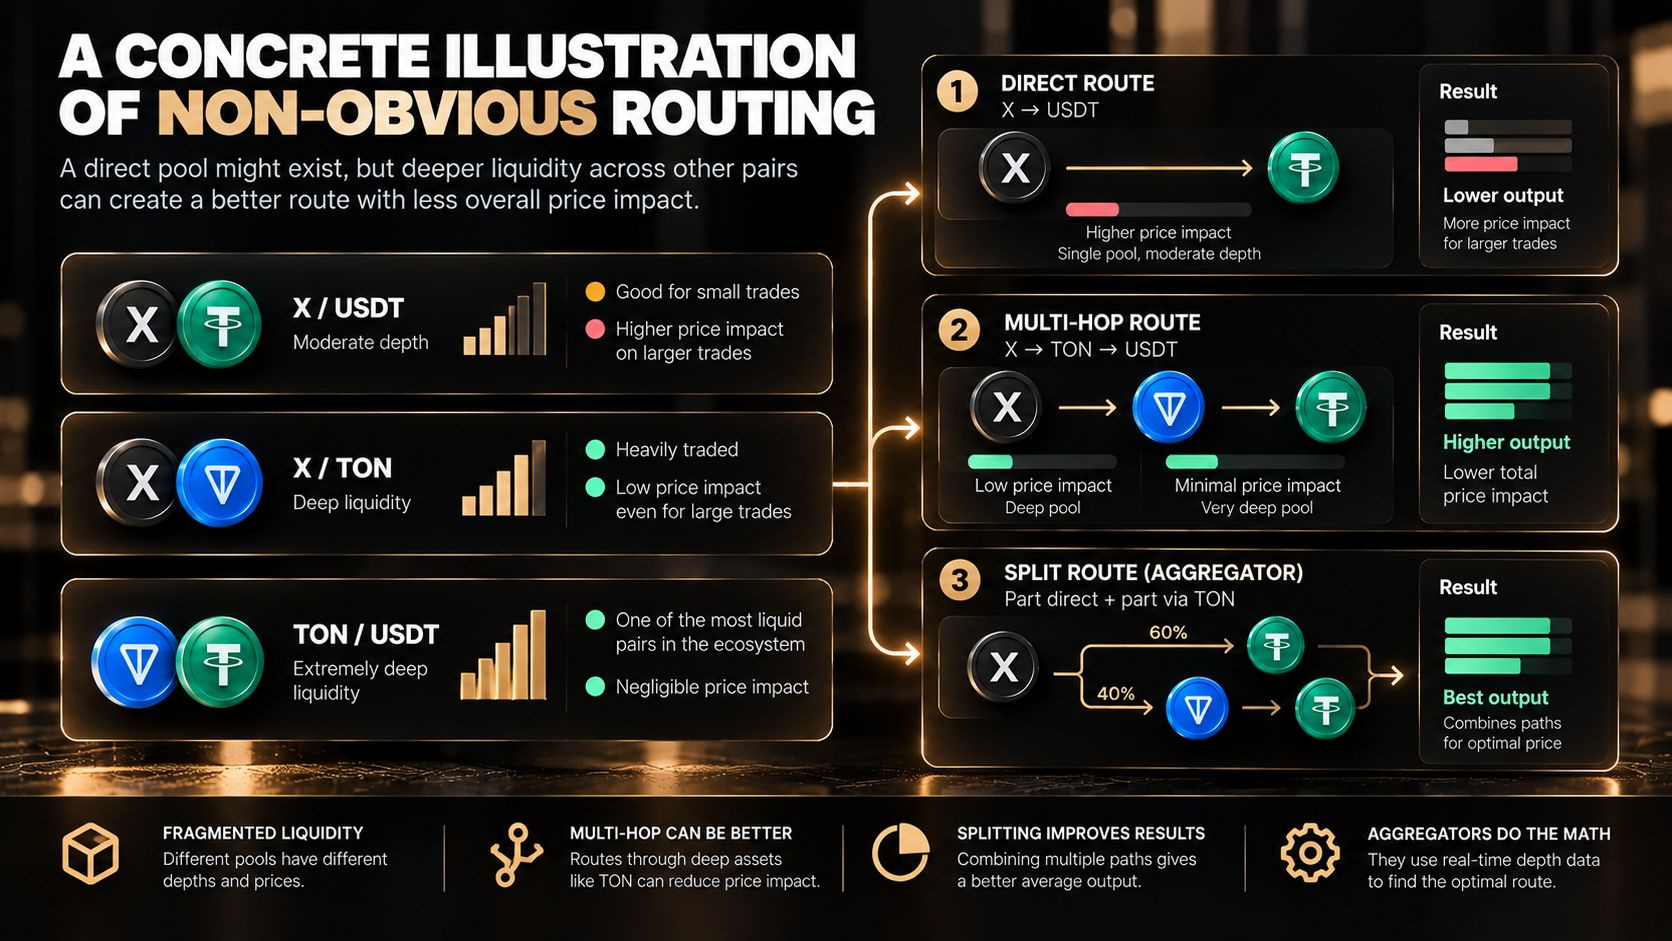
直接の X/USDT プールが存在するのを見た手作業トレーダーなら、たぶんそれを使うでしょう。わざわざ複雑にする必要はないのに、と考えるはずです。しかしアグリゲーターは実際の深さデータを評価できるので、2ホップと2回の手数料支払いが必要だとしても、X → TON → USDT のルーティングの方が、より浅い直プールに全量を通すよりも、累積の価格インパクトを意味のある程度まで減らせると判断するかもしれません。取引が十分大きければ、追加ホップの手数料コストが、直プールの浅い深さによって失われる価格インパクトを避けることで節約できる分より小さくなることがあります。そしてアグリゲーターは、直で進む部分と TON を経由する部分の両方に取引をさらに分割し、両経路をブレンドすることで、さらに良いブレンド平均を得られるようにできます。
この手のことは、2つのインターフェースを見比べて価格を“目視”するだけのトレーダーが、手作業で組み立てることはありません。数学が苦手だからではなく、正しくやるには、関連するすべてのプールにまたがる“ライブな深さデータを同時に”必要とし、加えて本当の意味での最適化計算が要るからです。まさにコンピュータが得意で、人間は構造的にできない種類の作業だからです。
⚠️ この複雑さが本当にトレードオフを生む場所
マルチホップや分割ルーティングを、単純な直スワップに対する純粋でコストゼロの“アップグレード”のように見せるのは不誠実です。なぜなら実際には理解すべき本当のトレードオフが導入されるからで、それを“ごまかして”隠すべきではありません。
経路のホップが1つ増えるごとに、その区間で追加の手数料がかかり、クォートと実行の間で理論上スリッページが起こり得るポイントも増えます。本当に最適化された経路はこの点を織り込みます。アグリゲーターはホップ数を自分の都合で増やしているわけではなく、手数料とインパクトを全部合算した“純結果”が、それでもなお上回るから選んでいるのです。ですがその意味で、ステップが多い経路は、自動的に“手作業で理解・検証しやすい”わけではありません。そしてその追加の複雑さこそが、経路の賢さに見惚れるだけでなく、最終的に提示されたクォート出力を確認し続けることが、実際に重要な指標である理由です。
ホップ数が増えるほど、経路上で発生する個別の手数料の回数も増える
ホップが1つ増えるごとに、見積もり(クォート)と実行の間で理論上ズレが起こり得るポイントがもう1つ増える
最後に本当に重要なのは、経路そのものの“優雅さ”ではなく、すべてのコストを差し引いた後の総受取出力だけです
複雑さがあるせいで、私は「アルゴリズムがたぶん一番いいはずだから」と信じるだけではなく、実際に出力を検証したくなります。たいていはそれで合っています。ですが「たいていは」という言葉がまさに、“それでも確認が必要”だという意味を表しています。
🧭 これが、どう取引すべきかに実際に意味すること
これらの理解に、ルーティングアルゴリズムをあなた自身が個人的に理解する必要はありません。そもそもアグリゲーションが存在するのはそのためです。ですが、なぜ経路がその形になるのかを理解すると、見積もり(クォート)をどう評価すべきかが変わり、サインする前に“二重に確認する価値があるもの”が何かが変わってきます。
ホップ数だけで経路を判断しないでください。3ホップで1ホップを上回るのはバグではなく、その取引サイズと流動性環境に対する“数学的に正しい答え”になることが頻繁にあります
経路をたどるまでの見た目の分かりやすさではなく、手数料に対して最終的に届けられる出力に注目してください
本当に大きな取引では、分割やマルチホップルーティングの重要性がより増すと考えてください。なぜなら、どれか1つのプールでの価格インパクトは、取引サイズに対して不釣り合いに(かなり大きく)増えるからです
公開されている“目に見える”どれか一つのプールの広告価格より、競争的プロセスを信じてください。実際の最良価格は、あなたが手作業で確認したことのない出所から来ているかもしれないからです
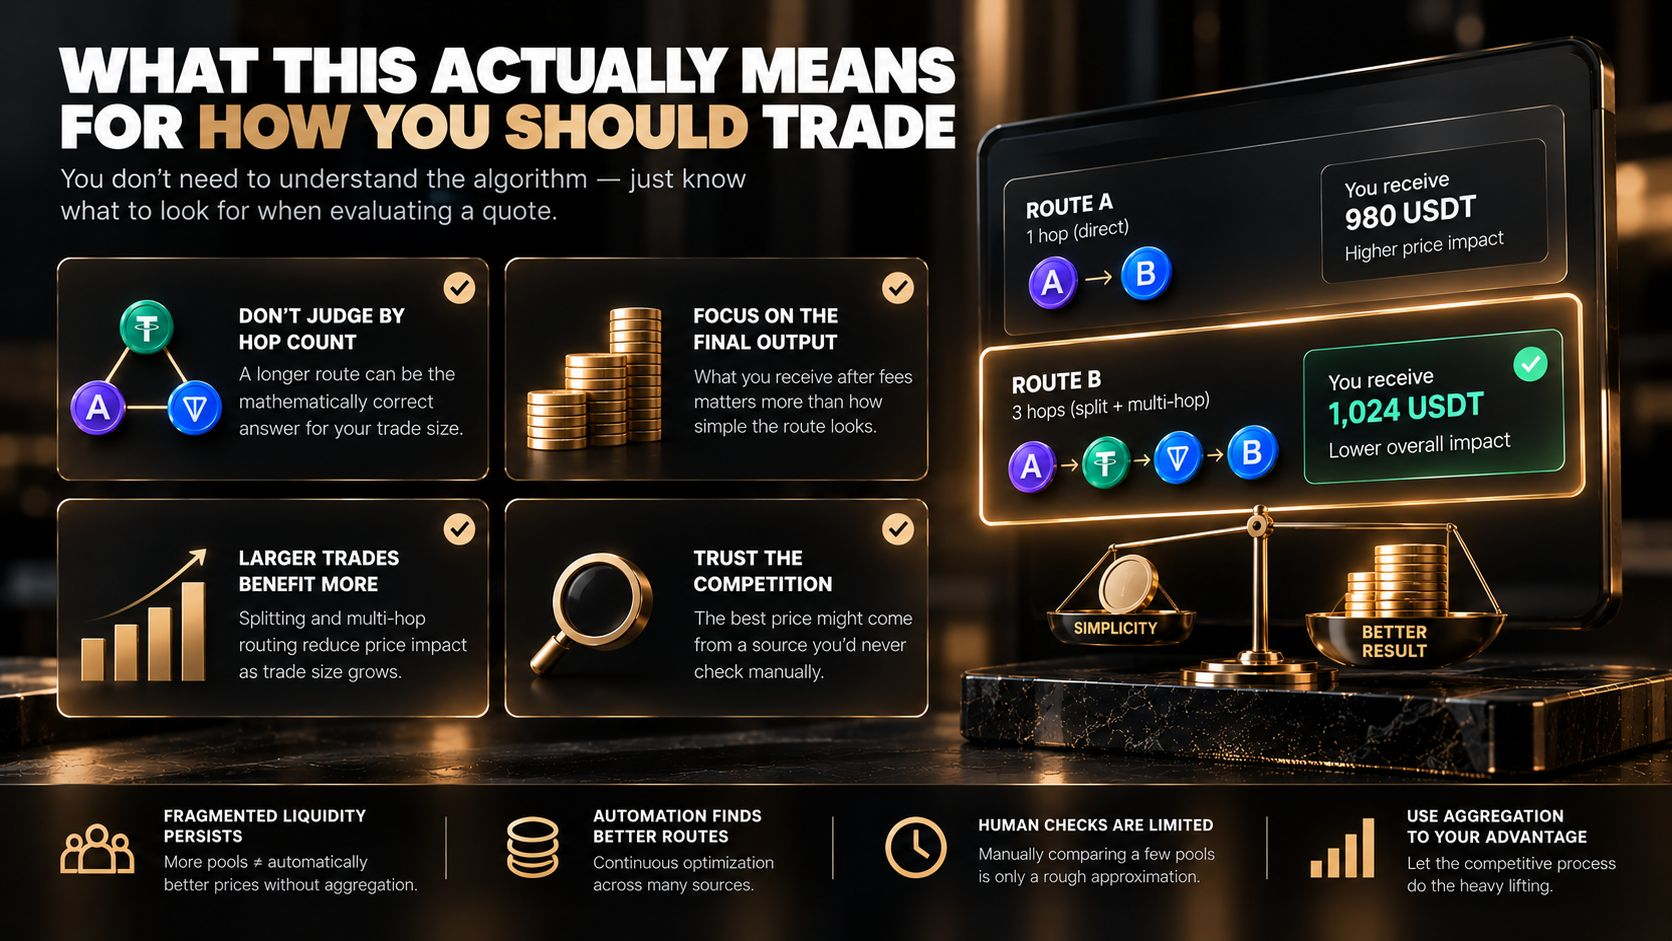
この話の根底にあるより大きな教訓は、分断された流動性は、十分な数のプールが存在した瞬間に“解決済み”になるわけではない、ということです。むしろ、それは継続的な最適化問題であり、静的な手作業の比較よりも、継続的に更新される自動ルーティングの恩恵が非常に大きい。2つか3つのDEXインターフェースを比べる人間の行為は、正しいアグリゲーターが数学的に継続的にやることの“ざっくりした近似”で、しかも誰も手作業で現実的に確認できる以上に多いソースに対して行われています。
🧩 最終的な考え
一見すると不自然に見える経路—マルチホップ、複数プールに分割した取引、明らかな直プールを完全に飛ばす経路—それらは、実際には、何の問題を解こうとしているのかを理解すると、たいていの場合“全然不自然ではありません”。STON.fi においてそれを担っているのは、インターフェースの裏で Omniston が実行している仕事そのものです。つまり、分断された流動性がその性質上生み出す、“本当に複雑な最適化問題”に対する数学的に妥当な答えを見つけることです。これは、少数のインターフェースを見てチェックするような手作業トレーダーでは、現実的には同じように解けません。単に手計算で現実的に扱える規模を超えているだけだからです。複雑さは飾りではありません。それは、最良価格が最初から一つの分かりやすく都合の良い場所に座っていることなどない環境で、“最良価格を見つけるための実際の仕事”なのです。
❓ よくある質問(FAQ)
なぜアグリゲーターは、直のプールではなく、スワップをより多くのホップを経由してルーティングするのでしょうか?理由はシンプルで、プールごとに流動性の厚みが大きく異なるからです。追加された各ホップの手数料を勘定に入れても、より深い中間プールを通るマルチホップ経路の方が、浅い直のプールに無理に全量を通すよりも、累積の価格インパクトが小さくなることがあるのです。
ステップ(ホップ)が多い経路は自動的に悪いのですか?いいえ。ホップ数は本質的な指標ではありません。重要なのは、すべての手数料と価格インパクトを差し引いた後に最終的に届けられる総出力です。ステップが多くても、薄いプールでの大きな価格インパクトを回避できれば、より単純な経路を上回ることがありえます。
なぜ複数のプールに分割すると、時々より良い結果になるのですか?単一プール内での価格インパクトが、取引サイズに対して不釣り合いに増えるからです。大きな取引を複数のプールに分けると、それぞれの取り分を価格インパクトが低い範囲に収めやすくなり、1つのプールにすべて流すよりも、混ぜ合わせた平均の方が良くなることがあります。
取引前に複数のDEXで手作業で価格を確認すべきでしょうか?主要ペアで小さな取引なら、手作業の比較で十分なことが多いです。より大きな取引や、あまり一般的でないトークンの場合は、Omniston のようなアグリゲーターが、手作業の現実的な範囲では到底不可能なほど多くのルーティング組み合わせと競争的なクォートへアクセスできます。
$SOL
