01.
ビットコイン、$87,000から$84,000へ後退—強気モメンタムが冷める
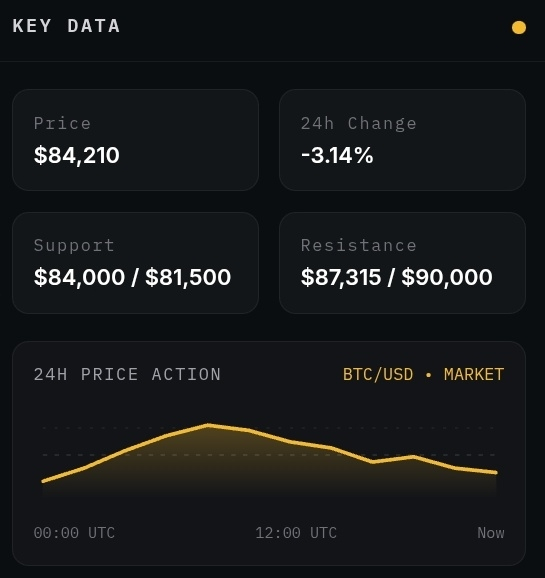
ビットコインは一時$87,000を上回ったが、その後3%超下落して$84,000付近へ退いた。米国債利回りの上昇が背景にあり、リスク資産には「より高く・より長い」金利見通しから再び圧力がかかっている。
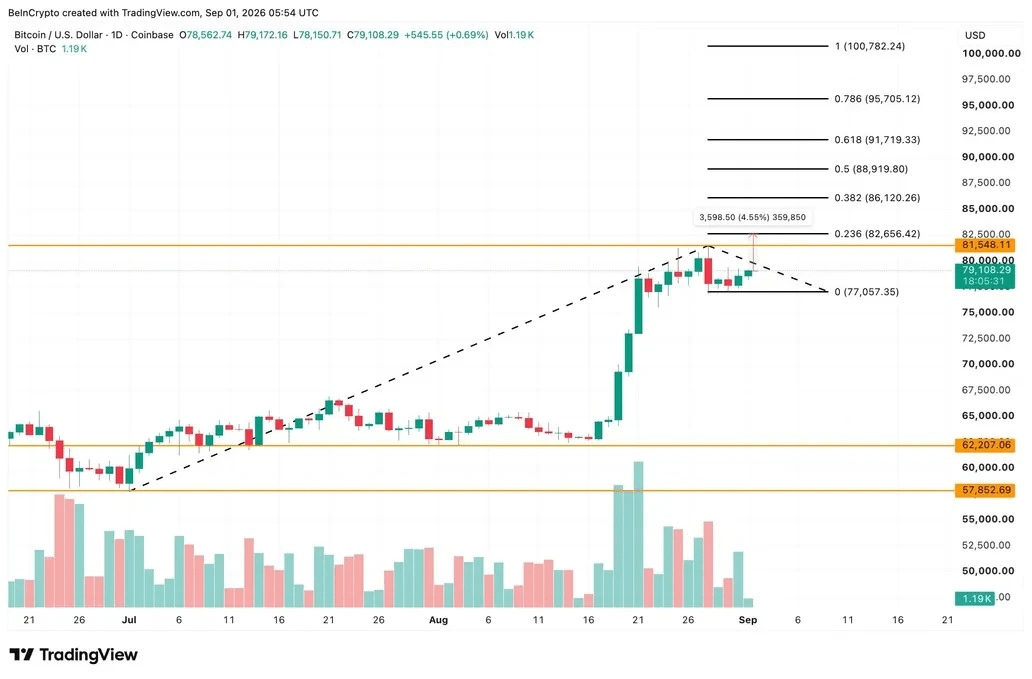
LSEGデータによると、ビットコインは$87,315で強いレジスタンスに直面し、終日(インターデイ)での拒否(リジェクション)を記録した。これをきっかけに、スポットおよびデリバティブの取引会場全体でシステム的な利益確定が発動した。複数セッションにわたる上昇で「Crypto Fear & Greed Index」が71まで上昇し、明確に“強欲(グリード)”領域に入っていたにもかかわらず、$87,000超えを維持できなかったことで短期的な疲れが示された。拒否のローソク足でスポット出来高が急増し、バイナンスとコインベースではアルゴリズム・トレーダーが先週のラリーで積み上げたモメンタム・ロングを巻き戻したことで売り側の厚み(depth)が高まった。
この下落はビットコインだけではなかった。イーサリアムも同様に3.2%のタンデム下落となり、暗号資産全体の時価総額は6時間以内に600億ドル超が失われた。伝統的市場では米国の主要3指数すべてが下落し、ナスダック総合指数は上昇する利回りがグロース株のバリュエーション・マルチプルに圧力をかけたことで1.4%安。ビットコインとテック株の相関は、直近30日で0.62まで再び引き締まり、機関フローが改善しているにもかかわらず、マクロ主導のリスク志向の影響を強く受けていることを示している。
アナリストは、$84,000の水準を重要な短期の分岐点と見ている。これは20日指数移動平均と、9月のブレイクアウト以降の出来高加重平均価格(VWAP)と一致する。ここでの継続的なホールドがあれば、8月以降に形成された「より高い安値(higher-low)」構造を維持できる。一方で下方にブレイクすれば、$81,500が露出する可能性がある。現時点ではデリバティブのデータで、資金調達率(ファンディングレート)が0.03%から0.008%へ正常化しており、より高いレバレッジが冷えたものの、より大きなトレンドの反転は引き起こしていないことが示唆される。
 #BTC #Bitcon #Cryptonews #Markets
02。
ビットコイン価格分析:BTCは鋭い拒否の後も$84Kサポートを維持
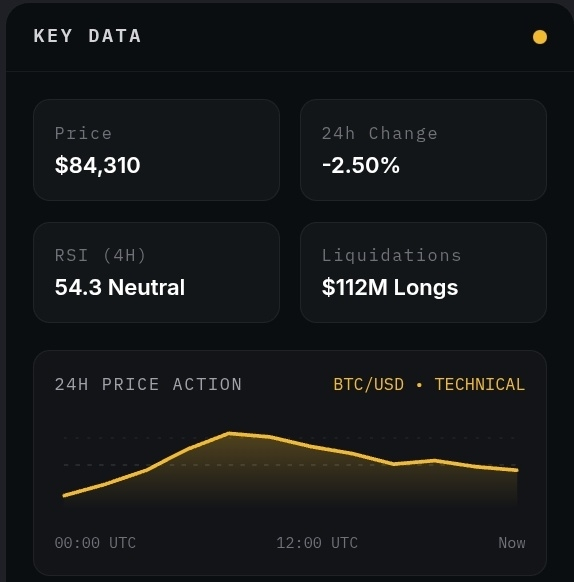
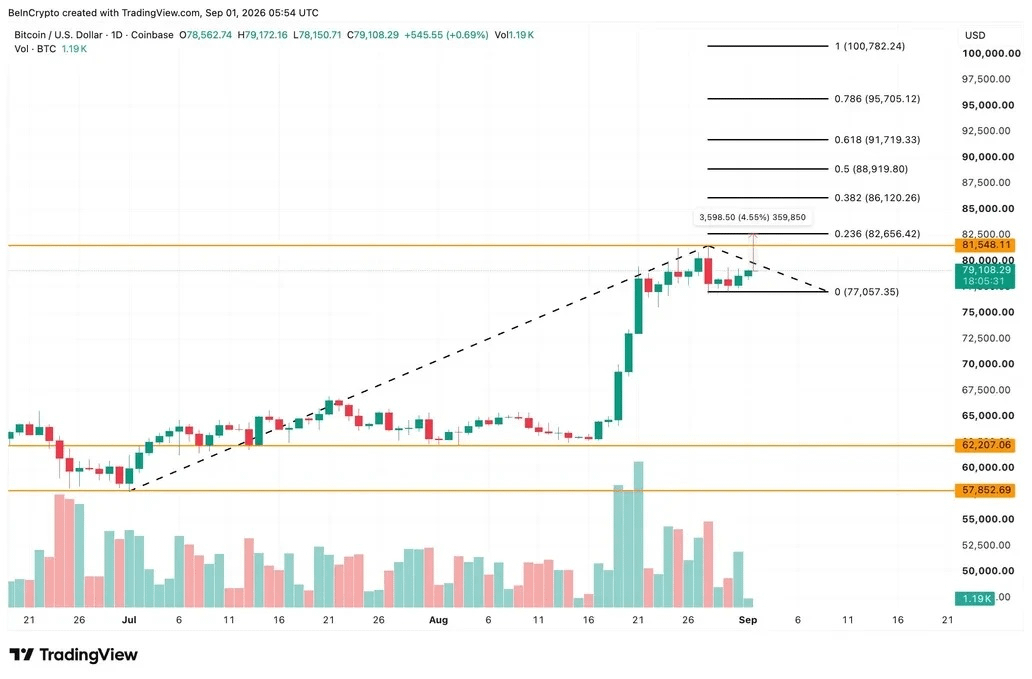
BTCは$87Kを維持できなかった後、$84,310近辺で取引されており、直近の回復は見られない。テクニカル構造は維持されているが、モメンタム指標は注意を示している。
CoinMarketCapとTradingViewの集計データによると、ビットコインはセッションで2.5%下落し、$87,266までの一時的な急騰がすぐ売りに消された後、$84,310近辺で落ち着いた。4時間足では平均を上回る出来高で明確なベア系の包み足(ベアリンギング・エンゴルフィング)のパターンが見られ、RSIは78から54へ冷えている。急激な拒否にもかかわらず、日足の終値は7月の安値起点の上昇トレンドラインを上回っており、BTCが$58,000から現在水準まで押し上げられてきたより大きな上昇トレンドは維持されている。
オンチェーン指標は、この動きがスポットの分配というより、デリバティブによって増幅されたことを示唆している。Coinglassは、$87K拒否の“ヒゲ”(拒否ローソクの上髭)局面でレバレッジのかかったロング清算が1.12億ドル超あったと報告している。大半は、25倍超のレバレッジを伴うパーペチュアル契約で発生した。72時間高止まりしていたファンディングレートはリセットされており、連鎖的なロングスクイーズが起きる確率を下げている。一方で、スポット取引所のネットフローはわずかにマイナスにとどまっており、保有者が売却目的でコインを慌てて預け入れている様子はない。
テクニカルな観点では、トレーダーは$84,000〜$83,500の需要ゾーンに注目している。これは9月のインパルスの0.382のフィボナッチ・リトレースメントと、過去のレジスタンスがサポートへ転換した水準が重なっている。$83,500を明確に時間足で終値ベースで下回れば$82,200をターゲットする。一方で、短期のダブルトップのパターンを無効化するには$85,600の回復が必要だ。ボラティリティは今週のPCE発表前まで高止まりする見込み。
03. 清算(LIQUIDATIONs)
$200M超のロング強制清算:ビットコインが$87K高値を拒否
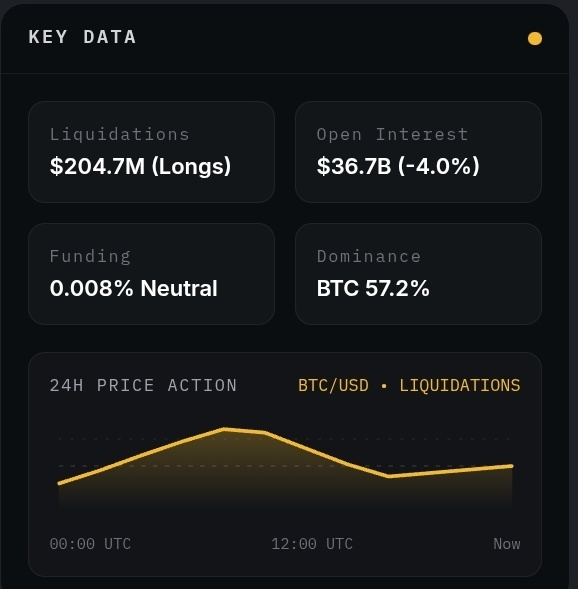
BTCが$87K超えを拒否したことで、レバレッジをかけたロングの清算が連鎖的に発生した。建玉は4%低下し、過剰レバレッジのポジションが投げ出された。
デリバティブ市場では、ビットコインが$87,000超でのコンソリデーションに失敗したことで、オートメーションによる清算が引き起こされる大きなデレバレッジ(レバ削減)イベントが発生した。Coinglassのデータによると、過去24時間で主要取引所における累計のロング清算額は2億ドル超に達し、バイナンス、OKX、Bybitが合計の68%を占めた。最大の単発清算注文はバイナンスのBTC/USDTパーペチュアルで840万ドルで、レジスタンス前にポジションが過剰に積まれていたことを反映している。
オープン・インタレストは38.2Bドルから36.7Bドルへ低下し、4%の縮小となった。これは市場がリスクを再調整していることを示唆する。主要取引所の資金調達率は、ラリー局面で8時間あたり0.02%〜0.03%が続いた後、ほぼ中立の水準まで正常化した。こうしたリセットは歴史的に建設的で、資金調達率が高止まりすると、より急な修正の前兆になりがちだ。バイナンスにおけるロング対ショート比率も2.1から1.4へ変化し、方向性の過度な混雑が減ったことを示している。
清算マップでは、ストップ注文が$82,800〜$83,200の間に密集していることが示されており、$84,000が維持できない場合に流動性が試されやすい。逆に、ショート清算は$86,500より上に積み上がっており、強気派が勢いを取り戻した際にはショートスクイーズの燃料になり得る。プロのトレーダーにとって、このイベントは、史上最高値の再テスト付近ではポジションサイズが重要であることを改めて示している。前回高値より上の薄い板(オーダーブック)は、ボラティリティを増幅し得るからだ。
04. 市場
暗号資産の売りが深刻化:ビットコインは$84K未満へ、ドージコインは8%下落
ビットコインは$83,900まで下落し、ドージコインは8%下落した。広範なリスクオフの動きの中で、アルトコインはアンダーパフォームし、米国債利回りが20年ぶり高水準に達した。
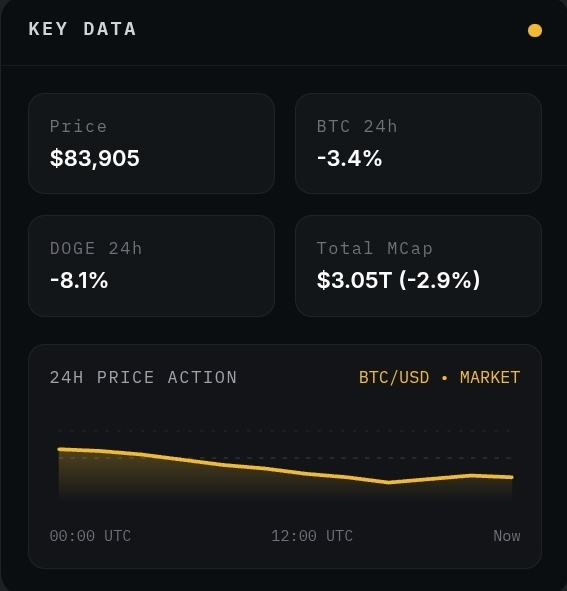
リスクオフ局面は暗号資産全体の本格的な相場修正へ広がり、ビットコインは一時$83,900で取引され、5日間での最安値となった。ドージコインが時価総額の大きい銘柄の下落を先導し、8.1%安。その後にソラナとアバランチも続き、いずれも6%超下落した。売りが広がり、暗号資産の総時価総額から約950億ドルを消し飛ばし、TradingViewデータによると、集計値は3.05兆ドルを下回った。
主要なマクロの触媒は依然として、米国債利回りの急騰だ。10年債利回りは2年(20年)ぶりの高水準となり、5.00%を超えた。ビットコインやゴールドのような利回りのない資産は、実質金利が上がることで逆風に直面し、リスク資産を保有する機会費用が増大した。相関分析では、ビットコインの過去30日相関がナスダック100で0.68まで上昇しており、3月以来の高水準だ。これは、マクロ要因が現在、暗号資産ネイティブの物語(ストーリー)を支配していることを示している。
下落にもかかわらず、機関投資家のスポット需要が下値の下支えになった。Coinbase Premiumは+0.08%のままプラスで、米国の機関投資家が下げ局面で買い集めていることを示し、売却しているわけではない。取引所へのステーブルコイン流入は180百万ドルぶんプラスに転じ、ディップ買いの前兆になり得る局面として歴史的に知られている。アナリストは、ブル市場構造の中で、年初来高値を再テストした後に5〜7%程度の調整が起こるのは典型的で、長期配分におけるより健全なエントリーポイントを作ることが多いと指摘する。
05. テクニカル
BTC/USDのテクニカル見通し:モメンタムは87,266の高値近辺で減速
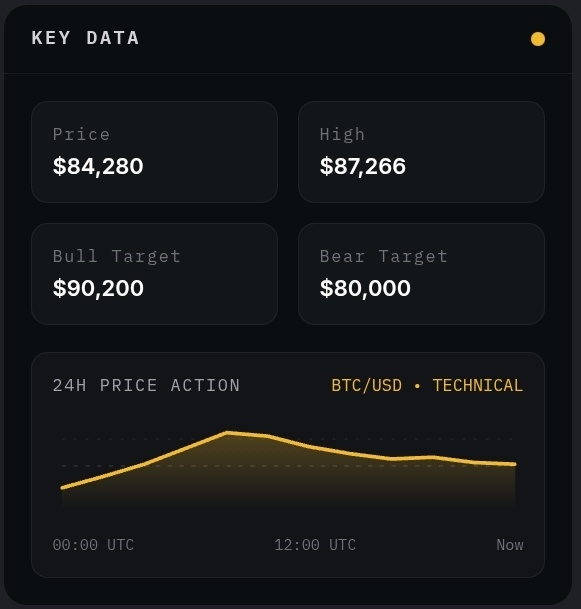
BTC/USDは84,280へ下落。トレーダーは上振れの$90Kを見つつ、下振れリスクは$80Kを意識。原油急騰がインフレ懸念を押し上げ、利益確定が優勢だ。
ビットコインのテクニカルな見通しは、$87,266での拒否(拒否は8月中旬以来の最高値)を受けて、買われ過ぎの勢いから調整・レンジ(コンソリデーション)へと移った。日足では価格が$84,280まで後退しており、20日移動平均のすぐ上にある。一方でMACDヒストグラムは11日ぶりに最初のマイナスのバーを記録した。出来高プロファイル分析では、$86,500〜$87,300で取引が厚くなっており、心理的な$90,000レジスタンスへ向けた再上昇を試す前に、強気派が吸収する必要のある潜在的な需給の“供給ゾーン”になっている可能性がある。
今回の押し戻しは、原油価格の急騰と同時に起きている。セッションで原油は2.8%上昇し、足元のインフレ懸念を再燃させ、FRBの利下げ期待に逆風がかかった。トレーダーは直近3週間で15%上昇した後、利益確定に動いた。オンチェーンデータでは長期保有者の支出が12%増加している。DailyForexによると、直近の強気ターゲットは$88,500で、次の目的地は$90,200。一方で弱気シナリオでは、上昇ウェッジのブレイクダウンで測定された値動きの目安として$82,000と$80,000に注目している。
リスク管理の観点では、$84,000は重要な節目だ。オプションデータでは、金曜に満期を迎える$85,000コールに大きな建玉(オープンインタレスト)が存在する一方、$80,000のプットの出来高は22%増加しており、ヘッジ需要を反映している。インプライド・ボラティリティは年率換算で48%から54%へ上昇し、PCE後により大きな値動きを織り込む動きが見える。価格が現状の価格帯の上にも下にも確実に定着するまでの間は、損失が限定された中立的なポジショニングが好ましい。
06. ETF
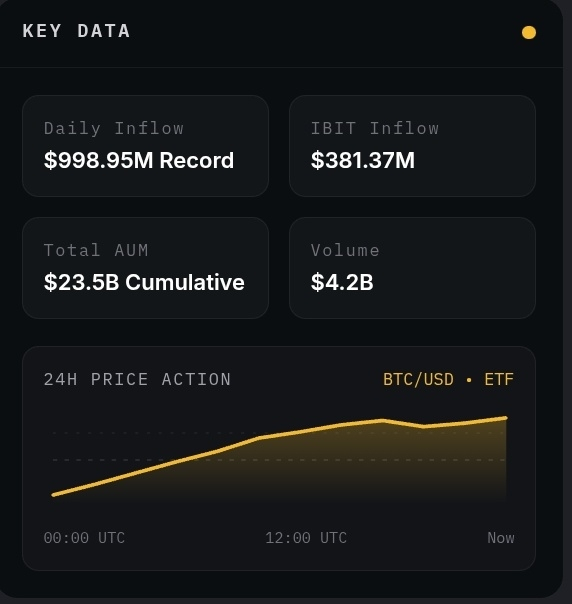
スポット型ビットコインETFに過去最高の998Mドルの資金流入—IBITが381Mドルで首位
スポット型ビットコインETFは、記録的な998.95Mドルの1日流入を記録した。ブラックロックのIBITが381.37Mドルを占めた。機関投資家の配分は、金融が厳しい環境にもかかわらず維持されている。
Farside Investorsのデータによると、米国のスポット型ビットコイン上場投信(ETF)は、2024年1月の設定(プロダクト開始)以来最大となる、1日あたり998.95百万ドルの過去最高の純流入(net inflow)を記録した。ブラックロックのIBITが381.37百万ドルで首位に立ち、その後はフィデリティのFBTCが215百万ドル、Ark 21SharesのARKBが132百万ドルだった。この急増により、ローンチ以降の累計純流入は235億ドル超に達し、ビットコインが日中のボラティリティに直面しているにもかかわらず、持続的な機関投資家需要が裏付けられている。
資金流入のスパイクは、ビットコインが$87,000を上抜けた日(その後に押し戻された日)に起きた。これは、運用側が下げを“トレンドの疲労”ではなく“積み増しの機会”として見ていることを示唆する。ETFの取引高も4.2Bドルに到達しており、過去30日平均の2.1Bドルを大きく上回った。ブラックロックのIBITは現在、36.2万BTC超を保有しており、流通供給量の1.7%以上に相当する。アナリストは、ETF需要が限界的な価格決定要因(marginal price setter)になっており、流入が高い局面では、ETFが日次で採掘される供給450BTCの約3倍を吸収していると指摘する。
重要なのは、資金の強さが、金融が引き締め気味という制約的な環境でも、また10年物国債利回りが5%を超える状況でも維持されたことだ。市場参加者は、これは構造的な変化だと解釈している。すなわちビットコインは、流動性に敏感なリスク資産というより、ポートフォリオの分散(diversifier)としてますます扱われているということだ。ビットコインが$87,000超えを受け入れられる形で確立できれば、ETF主導の勢いが$90,000へ加速する可能性があり、その水準をクリアすれば、マルチアセットの配分者からのシステマティックなトレンドフォロー流入を引き起こすかもしれない。
07. 機関投資家
機関投資家の採用が加速:モルガン・スタンレーがBTC ETFを申請、韓国がスポットETFを承認
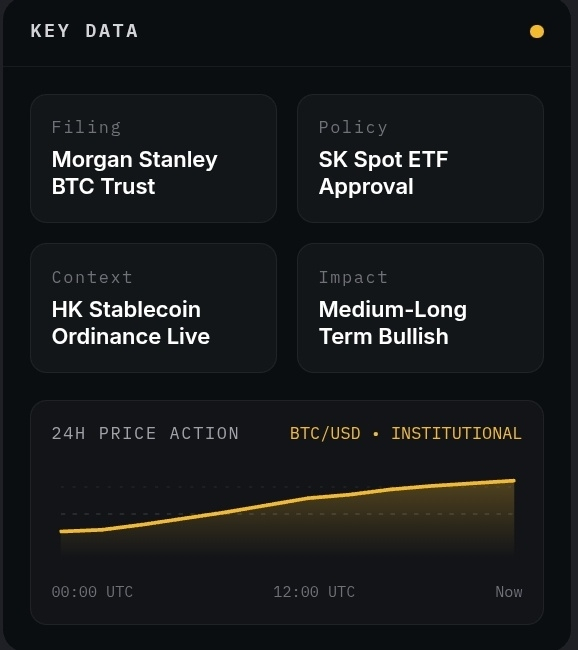
モルガン・スタンレーがスポット型ビットコインETFを申請し、韓国が2026年成長戦略でスポットETFを容認したことによる主要な機関投資家マイルストーン。採用は新たな段階へ進む。
ビットコインの機関投資家による採用は、今週2つの画期的な展開を達成した。モルガン・スタンレーは、スポット型ビットコインETFの申請を行った最初の大手米国マネーセンターバンクとなり、「モルガン・スタンレー・ビットコイン・トラスト」のためのForm S-1を提出した。今回の提出は、伝統的金融に対する戦略的な方向転換を示すもので、銀行は規制されたエクスポージャーへの顧客需要を理由に挙げ、さらに、マス採用は暗号ネイティブのプラットフォーム“だけ”ではなく、銀行が分配する商品によって進むというウィズダムツリーの最近のメモに言及した。
同時に、韓国は2026年の経済成長戦略の中で、国内スポット型ビットコインETFを承認する方針を発表し、長年続いてきた禁止措置を撤回した。この決定は、現実世界資産(RWA)のトークン化パイロットやステーブルコインの監督を含む、より広範なデジタル資産の枠組みの一部だ。アジアの規制の勢いは加速しており、香港のステーブルコイン条例は先月施行され、シンガポールは機関向けカストディ提供者のライセンスを拡大している。これらが組み合わさることで、アジア太平洋の資金に対する新たな機関投資の“オンランプ”が生まれる。
ビットコインにおけるこれらの節目は、段階的な金融の高度化(financialization)の論拠を裏付けるものだ。モルガン・スタンレーは資産運用(ウェルスマネジメント)で1.3兆ドルを運用しており、仮に同社プラットフォームで0.5%を配分するだけでも、相当な追加需要を意味する。韓国では、暗号資産の個人向け取引量がすでにKOSPIの売買代金回転を上回っており、規制されたETFラッパーによって、従来は制限されていた年金・保険資金が流れ込むと見込まれる。市場ストラテジストは、これは価格の動きとは無関係な「6〜12カ月の需要の追い風」だと捉えている。
08. マクロ
マクロ圧力:米10年利回りが5.00%超へ、PMIは2021年以降で最速の成長
利回りの上昇は、米国の経済指標が上振れで驚きをもたらすことでビットコインに圧力を加えている。強いPMIと粘着的なインフレが、FRBの道筋を複雑にする。
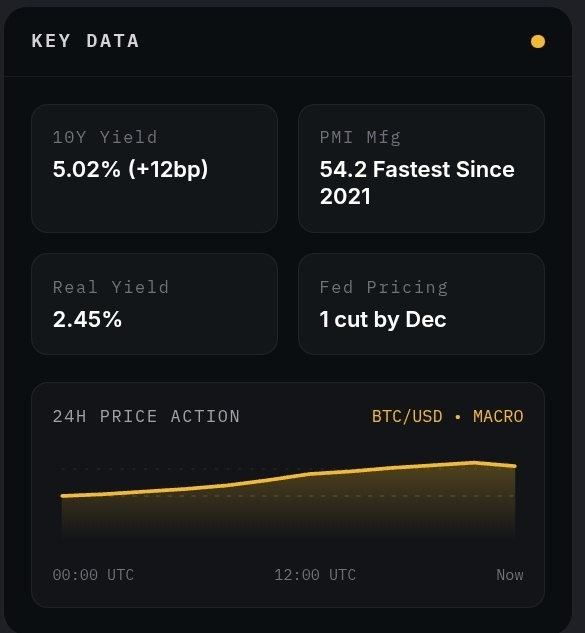
ビットコインは、米国の10年物国債利回りが2007年以来初めて5.00%を超えたことで、再びマクロの逆風に直面した。リスク資産全体で金融環境が引き締まり、状況を悪化させた。この動きは、S&Pグローバルの製造業PMIが54.2と、2021年末以来で最も速い拡大を示し、サービス業PMIも55.1と、いずれもコンセンサスを大きく上回ったことを受けて起きた。データは、FRBが近々転換するという見方への逆風となっている。FRBのフェドファンド先物は、年末までに織り込まれている利下げは25ベーシスポイント1回のみで、8月に織り込まれていた3回とは対照的だ。
ビットコインのように利回り(イールド)のない資産では、実質金利の上昇は歴史的に短期の機会費用を押し上げ、バリュエーションに圧力をかけやすい。10年物TIPS利回りは2.45%まで上昇しており、QT(量的引締め)のピーク時以来の水準だ。とはいえ、ビットコインの下落は長期デュレーションの株式に比べて比較的抑えられており、ベータ調整後ではナスダックの下落(2.5%)に対してビットコインはわずか3%下にとどまった。この耐性は、スポットETF需要と機関投資家の積み増しが、金利主導の売り圧力を相殺する役割を果たしていることを示唆している。
市場の注目は今、金曜のコアPCEデフレーターに移っている。FRBが重視するインフレ指標だ。前年比+2.8%を上回る結果になれば、利回りは上がりやすく、ビットコインの$82,000サポートが試される可能性が高い。逆に弱い読みなら、$87,000へ向けたリリーフ・ラリーが引き起こされ得る。長期保有者は動じていないようで、Glassnodeのデータでは1年以上保有されているコインが供給の史上最高である70.2%に達しており、マクロのボラティリティがあっても確信がうかがえる。
09. 分析
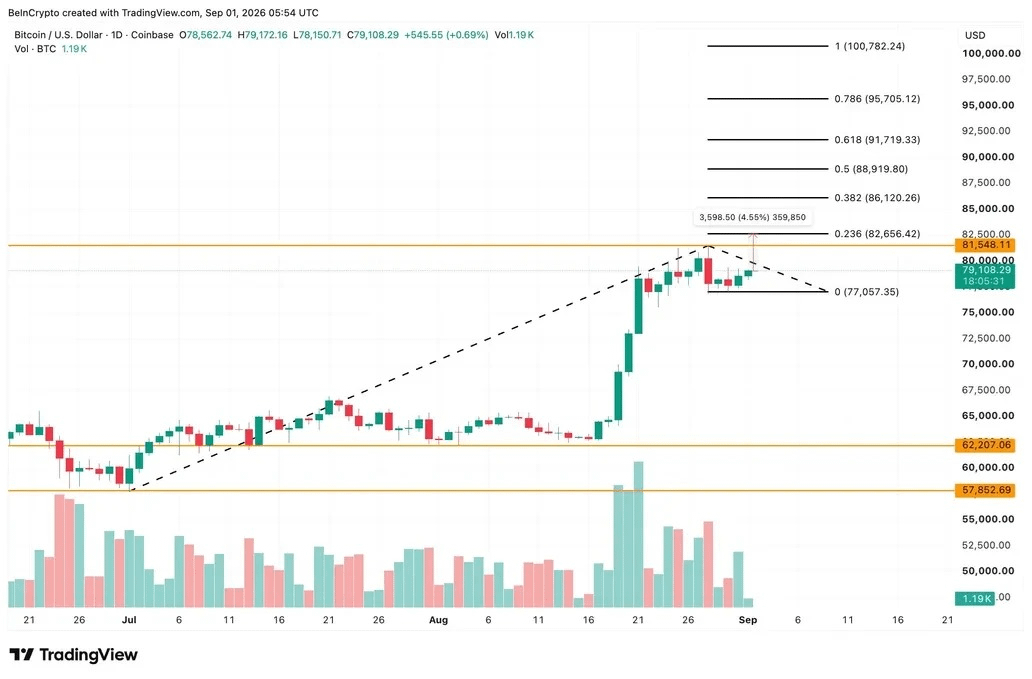
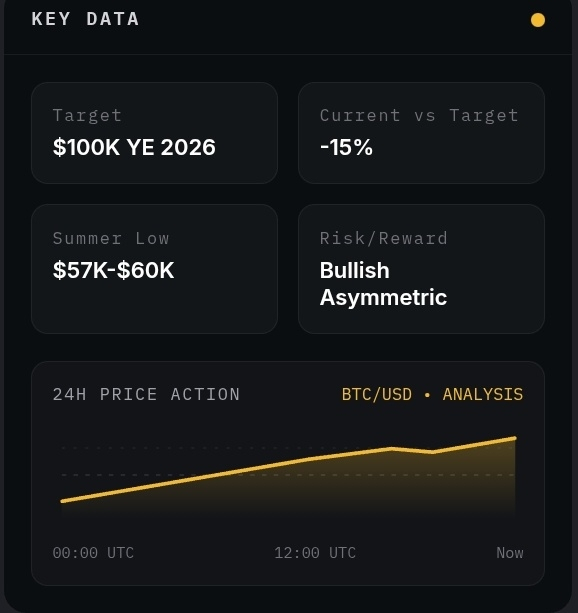
スタンダード・チャータードは年末$100K目標を維持、BTCの「絶叫級の買い」評価は無傷
スタンダード・チャータードは$100Kの2026年末目標を維持している。市場は、8カ月高値の後でこの見通しを15%下回っている。構造的なETF需要が強気の論拠を支えている。
スタンダード・チャータードは年末のビットコイン目標を$100,000に据え置き、現水準は「絶叫級の買い(screaming buy)」だと述べた。目標に対して約15%下で取引されているにもかかわらずだ。同銀行のデジタル資産リサーチチームは、ビットコインの夏の安値($57,000〜$60,000)が、現在はより高い安値(higher-low)構造を形成していると指摘した。ETFフローと規制の明確化の改善が、過去のサイクルには欠けていたファンダメンタル面の支えを提供しているという。今回の見通しは1月に初めて出され、その後の複数のボラティリティ局面にもわたって維持されている。
銀行の枠組みは、景気循環的な逆風よりも構造的需要を重視している。4月以降、スポット型ビットコインETFは、マイナー供給を差し引いた純ベースで1日平均1,200BTCを吸収しており、持続的な供給不足を生んでいる。加えて、ステーブルコインの時価総額は1,680億ドルまで拡大しており、暗号資産配分に利用可能な“乾いた弾薬(dry powder)”の代理指標となる。スタンダード・チャータードは、たとえ金融が厳しい環境でも、2024年4月の半減期による供給削減(50%)が、今後12〜18カ月の見通しの中で価格に上向きの圧力をかけ続けると主張する。
金利上昇や規制面での遅れといった短期リスクは認めつつも、同銀行は現在水準を魅力的なリスク・リターンのエントリーだと見ている。基本シナリオではビットコインがQ4に$90,000を回収し、その後12月下旬までに$100,000へ向けてじわじわと上昇する。一方、強気シナリオではETFの流入が記録的なペースを維持するなら$120,000。下値は強い機関投資家の買い需要があるため$75,000までに限定される見通しで、中期保有者にとって非対称的なリターン特性が好ましい。
10. 規制
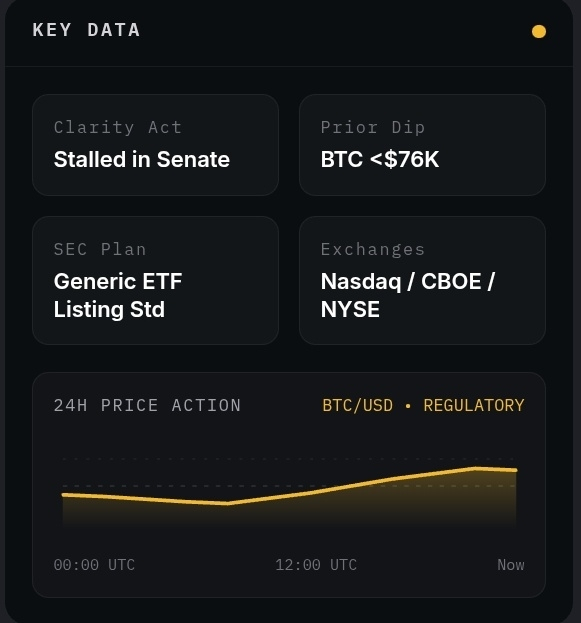
規制アップデート:クリアリティ法は停滞、SECは暗号資産ETFの承認手続きを合理化へ
クリアリティ法が上院で前進できず、ビットコインは一時$76Kを下回った。一方でSECはETF枠組みの合理化を計画している。新たな道筋は、案件ごとの“手続き待ち”の泥沼を減らす。
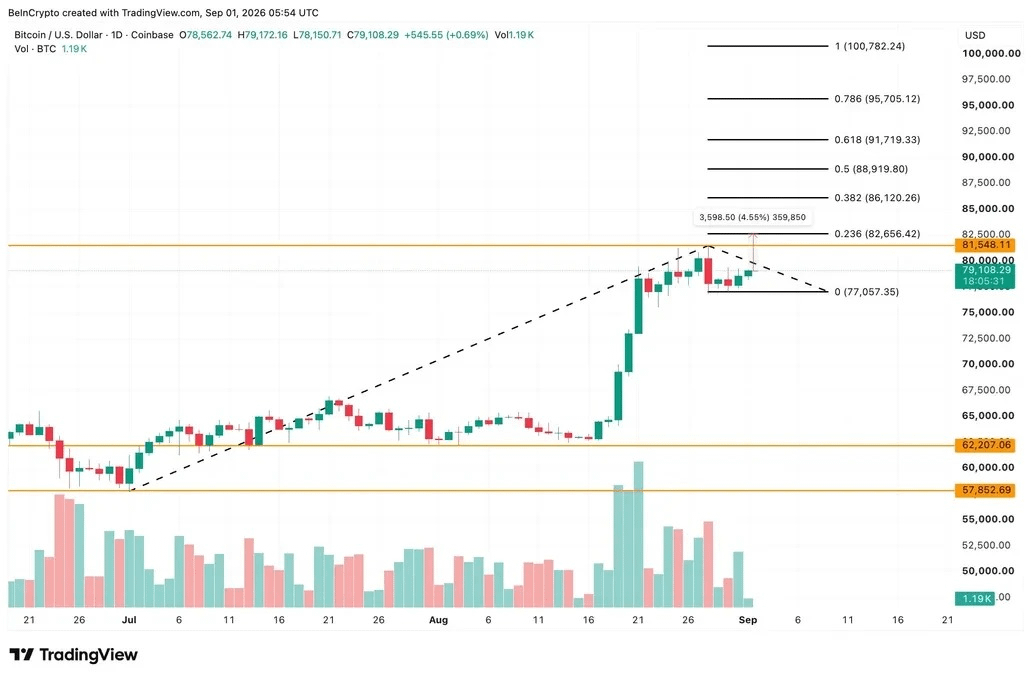
今週の米国の暗号資産規制は対照的な動きがあった。超党派の「クリアリティ法」が上院銀行委員会から先に進まず、短期的な売りが誘発され、ビットコインは先月一時$76,000を下回った。その後の回復が続く局面だ。この法案はSECとCFTCの管轄境界を定義し、デジタル資産の開示基準を定めるはずだったが、ステーブルコイン条項やDeFi監督をめぐる見解の相違で停滞した。市場構造の擁護者には失望材料だが、アナリストはこの失敗は数週間にわたる政党間の修正協議の結果として「ほぼ織り込み済み」だった面が大きいと指摘している。
立法面での後退を相殺する形で、証券取引委員会(SEC)はスポット型暗号資産ETFの承認プロセスを合理化する計画を発表した。同委員会は、ナスダック、CBOE、NYSEと協力し、各プロダクトごとに個別の19b-4承認を求めるのではなく、ビットコインおよびイーサリアムのETFについて、一定の市場サーベイランスおよびカストディ要件を満たす“汎用の上場基準”を作ることを目指している。この枠組みは、複数のアルトコインETF申請を遅らせてきた240日間の“停滞(レビューの泥沼)”を減らし、多様化された暗号資産指数プロダクトの承認を前倒しできる可能性がある。
ビットコインに関しては、短期的な立法面での摩擦があっても、規制の明確化は全体としてプラスの軌道にある。SECの合理化したアプローチは、既存の有価証券の枠組みの中で資産クラスが制度化されていくことを示しており、スポットETFに対するオプションや現物償還メカニズム(イン・キンド)への道も開く可能性がある。市場参加者は、議会のスケジュール周りで短期的な見出しのボラティリティが続いても、この変化を長期採用にとって建設的だと見ている。