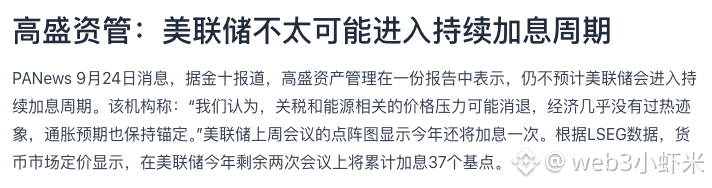
ゴールドマン・サックス・アセット・マネジメントはあるレポートの中で、市場のプライシングと異なる見方を示しています。つまり、FRB(米連邦準備制度理事会)が継続的な利上げサイクルに入るとは依然として見込んでいない、というものです。理由は3つあります――関税およびエネルギー関連の物価にかかる圧力が解消される可能性があること、経済に過熱の兆候がほとんどないこと、そしてインフレ期待がいまもアンカー(目標の基準)に留まっていることです。
しかし、市場の短期の織り込みはよりタイトです。LSEGデータによると、マネーマーケットはFRBが今年残り2回の会合で合計37ベーシスポイントの利上げを行うと見ています。さらに先週の会合のドットチャートも、今年あと1回の追加利上げがあることを示しています。つまり、ゴールドマン・サックス・アセット・マネジメントが見ているのは利上げサイクルの「長さ」であり、市場が織り込んでいるのは直近2回の会合の「幅」です。この2つは、完全には矛盾していません。
暗号資産市場にとっての波及経路は、個別の会合ではなく、利率見通しです。利上げが一過性のものとして織り込まれ、継続的なサイクルとしては織り込まれていない場合、実質金利が上がる余地は限られ、ドルおよび米国債利回りへの圧力も相対的に管理しやすくなります。結果としてリスク志向の押し下げもそれほど強くはならないでしょう。逆に、今後のインフレ指標によって市場が「もう一度」加えるという見立てを「さらに何回も」に書き換え、流動性の見通しが引き締まるなら、高ベータ(変動が大きい)な資産は通常、まず圧力を受けます。
現時点では、誰が正しいのかを判断することはできません。ゴールドマン・サックス・アセット・マネジメント自身も「消えゆく可能性」「ほとんどない」といった含みのある表現を使っており、すでに確定した事実というよりは機関投資家としての見解にとどまっています。
次に注目すべきは2つの変数です。1つ目は、関税とエネルギー価格の実際の推移です。これにより、ゴールドマン・サックス・アセット・マネジメントが想定するインフレ鈍化の前提が成立するかどうかが決まります。2つ目は、残り2回の会合前に公表されるインフレおよび雇用データで、市場が織り込む37ベーシスポイントが上方に修正されるのか、または下方修正されるのかが焦点になります。
#美联储 #インフレ
しかし、市場の短期の織り込みはよりタイトです。LSEGデータによると、マネーマーケットはFRBが今年残り2回の会合で合計37ベーシスポイントの利上げを行うと見ています。さらに先週の会合のドットチャートも、今年あと1回の追加利上げがあることを示しています。つまり、ゴールドマン・サックス・アセット・マネジメントが見ているのは利上げサイクルの「長さ」であり、市場が織り込んでいるのは直近2回の会合の「幅」です。この2つは、完全には矛盾していません。
暗号資産市場にとっての波及経路は、個別の会合ではなく、利率見通しです。利上げが一過性のものとして織り込まれ、継続的なサイクルとしては織り込まれていない場合、実質金利が上がる余地は限られ、ドルおよび米国債利回りへの圧力も相対的に管理しやすくなります。結果としてリスク志向の押し下げもそれほど強くはならないでしょう。逆に、今後のインフレ指標によって市場が「もう一度」加えるという見立てを「さらに何回も」に書き換え、流動性の見通しが引き締まるなら、高ベータ(変動が大きい)な資産は通常、まず圧力を受けます。
現時点では、誰が正しいのかを判断することはできません。ゴールドマン・サックス・アセット・マネジメント自身も「消えゆく可能性」「ほとんどない」といった含みのある表現を使っており、すでに確定した事実というよりは機関投資家としての見解にとどまっています。
次に注目すべきは2つの変数です。1つ目は、関税とエネルギー価格の実際の推移です。これにより、ゴールドマン・サックス・アセット・マネジメントが想定するインフレ鈍化の前提が成立するかどうかが決まります。2つ目は、残り2回の会合前に公表されるインフレおよび雇用データで、市場が織り込む37ベーシスポイントが上方に修正されるのか、または下方修正されるのかが焦点になります。
#美联储 #インフレ