重大ニュースです。
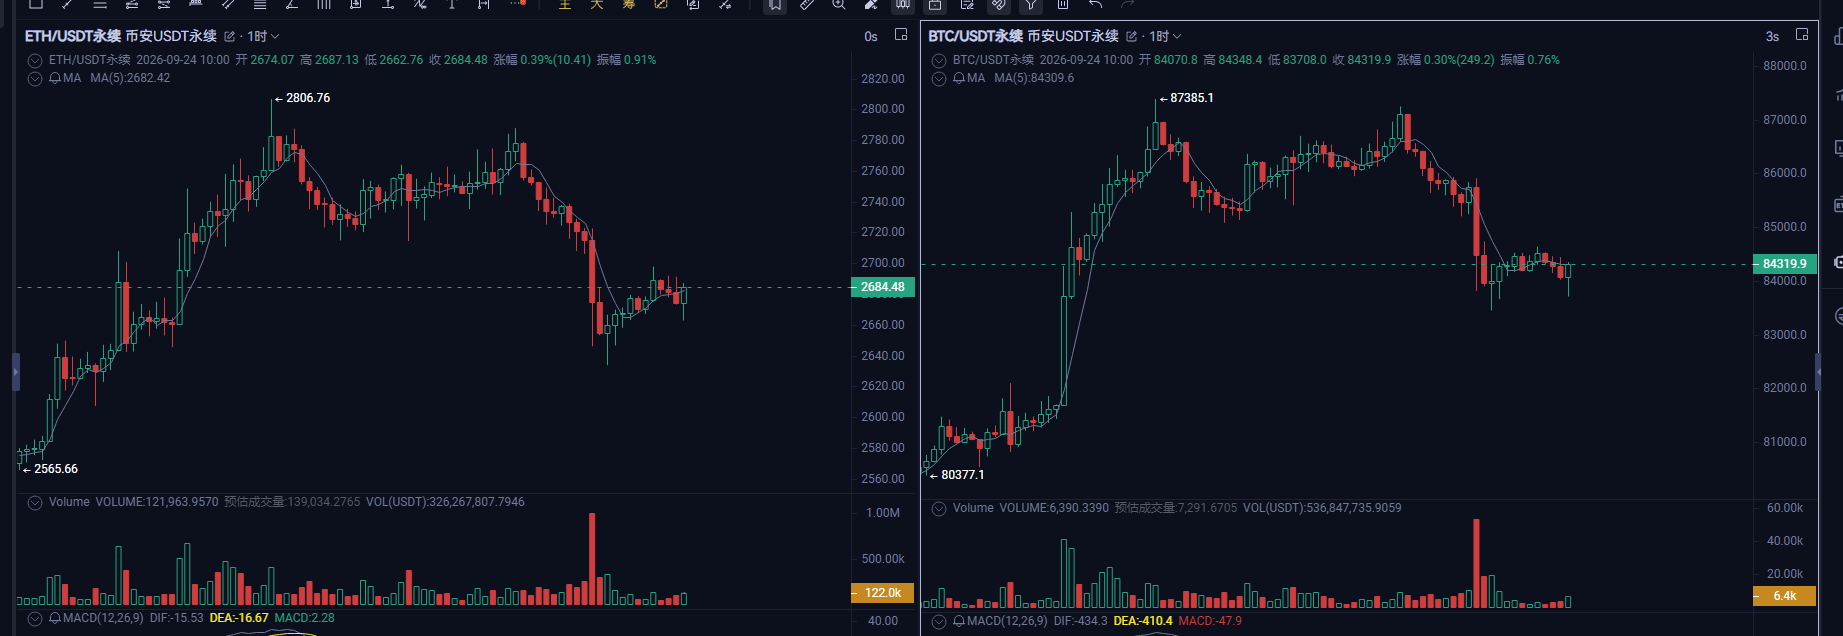
BTC、ethは空売りを追いかけないでください(828のサポートを割り込み、確定しない限り)。V字反発はおそらくこの数日で来る可能性があります
昨夜、暗号資産が全面安になりました。それは実際にFRBがまた利上げを行ったからです。
ちょうど昨日、2年物米国債の利回りが直接4.94%まで急騰しました。もう5%に触れそうです。
10年物米国債の利回りは5.13%まで上昇し、10年物だけでなく、さらに5.3%を突破しました。
すべてが、2007年以来の新高値を更新しました。
ではみなさん、2007年当時を思い出してください。アメリカ経済は実際に、ガチで過熱していました。
しかし今の環境はまったく違います。これはよく考える価値があります。
さらに、アメリカの製造業・サービス業のPMIデータも公表されました。どれも異常なほど強かったです。総合PMIは57を超えました。
数字だけ見ると、まるでアメリカ経済が過熱しているみたいです。本当に信じられますか?
今、アメリカ経済は過熱しています。では、真の重要ポイントはどこにあるのでしょうか?
今週、この6〜7人のFRB高官が順次発言し、それらの口径はすべて非常に強いタカ派的な姿勢で、最近もさらに利上げする必要性があると示しています。
昨晩の米国債市場を見ると、FRBが正式に利上げを発表していなくても、市場はすでに先に利上げ分を織り込んでいます。つまり実質的には、すでに利上げを完了したのと同じです。
2年物米国債の利回りが、直接4.9を超えるところまで急騰しました。では、これは何を意味するのでしょうか?
多くの人は、FRBの利上げはインフレを抑えるためだと思っていますが、実際にはこれは表向きの説明にすぎません。本質は、アメリカ国内の二つの勢力による国策をめぐる争いです。
利上げするかしないかで、どちらの勢力が優勢で、どちらの勢力が負けたのかが分かるはずです。つまり、それはアメリカがどのルートを選ぶかを示すことになります。
まず私の核心的な見解を言うと、利上げは実際、インフレを解決できないのです。
インフレの根源は、いまのところまず中東の原油価格。次に、アメリカのAI企業が大規模に資金調達を拡大していること。3つ目は関税の問題です。
この3つのうち、利上げを1つやったところで彼は1つも解決できません。いわゆる利上げでインフレを抑えるのは、たいてい口実にすぎません。
現在、アメリカはAI勢力を選ぶ傾向にあり、利上げという道を進んでいます。表向きはインフレ抑制ですが、実際には利上げで市場の期待を下支えし、長期金利を押し下げます。短期金利に敏感な中小企業や、アメリカ政府そのものを犠牲にしています。
そうなると、既存勢力のあの案――対外的な対立を起こして、戦争によって債務を解決する――それは結局、当面は先送りせざるを得ません。
もし両方を望むなら、市場はもう相手にしません。
いま一方で利上げしつつ、他方ではイランと対峙しています。原油価格は下がらず、アメリカの短期債務の利息は急激に暴騰し、財政の圧力は直接MAXになります。
しかし原油価格はまた高値圏にあります。利上げをしても海峡は開かないので、インフレが長期化すれば高止まりします。利上げだけでは解決できず、市場はアメリカの財政が耐えられるのか、そして経済が耐えられるのかを深刻に疑うことになります。
ですから、仮にFRBがさらに利上げするシグナルを出しても、10年物・30年物の米国債利回りは昨日も崩壊的な売りが起き、07年以来の高値を更新しました。
これは、債券市場がトランプに警告しているのです。できるだけ早く選択をしなければならない、どちらか一方を選び、もう一方はこれ以上支援できないということです。
もし最終的にAIテックの道を選び、さらに利上げを続けるのなら、中東情勢をこれ以上悪化させてはいけません。必ず原油価格を押し下げる必要があります。
話はとても単純です。利上げではインフレを抑えきれません。原油価格が高止まりし続け、長期のインフレ期待がずっと下がらないなら、米国債市場はいつでも崩れ落ちる可能性があります。
だから目の前にある道は2つだけです。1つは、できるだけ早くイランと合意して原油価格を引き下げること。もう1つは、利上げをやめることです。
現時点の動向を見ると、トランプ側は明らかにテクノロジー企業の派閥に傾いています。中東情勢が緩和し、米イラン交渉が進んで成果を得られることは期待できます。
私たちも実際に見ています。米連邦準備制度が利上げした後、トランプが初めてシグナルを出して、対イラン交渉に前向きだと言ったのです。
よって私の判断では、アメリカは二者択一の局面に入っています。AI勢力側を選べば、米イラン情勢はまもなく緩和に向かい、
さもなければ、市場はすぐに景気後退を織り込み始めます。