

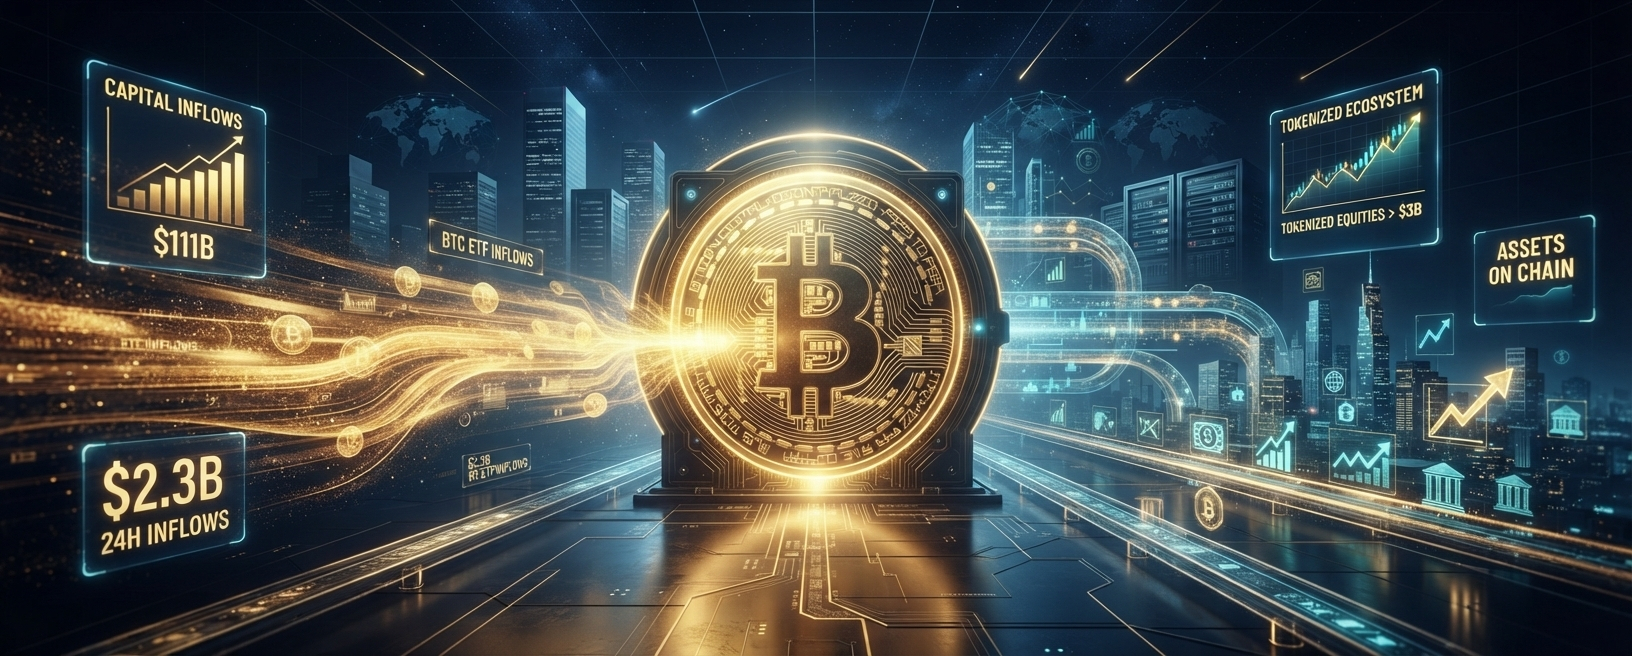

連続して強い取引セッションが4回続いており、見過ごせない。現物ビットコインETFは純流入として約23億ドルを吸収し、Fear & Greedは71近辺にある。ETFの純資産は1,110億ドルあたりまで回復してきた。同時に、トークン化された株式が分配価値を30億ドル超まで押し上げ、保有者数は過去最高水準だ。MoonPayの北キャピタル買収、そしてDTCCや銀行のトークン化に関するパイロットが継続していることは、純粋なBTC需要だけではない機関投資家的な厚みを加えている。
市場はこれを単なる別の流入指標以上のものとして捉えている。伝統的な金融資本がまだビットコインで止まっているのか、それともビットコインがより広いオンチェーン・アロケーション・スタックへのオンランプになったのかを問うている。
なぜこの組み合わせが今重要なのか
ETF需要は、暗号の中で最もクリーンな機関投資家シグナルだ。連続する数セッションで数十億ドル規模を取り込むとき、買いは単にレバレッジのリサイクルそのものではない。規制されたチャネルを通じて資本が動いているのだ。欲望の読みが71前後であれば、このプロセスは支えられるが、通常は値動きの終盤に見られる過剰さまでには至っていない。
今週が違うのは、物語の2つ目のレッグ(後半)があるからだ。トークン化株式の分配価値が30億ドルを超えたことは、グローバルな株式市場に比べればまだ小さいが、方向性は明確だ。保有者数が過去最高水準で伸びていることは、ユーザーベースが拡大しているのであって、ほんの一握りのパイロット用ウォレットが同じ残高を回しているだけではないことを示している。インフラの取引や市場構造のパイロットも、同じポイントを補強する。オンチェーン上の伝統的資産のための「配管(plumbing)」が作られている一方で、ビットコイン商品が依然としてフローの大部分を担っているのだ。
マクロトレーダーにとっての実務的な問いは「ローテーション(資金の付け替え)」だ。BTCは、そうであれば従来の市場にとどまっていたリスク資本を吸収しているのか?それとも、投資家がトークン化ファンド、株式、クレジットへ移る前の最初の配分になりつつあるのか?
積層する需要:ETF、パーペチュアル、そしてポジショニング
純資産が約1,110億ドルのETFは、プロダクト群を再び、暗号ネイティブと従来型のデスクの双方の注目が集まるゾーンに戻した。先行したボラティリティの後に生じた継続的な流入は、単発の追いつき日よりも重要だ。それは、ショートのカバーにとどまるのではなく、エクスポージャーを再構築するだけの機関投資家の安心感が戻ってきたことを示唆している。
デリバティブも参加している。複合全体でのパーペチュアルの建玉(オープン・インタレスト)は、数か月ぶりの高値まで上昇している。つまり、スポット商品の買いに加えて、投機需要とヘッジ需要が重なっているのだ。この組み合わせはトレンドを延ばし得る。だがリバーサル(反転)を増幅することもある。価格が構造を維持しつつ、ETFフローがプラスでOIが上向いている間は建設的だ。同じ組み合わせでも、流入が止まり、過度に高いレバレッジが露出したままだと脆くなる。
プロのトレーダーは、2つの帳簿(ブック)を分けて考えるべきだ。ETFチャネルはより遅い資金で、制約も異なる。一方、パーペチュアル複合はより速く、資金調達や清算水準に対して敏感だ。両方が同時に上がると、上方向は簡単に見えがちだ。だが乖離すると、板(テープ)は通常すぐに正直になる。
RWAの現実チェック:全面的な活用がないままでも成長している
オンチェーンのRWA指標では、トークン化株式と債券の拡大が目立つペースで進んでいる。より正直な読みは、発行と流通が、深いDeFiの利用に先行しているということだ。トークン化価値の大きな部分は、貸付・取引・ストラクチャード商品におけるアクティブな担保として機能するというより、規制されたラッパーやパイロット的な手段として振る舞っている。これはトレンドを否定するものではない。むしろフェーズ(段階)を定義している。
インフラが追いついてきている。暫定的なSEC枠組み、銀行のトークン化パイロット、DTCC関連の実験が重要なのは、機関投資家は保管・決済・レポートがきれいにできない資産にはスケールして投資できないからだ。MoonPayのNorth Capital買収も同じパターンで、支払い・流通の事業が、ライセンスされた有価証券インフラにさらに近づいている。これらは小売のミーム・シグナルではない。能力を作るための動きだ。
今日の制約は、DeFiの利用が限定的であることだ。だがそれは、機会のセットでもある。トークン化株式がサイロ化したままだと、30億ドルという数字は主に「ショーケース」に留まる。もし明確なルールのもとでオンチェーン市場全体に使えるようになれば、対象領域はバランスシート実験の範囲を超えて広がる。
リスク、機会、そしてポートフォリオへの示唆
主なリスクは、ETFの継続的な吸収が一方向のマーケットだと決めつけることだ。流入は鈍化し得る。レバレッジは巻き戻され得る。欲望の読みが71であっても、センチメントが過剰に振れてから修正する余地は残っている。もう一つのリスクはカテゴリーの混同だ。ビットコインETFとトークン化株式はいずれも「機関投資家寄りの暗号アジア(crypto-adjacent)」だが、反応する要因は異なる。BTCはマクロと流動性の資産としての色が強い。トークン化株式は、やはり規制の明確さ、ブローカーのアクセス、そして発行体の参加に依存する。
チャンスは「順序(sequence)」にある。機関投資家は、並行してより広いオンチェーンのエクスポージャー向けのレールを整える一方で、ビットコインを入口として使うことに、より前向きになっているようだ。長期投資家にとっては、それはバーベル型の見方を後押しする:最も流動性の高い規制済み商品を通じてコアのBTCエクスポージャーを維持しつつ、RWAプラットフォームがパイロット価値を継続的な利用へ変換しているのかを追跡する。プロのトレーダーにとっては、ETFフローのリーダーシップがこのプロダクト群全体をさらに押し上げ続けるのか、それとも当該市場が深まるにつれて資本がトークン化された利回りや株式商品へ好みを移し始めるのか、そこを監視することが優位性になる。
有用なスコアボードはシンプルでいい。連続するETFフローの方向、OI(建玉)と資金調達条件、トークン化株式の価値と保有者数、そしてRWA資産が発行から実際の二次的な活動へ移っている証拠だ。
見解の締め
市場は同時に2つの機関投資家シグナルを送っている。スポットのビットコインETFが再び巨額を吸収しており、純資産は約1,110億ドル、4セッション連続の強さは約23億ドルだ。トークン化株式は、インフラ整備と規制面の作業が裏で進む中で、分配価値が30億ドルを突破している。恐怖と欲望(Fear & Greed)が71であることが、両方の話が同時に取引され得る理由を説明している。
データが示しているのは、ビットコインが機関投資家の優先順位として置き換えられたわけではない、という点だ。ビットコインはまだ正面の入口(フロントドア)のままだ、ということを示している。より興味深いのは、入口の後に何が作られているかだ。つまり、トークン化市場、ライセンスされた流通、そしてオンチェーン資産を別カジノではなく伝統的ポートフォリオの延長として扱う決済実験である。それが本当のローテーションになるのか、並行したパイロットのままなのかは、発行(issuance)だけでなく「活用度(utilization)」に左右される。少なくとも今は、テープは十分に明快だ。機関投資家は入口(ゲートウェイ)を買うことに安心感を持っている。そして入口の先に続く道にも資金を投じている。
